Kategoriler
Eser Adı Yazar Yayınevi Açıklama İçindekiler Barkod
Arama  
Ana Sayfa Sipariş Takip Üyelik Yardım İletişim
 
 
Bülten
   

×
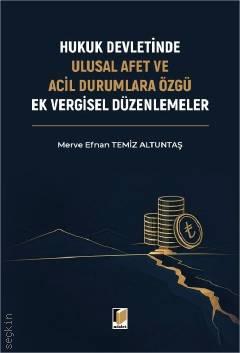
Hukuk Devletinde Ulusal Afet ve Acil Durumlara Özgü Ek Vergisel Düzenlemeler
Ekim 2026 / 1. Baskı / 231 Syf.
Fiyatı: 630.00 TL
Temin süresi 2-3 gündür.
 
Sepete Ekle
   

Anayasal düzenlemeler, devletin temel yapısını, organların ve kurumların işleyişini, görev ve sorumluluklarını, bireylerin hak ve ödevlerini düzenleyen temel ilkeleri belirlerken, devletin mali yapısına ilişkin esasları ve vergilendirme yetkisini de kapsamaktadır. Anayasanın belirlediği üst normlar, özellikle vergilerin kanuniliği ilkesi olmak üzere, hukuk devleti ilkesi çerçevesinde vergilendirme yetkilerini, görev ve sorumlulukları ilkesel olarak güvence altına almaktadır. 1982 Anayasası'nın 73'üncü maddesi uyarınca, vergiler yalnızca kanunla konulup, değiştirilip kaldırılabilirken; vergi yükünün adil ve dengeli dağıtılması esasıyla, vergisel mükellefiyetler bireylerin ödeme gücüne göre alınabilmektedir. Bu düzenlemenin Anayasal düzeyde yapılmasının temel sebebi ise vergi uygulamalarının bireylerin temel hak ve özgürlüklerini doğrudan etkileyebilme potansiyelidir.

Anılan bilgiler ışığında bu çalışmada; ulusal acil durumlarda uygulanan ek vergisel mükellefiyetlerin, Anayasaya ve temel vergilendirme ilkelerine, uygunluğu tartışılmıştır. Bu çerçevede öncelikle olağanüstü hâlin kapsamı ve ulusal acil durum sayılan haller genel çerçevesiyle incelenmiş, ulusal acil durumlarda Türkiye'de 1999 ve 2023 yıllarında getirilen ek vergisel mükellefiyetler, diğer ülkelerdeki benzer düzenlemelerle karşılaştırmalı olarak ele alınmıştır. Ek vergisel mükellefiyetlerin Anayasal uygunluğu, Anayasa Mahkemesi (AYM) kararları ışığında değerlendirilmiş ve bu süreçte süresiz ve süreli yayınlardan, ilgili mevzuat ve AYM içtihatlarından istifade edilmiştir. Nitel araştırma yöntemiyle hazırlanan bu çalışmada, ek vergisel mükellefiyetlerin Anayasal çerçevedeki yeri ve hukuki geçerliliği tartışılmıştır.

Konu Başlıkları
Ulusal Acil Durumlarda Vergilerin Yeri ve Uygulama Örnekleri
Türkiye'de Ulusal Acil Durumlara Yönelik Ek Vergisel Mükellefiyet Tecrübesi
2023 Yılında İhdas Edilen Ek Vergisel Mükellefiyetlerin İlkesel ve Anayasal Uyarlığı
Barkod: 9786253231712
Yayın Tarihi: Ekim 2026
Baskı Sayısı:  1
Ebat: 16x24
Sayfa Sayısı: 231
Yayınevi: Adalet Yayınevi
Kapak Türü: Karton Kapaklı
Dili: Türkçe
Ekler: -


İÇİNDEKİLER
İÇİNDEKİLER
ÖNSÖZ  7
İÇİNDEKİLER  9
TABLOLAR DİZİNİ  13
ŞEKİLLER DİZİNİ  15
KISALTMALAR DİZİNİ  17
GİRİŞ  19
BİRİNCİ BÖLÜM
ULUSAL ACİL DURUMLARDA VERGİLERİN YERİ VE UYGULAMA ÖRNEKLERİ
1.1. OLAĞANÜSTÜ YÖNETİM USULLERİ  24
1.1.1. Olağanüstü Hâl Yönetim Usulü ve Ulusal Acil Durum  27
1.1.2. Hukuk Devletinde Olağanüstü Hâl Yönetim Usulü  31
1.1.2.1. Savaş  35
1.1.2.2. Ekonomik Kriz  36
1.1.2.3. Doğal Afetler  38
1.1.2.4. Salgın Hastalık  39
1.1.2.5. İç Karışıklık  40
1.1.3. Seçilen Ülkelerin Anayasalarında Olağanüstü Yönetim Usulü
Sebepleri ve Değerlendirme  41
1.2. ULUSAL ACİL DURUMLARIN VERGİ HUKUKUNDAKİ GÖRÜNÜMÜ  42
1.3. VERGİLERİN AMAÇSALLIĞI  44
1.3.1. Vergilerin Geleneksel Amacı (Mali Amaç–Fiskal Amaç)  44
1.3.2. Vergilerin Çağdaş Amaçları (Mali Olmayan–Ekstrafiskal Amaçlar)  46
1.3.2.1. İktisadi Amaçları  47
1.3.2.2. Dini ve Ahlaki Amaçları  48
1.3.2.3. Sosyal Amaçları  49
1.4. VERGİLERİN ARAÇSALLIĞI  50
1.4.1. Gelir Sağlama  51
1.4.2. Düzenleme  53
1.4.3. Tedbir Alma  55
1.4.4. Teşvik Etme  57
1.5. ULUSAL ACİL DURUMLARDA VERGİLERİN AMAÇSAL VE ARAÇSAL
ÖZELLİKLERİ  59
1.6. ULUSAL ACİL DURUMLARDA VERGİLERE YÖNELİK ÖRNEKLER  62
1.6.1. Vergileme Örnekleri  63
1.6.1.1. Fahiş Kazanç Vergisi (Excess–Profits Tax)  63
1.6.1.2. Beklenmedik Kazanç Vergisi (Windfall–Profits Tax)  65
1.6.1.3. Varlık Vergisi (Wealth Tax)  67
1.6.1.4. Baş Vergisi (Poll Tax)  70
1.6.1.5. Zafer Vergisi (Victory Tax)  73
1.6.2. Yakın Dönem Ülke Örnekleri  74
1.6.2.1. 2011 Tohoku Depremi ve Tsunamisi Sonrası Vergisel
Önlemler  75
1.6.2.2. 2011 Avustralya Queensland Seli Sonrası Vergisel Önlemler  78
1.6.2.3. 2015 Hindistan Kuraklığı Sonrası Vergisel Önlemler  79
1.6.2.4. 2016 Ekvador Depremi Sonrası Vergisel Önlemler  80
İKİNCİ BÖLÜM
TÜRKİYE’DE ULUSAL ACİL DURUMLARA YÖNELİK EK VERGİSEL MÜKELLEFİYET TECRÜBESİ
2.1. ERKEN CUMHURİYET DÖNEMİ EK VERGİSEL MÜKELLEFİYETLER  84
2.1.1. 1921 Anayasası ve Kurtuluş Savaşı Dönemi Ek Vergisel
Mükellefiyetler  84
2.1.2. 1924 Anayasası ve II. Dünya Savaşı Dönemi Ek Vergisel
Mükellefiyetler  89
2.2. GÜNÜMÜZDE TÜRKİYE’DE ULUSAL ACİL DURUMLARIN ANAYASA HUKUKU
VE VERGİ HUKUKU BAKIMINDAN KAPSAMI  96
2.2.1. Anayasal Kapsam  96
2.2.2. Vergi Hukuku Kapsamı  101
2.3. MARMARA DEPREMLERİNİN EKONOMİK VE MALİ ETKİLERİ İLE DEPREM
SONRASI GETİRİLEN VERGİSEL MÜKELLEFİYETLER VE MUAFİYETLER  104
2.3.1. Marmara Depremlerine Genel Bakış  104
2.3.2. Marmara Depremlerinin Ekonomik ve Mali Etkileri  105
2.3.3. 4481 Sayılı Kanun ile Getirilen Vergisel Mükellefiyetler ve
Muafiyetler  106
2.3.3.1. Genel Olarak  107
2.3.3.2. Gelir ve Kurumlar Vergisi Kapsamında Getirilen Vergisel
Mükellefiyetler  108
2.3.3.3. Emlak Vergisi Kapsamında Getirilen Vergisel Mükellefiyetler  111
2.3.3.4. Motorlu Taşıtlar Vergisi Kapsamında Getirilen Vergisel
Mükellefiyetler  112
2.3.3.5. Özel İletişim Vergisi  113
2.3.3.6. Özel İşlem Vergisi  114
2.3.3.7. Faiz Vergisi  117
2.3.3.8. Veraset ve İntikal Vergisine İlişkin Vergisel Muafiyetler  118
2.4. 4481 SAYILI KANUN İLE GETİRİLEN EK VERGİSEL MÜKELLEFİYETLERİN MALİ
KATKISI  118
2.5. 4481 SAYILI KANUN İLE GETİRİLEN VERGİSEL MÜKELLEFİYETLER ÜZERİNE
TARTIŞMALAR VE İLGİLİ AYM KARARI  119
2.5.1. Pratik ve Güncel Tartışmalar: Deprem Vergisi Tartışmaları  120
2.5.2. Doktriner Tartışmalar  121
2.5.2.1. Mali İlkeler İtibarıyla Tartışmalar  122
2.5.2.2. Anayasal Vergileme İlkeleri İtibarıyla Tartışmalar  123
2.5.3. Tartışmalara Konu Olan Vergiler ile İlgili AYM Kararı  128
2.5.3.1. Başvuruda İleri Sürülen Hususlar  128
2.5.3.2. AYM’nin Görüşü ve Kararı  129
2.5.3.3. Karşı Oy Görüşleri  130
2.5.3.4. AYM Kararının Değerlendirilmesi  131
ÜÇÜNCÜ BÖLÜM
2023 YILINDA İHDAS EDİLEN EK VERGİSEL MÜKELLEFİYETLERİN İLKESEL VE ANAYASAL UYARLIĞI
3.1. TÜRKİYE’DE 2023 YILINDA GETİRİLEN EK VERGİSEL MÜKELLEFİYETLERİN
GEREKLİLİĞİ VE KAPSAMI  137
3.1.1. 6 Şubat Depremlerinin Ekonomik ve Mali Etkileri  137
3.1.2. Ek Vergisel Mükellefiyetlerin Kapsamı  140
3.1.2.1. Gelir Vergileri Kapsamında Getirilen Ek Vergisel
Mükellefiyetler  140
3.1.2.2. Servet Vergileri Kapsamında Getirilen Ek Vergisel
Mükellefiyetler  143
3.1.2.3. Harcama Vergileri Kapsamında Öngörülen Vergisel
Mükellefiyet  145
3.2. DOLAYLI VE DOLAYSIZ VERGİ AYRIMI VE 2023 YILINDA İHDAS EDİLEN
VERGİLERİN DEĞERLENDİRİLMESİ  146
3.3. MALİ VE ANAYASAL VERGİLENDİRME İLKELERİ VE 2023 YILINDA İHDAS
EDİLEN VERGİSEL MÜKELLEFİYETLERİN VERGİLENDİRME İLKELERİNE
UYARLIĞI  150
3.3.1. Vergilendirmenin Mali İlkeleri ve 2023 Yılında İhdas Edilen Vergilerin
Değerlendirilmesi  151
3.3.1.1. Vergilendirmede Etkinlik ve Tarafsızlık İlkesi  151
3.3.1.2. Vergilendirmede Verimlilik İlkesi  154
3.3.1.3. Vergilendirmede Açıklık ve Anlaşılırlık İlkesi  157
3.3.2. Vergilendirmenin Anayasal İlkeleri ve 2023 Yılında İhdas Edilen
Vergilerin Değerlendirilmesi  159
3.3.2.1. Vergilerin Genelliği İlkesi  159
3.3.2.2. Mali Güce Göre Vergilendirme İlkesi  161
3.3.2.3. Vergilendirmede Adalet İlkesi  164
3.3.2.4. Vergilerin Kanuniliği İlkesi  168
3.3.2.5. Hukuki Güvenlik İlkesi  174
3.3.2.5.1. Hukuki İstikrar İlkesi  175
3.3.2.5.2. Hukuki Belirlilik İlkesi  176
3.3.2.5.3. Hukuki Öngörülebilirlik İlkesi  177
3.3.2.5.3.1. Kazanılmış Hakların Korunması İlkesi  179
3.3.2.5.3.2. Haklı Beklenti İlkesi  182
3.3.2.5.4. Hukuki Güvenlik İlkesi İtibarıyla Değerlendirme  185
3.3.2.6. Ölçülülük İlkesi  187
3.3.2.7. Seçilen Ülkelerin Anayasalarında Vergilendirme İlkeleri  190
3.4. AYM’NİN EK MTV VE KURUMLAR VERGİSİNE İLİŞKİN KARARI  191
3.4.1. Başvuruda İleri Sürülen Hususlar  191
3.4.2. AYM’nin Görüşü ve Kararı  193
3.4.3. AYM Kararının Değerlendirilmesi ve 1999/51 Esas Sayılı Kararıyla
Karşılaştırılması  195
SONUÇ  197
KAYNAKÇA  205


Selami Demirkol
Ekim 2026
1350.00 TL
İndirimli: 1255.50 TL (%7)
Sepete Ekle
Yusuf Karakoç
Ekim 2026
1650.00 TL
İndirimli: 1534.50 TL (%7)
Sepete Ekle
Zeynep Nihan Çamurcu
Ekim 2026
850.00 TL
Sepete Ekle
Mualla Öncel ...
Eylül 2026
1250.00 TL
İndirimli: 1162.50 TL (%7)
Sepete Ekle


İÇİNDEKİLER
İÇİNDEKİLER
ÖNSÖZ  7
İÇİNDEKİLER  9
TABLOLAR DİZİNİ  13
ŞEKİLLER DİZİNİ  15
KISALTMALAR DİZİNİ  17
GİRİŞ  19
BİRİNCİ BÖLÜM
ULUSAL ACİL DURUMLARDA VERGİLERİN YERİ VE UYGULAMA ÖRNEKLERİ
1.1. OLAĞANÜSTÜ YÖNETİM USULLERİ  24
1.1.1. Olağanüstü Hâl Yönetim Usulü ve Ulusal Acil Durum  27
1.1.2. Hukuk Devletinde Olağanüstü Hâl Yönetim Usulü  31
1.1.2.1. Savaş  35
1.1.2.2. Ekonomik Kriz  36
1.1.2.3. Doğal Afetler  38
1.1.2.4. Salgın Hastalık  39
1.1.2.5. İç Karışıklık  40
1.1.3. Seçilen Ülkelerin Anayasalarında Olağanüstü Yönetim Usulü
Sebepleri ve Değerlendirme  41
1.2. ULUSAL ACİL DURUMLARIN VERGİ HUKUKUNDAKİ GÖRÜNÜMÜ  42
1.3. VERGİLERİN AMAÇSALLIĞI  44
1.3.1. Vergilerin Geleneksel Amacı (Mali Amaç–Fiskal Amaç)  44
1.3.2. Vergilerin Çağdaş Amaçları (Mali Olmayan–Ekstrafiskal Amaçlar)  46
1.3.2.1. İktisadi Amaçları  47
1.3.2.2. Dini ve Ahlaki Amaçları  48
1.3.2.3. Sosyal Amaçları  49
1.4. VERGİLERİN ARAÇSALLIĞI  50
1.4.1. Gelir Sağlama  51
1.4.2. Düzenleme  53
1.4.3. Tedbir Alma  55
1.4.4. Teşvik Etme  57
1.5. ULUSAL ACİL DURUMLARDA VERGİLERİN AMAÇSAL VE ARAÇSAL
ÖZELLİKLERİ  59
1.6. ULUSAL ACİL DURUMLARDA VERGİLERE YÖNELİK ÖRNEKLER  62
1.6.1. Vergileme Örnekleri  63
1.6.1.1. Fahiş Kazanç Vergisi (Excess–Profits Tax)  63
1.6.1.2. Beklenmedik Kazanç Vergisi (Windfall–Profits Tax)  65
1.6.1.3. Varlık Vergisi (Wealth Tax)  67
1.6.1.4. Baş Vergisi (Poll Tax)  70
1.6.1.5. Zafer Vergisi (Victory Tax)  73
1.6.2. Yakın Dönem Ülke Örnekleri  74
1.6.2.1. 2011 Tohoku Depremi ve Tsunamisi Sonrası Vergisel
Önlemler  75
1.6.2.2. 2011 Avustralya Queensland Seli Sonrası Vergisel Önlemler  78
1.6.2.3. 2015 Hindistan Kuraklığı Sonrası Vergisel Önlemler  79
1.6.2.4. 2016 Ekvador Depremi Sonrası Vergisel Önlemler  80
İKİNCİ BÖLÜM
TÜRKİYE’DE ULUSAL ACİL DURUMLARA YÖNELİK EK VERGİSEL MÜKELLEFİYET TECRÜBESİ
2.1. ERKEN CUMHURİYET DÖNEMİ EK VERGİSEL MÜKELLEFİYETLER  84
2.1.1. 1921 Anayasası ve Kurtuluş Savaşı Dönemi Ek Vergisel
Mükellefiyetler  84
2.1.2. 1924 Anayasası ve II. Dünya Savaşı Dönemi Ek Vergisel
Mükellefiyetler  89
2.2. GÜNÜMÜZDE TÜRKİYE’DE ULUSAL ACİL DURUMLARIN ANAYASA HUKUKU
VE VERGİ HUKUKU BAKIMINDAN KAPSAMI  96
2.2.1. Anayasal Kapsam  96
2.2.2. Vergi Hukuku Kapsamı  101
2.3. MARMARA DEPREMLERİNİN EKONOMİK VE MALİ ETKİLERİ İLE DEPREM
SONRASI GETİRİLEN VERGİSEL MÜKELLEFİYETLER VE MUAFİYETLER  104
2.3.1. Marmara Depremlerine Genel Bakış  104
2.3.2. Marmara Depremlerinin Ekonomik ve Mali Etkileri  105
2.3.3. 4481 Sayılı Kanun ile Getirilen Vergisel Mükellefiyetler ve
Muafiyetler  106
2.3.3.1. Genel Olarak  107
2.3.3.2. Gelir ve Kurumlar Vergisi Kapsamında Getirilen Vergisel
Mükellefiyetler  108
2.3.3.3. Emlak Vergisi Kapsamında Getirilen Vergisel Mükellefiyetler  111
2.3.3.4. Motorlu Taşıtlar Vergisi Kapsamında Getirilen Vergisel
Mükellefiyetler  112
2.3.3.5. Özel İletişim Vergisi  113
2.3.3.6. Özel İşlem Vergisi  114
2.3.3.7. Faiz Vergisi  117
2.3.3.8. Veraset ve İntikal Vergisine İlişkin Vergisel Muafiyetler  118
2.4. 4481 SAYILI KANUN İLE GETİRİLEN EK VERGİSEL MÜKELLEFİYETLERİN MALİ
KATKISI  118
2.5. 4481 SAYILI KANUN İLE GETİRİLEN VERGİSEL MÜKELLEFİYETLER ÜZERİNE
TARTIŞMALAR VE İLGİLİ AYM KARARI  119
2.5.1. Pratik ve Güncel Tartışmalar: Deprem Vergisi Tartışmaları  120
2.5.2. Doktriner Tartışmalar  121
2.5.2.1. Mali İlkeler İtibarıyla Tartışmalar  122
2.5.2.2. Anayasal Vergileme İlkeleri İtibarıyla Tartışmalar  123
2.5.3. Tartışmalara Konu Olan Vergiler ile İlgili AYM Kararı  128
2.5.3.1. Başvuruda İleri Sürülen Hususlar  128
2.5.3.2. AYM’nin Görüşü ve Kararı  129
2.5.3.3. Karşı Oy Görüşleri  130
2.5.3.4. AYM Kararının Değerlendirilmesi  131
ÜÇÜNCÜ BÖLÜM
2023 YILINDA İHDAS EDİLEN EK VERGİSEL MÜKELLEFİYETLERİN İLKESEL VE ANAYASAL UYARLIĞI
3.1. TÜRKİYE’DE 2023 YILINDA GETİRİLEN EK VERGİSEL MÜKELLEFİYETLERİN
GEREKLİLİĞİ VE KAPSAMI  137
3.1.1. 6 Şubat Depremlerinin Ekonomik ve Mali Etkileri  137
3.1.2. Ek Vergisel Mükellefiyetlerin Kapsamı  140
3.1.2.1. Gelir Vergileri Kapsamında Getirilen Ek Vergisel
Mükellefiyetler  140
3.1.2.2. Servet Vergileri Kapsamında Getirilen Ek Vergisel
Mükellefiyetler  143
3.1.2.3. Harcama Vergileri Kapsamında Öngörülen Vergisel
Mükellefiyet  145
3.2. DOLAYLI VE DOLAYSIZ VERGİ AYRIMI VE 2023 YILINDA İHDAS EDİLEN
VERGİLERİN DEĞERLENDİRİLMESİ  146
3.3. MALİ VE ANAYASAL VERGİLENDİRME İLKELERİ VE 2023 YILINDA İHDAS
EDİLEN VERGİSEL MÜKELLEFİYETLERİN VERGİLENDİRME İLKELERİNE
UYARLIĞI  150
3.3.1. Vergilendirmenin Mali İlkeleri ve 2023 Yılında İhdas Edilen Vergilerin
Değerlendirilmesi  151
3.3.1.1. Vergilendirmede Etkinlik ve Tarafsızlık İlkesi  151
3.3.1.2. Vergilendirmede Verimlilik İlkesi  154
3.3.1.3. Vergilendirmede Açıklık ve Anlaşılırlık İlkesi  157
3.3.2. Vergilendirmenin Anayasal İlkeleri ve 2023 Yılında İhdas Edilen
Vergilerin Değerlendirilmesi  159
3.3.2.1. Vergilerin Genelliği İlkesi  159
3.3.2.2. Mali Güce Göre Vergilendirme İlkesi  161
3.3.2.3. Vergilendirmede Adalet İlkesi  164
3.3.2.4. Vergilerin Kanuniliği İlkesi  168
3.3.2.5. Hukuki Güvenlik İlkesi  174
3.3.2.5.1. Hukuki İstikrar İlkesi  175
3.3.2.5.2. Hukuki Belirlilik İlkesi  176
3.3.2.5.3. Hukuki Öngörülebilirlik İlkesi  177
3.3.2.5.3.1. Kazanılmış Hakların Korunması İlkesi  179
3.3.2.5.3.2. Haklı Beklenti İlkesi  182
3.3.2.5.4. Hukuki Güvenlik İlkesi İtibarıyla Değerlendirme  185
3.3.2.6. Ölçülülük İlkesi  187
3.3.2.7. Seçilen Ülkelerin Anayasalarında Vergilendirme İlkeleri  190
3.4. AYM’NİN EK MTV VE KURUMLAR VERGİSİNE İLİŞKİN KARARI  191
3.4.1. Başvuruda İleri Sürülen Hususlar  191
3.4.2. AYM’nin Görüşü ve Kararı  193
3.4.3. AYM Kararının Değerlendirilmesi ve 1999/51 Esas Sayılı Kararıyla
Karşılaştırılması  195
SONUÇ  197
KAYNAKÇA  205


Kitap
Bülten
Kitap
Kitap
İndirimli Kitaplar
 
 
Ana Sayfa | 2021 Kaynakça Dokümanı | Hakkımızda | Bülten | Kişisel Verilerin Korunması | Yardım | İletişim

Seçkin Yayıncılık San. Tic. A.Ş.
Copyright © 1996 - 2026