Kategoriler
Eser Adı Yazar Yayınevi Açıklama İçindekiler Barkod
Arama  
Ana Sayfa Sipariş Takip Üyelik Yardım İletişim
 
 
Bülten
   

×
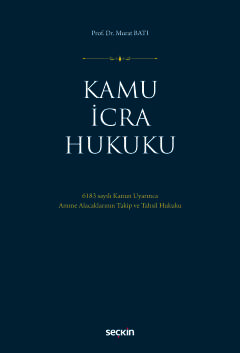
Kamu İcra Hukuku
6183 sayılı Kanun Uyarınca Amme Alacaklarının Takip ve Tahsil Hukuku
Eylül 2026 / 1. Baskı / 672 Syf. / Ciltli
Fiyatı: 2050.00 TL
24 saat içerisinde temin edilir.
 
Sepete Ekle
   

6183 sayılı Amme Alacaklarının Tahsil Usulü Hakkında Kanun, kamu alacaklarının takip ve tahsiline ilişkin temel kanun olmasına rağmen, uygulamada en çok tartışılan ve en sık değişen alanlardan birini oluşturmaktadır.

Bu eser, Kanun hükümlerini yalnızca lafzî olarak açıklamakla yetinmemekte; anayasal ilkeler, Vergi Usul Kanunu, İdari Yargılama Usulü Kanunu, İcra ve İflas Hukuku ile bağlantıları, Anayasa Mahkemesi ve güncel Danıştay içtihatları ışığında sistematik biçimde incelemektedir.

Özellikle son yıllardaki mevzuat değişiklikleri ve yüksek yargı kararları dikkate alınarak hazırlanan bu kitap hem teorik tartışmaları hem de uygulamada karşılaşılan sorunları birlikte ele almakta; akademisyenler, hâkimler, avukatlar, yeminli mali müşavirler, serbest muhasebeci ve mali müşavirler, vergi idaresi personeli ve lisans ile lisansüstü öğrencileri için kapsamlı ve güncel bir başvuru kaynağı sunmaktadır.

Konu Başlıkları
Kamu İcra Hukuku Kavramı ve Kapsamı
6183 Sayılı Kanun'da Yer Alan Kavramlar – Kamu İcra Hukuku Kapsamında Süreler ve Tebligat
Amme Alacaklarının Korunma Usulleri
Kamu İcra Hukukunda Amme Borcunun Tarafları
Amme Borcunun Ödenmesine İlişkin Usul ve Esaslar – Tecil
Amme Alacağının Cebren Tahsil ve Takip Esasları
Zamanaşımı – Terkin – Yasaklar ve Cezalar
Kamu İcra Hukukunda Yargılama Hukuku
Barkod: 9786253611903
Yayın Tarihi: Eylül 2026
Baskı Sayısı:  1
Ebat: 17x25
Sayfa Sayısı: 672
Yayınevi: Seçkin Yayıncılık
Kapak Türü: Ciltli
Dili: Türkçe
Ekler: -


İÇİNDEKİLER
İçindekiler
Ön Söz ve Teşekkür  7
Kısaltmalar  23
Giriş  25
BİRİNCİ BÖLÜM
GENEL OLARAK
1. GİRİŞ  29
2. VERGİ HUKUKUNUN KAPSAMI  31
2.1. Vergi Usul Kanunu’nun Kapsamı  31
2.2. 6183 sayılı Kanun’un Kapsamı  33
3. 2004 SAYILI İCRA VE İFLAS KANUNU’NUN KAPSAMI  33
4. 2004 SAYILI KANUN İLE 6183 SAYILI KANUN’UN KARŞILAŞTIRILMASI  35
5. VERGİ HUKUKUNUN BÖLÜMLERİ  37
5.1. Genel Vergi Hukuku  37
5.2. Özel Vergi Hukuku  38
6. KAMU İCRA HUKUKUNA İLİŞKİN ANAYASAL İLKELER  38
6.1. Hukuk Devleti İlkesi  39
6.1.1. Belirlilik  40
6.1.2. Kıyas Yasağı  42
6.1.3. Vergi Yasalarının Geriye Yürümemesi  45
6.2. Ölçülülük İlkesi  49
6.3. Mülkiyet Hakkı İlkesi  55
6.4. Kanunilik İlkesi  59
6.4.1. Cumhurbaşkanına Verilen Yetkiyle Kanunilik İlkesinin Esnetilmesi  67
6.4.2. Maliye Bakanlığına Verilen Yetkiyle Kanunilik İlkesinin Esnetilmesi  71
6.5. Eşitlik İlkesi  74
7. GENEL KANUN– ÖZEL KANUN ÖNCELİĞİ  78
İKİNCİ BÖLÜM
KAMU İCRA HUKUKU KAVRAMI VE KAPSAMI
1. KAVRAMSAL OLARAK  83
2. 6183 SAYILI KANUN’UN KAPSAMI  86
2.1. Tahsili, Tahsili Emval Kanunu’na Atfedilen Alacaklar  88
2.2. 6183 Sayılı Kanun’a Yapılan Atıfla “Alacağın” “Amme Alacağına” Dönüşme Hususu  95
3. KAMU ALACAĞI KAVRAMI  100
3.1. Kamu Alacağının İdare Açısından Sınıflandırılması  101
3.2. Kamu Alacağının Niteliği Açısından Sınıflandırılması  103
3.2.1. Asli Nitelikteki Kamu Alacakları  104
3.2.1.1. Vergi  104
3.2.1.2. Resim  105
3.2.1.3. Harç  106
3.2.1.4. Harcamalara Katılma Payları  109
3.2.1.5. Şerefiye  110
3.2.1.6. Parafiskal Gelir  111
3.2.1.7. Ek Mali Yükümlülükler  112
3.2.1.8. Benzeri Mali Yükümlülükler  113
3.2.1.9. Vergi Cezaları  115
3.2.1.10. Para Cezaları  118
3.2.1.11. Ceza Tahkik ve Takiplerine Ait Muhakeme Masrafları  118
3.2.2. Fer’i Nitelikteki Kamu Alacakları  119
3.2.2.1. Gecikme Zammı  119
3.2.2.1.1. Gecikme Zammı Oranının Değişmesi  123
3.2.2.1.2. Gecikme Zammının Uygulanmaması  124
3.2.2.1.3. Gecikme Zammının Tebliği  125
3.2.2.1.4. Köylerde Gecikme Zammı  125
3.2.2.1.5. Gecikme Zammı Hesabına İlişkin Örnek  127
3.2.2.2. Gecikme Faizi  128
3.2.2.2.1. Gecikme Faizi Oranı  130
3.2.2.2.2. Tarhiyatın Dava Konusu Yapılmaması Durumunda Gecikme Faizi  130
3.2.2.2.3. Tarhiyatın Dava Konusu Yapılması Durumunda Gecikme Faizi  131
3.2.2.2.4. Kanun Yolundan Vazgeçme Durumunda Gecikme Faizi  131
3.2.2.2.5. Mükellefe İade Edilen Alacaklara Faiz Ödenmesi  131
3.2.2.3. Gecikme Faizi ile Gecikme Zammının Farkları ve Benzer Yönleri  132
3.2.2.4. Tecil Faizi  134
3.2.2.5. Pişmanlık Zammı  135
3.2.2.6. Haksız Çıkma Zammı  138
3.2.2.7. İzah Zammı  138
3.2.3. Kurumların Kamu Hizmetlerinin Yürütülmesinden Doğan Kamu Alacakları  140
3.2.4. Takip Masrafları  141
3.2.5. Atıf Yapılan Kamu Alacakları  142
ÜÇÜNCÜ BÖLÜM
6183 SAYILI KANUN’DA YER ALAN KAVRAMLAR
1. 6183 SAYILI KANUN M.3’TE YER ALAN KAVRAMLAR  143
1.1. Amme Alacağı  145
1.2. Amme Borçlusu  145
1.3. Alacaklı Amme İdaresi  146
1.4. Tahsil Dairesi  147
1.5. Mal Kavramı  148
1.6. Para Cezası  149
1.7. “Tahsil Edilemeyen” ve “Tahsil Edilemeyeceği Anlaşılan” Amme Alacağı Terimi  150
1.8. Takibat Giderleri  151
2. TAKİBATA SALAHİYETLİ TAHSİL DAİRESİ  152
DÖRDÜNCÜ BÖLÜM
KAMU İCRA HUKUKU KAPSAMINDA SÜRELER VE TEBLİGAT
1. GENEL OLARAK  155
2. SÜRELER  155
2.1. VUK Uyarınca Sürelerin Hesaplanması  156
2.2. İYUK Uyarınca Sürelerin Hesaplanması  157
2.3. Vergi Hukukunda Süreleri Uzatan Etmenler  159
2.3.1. Resmi Tatil  159
2.3.2. İdari Tatil  160
2.3.3. Mali Tatil  161
2.3.3.1. Mali Tatil Nedeniyle Sürelerin Uzaması  163
2.3.3.2. Vadenin Mali Tatile Denk Gelmesi  164
2.3.3.3. Mali Tatil Nedeniyle Sürelerin İşlememesi  164
2.3.3.4. Mali Tatil Uygulanmayan Amme Alacakları  167
2.3.3.5. Mali Tatilin Bittiği Günden Sonraki Beş Gün İçinde Biten Süreler  168
2.3.3.6. Beyanname Verme Süresi Mali Tatil Nedeniyle Uzamış Olan Vergilerde Ödenme Süresi  168
2.3.4. Adli Tatil  169
2.3.5. Mücbir Sebep  171
2.3.5.1. Mücbir Sebebin Kapsamı  174
2.3.5.2. Mücbir Sebebin 6183 sayılı Kanun’daki Sürelere Etkisi  177
2.3.5.3. Mücbir Sebebin Yargı Yoluna Başvuru Süresine Etkisi  180
2.3.5.4. Sonuçları Açısından  182
2.3.5.5. Mücbir Sebebin Kişiler Bakımından Kapsamı  184
2.3.5.6. Gümrük Vergileri Açısından Mücbir Sebep  185
2.3.6. Zor Durum Hali  186
2.3.7. Ölüm Halinde Sürelerin Uzaması  187
2.3.8. Diğer Sebepler  188
3. TEBLİGAT  189
3.1. Tebligatın Hangi Kanuna Göre Yapılacağı Hususu  190
3.1.1. Tebligatın VUK ya da Tebligat Kanunu Uyarınca Yapılması  190
3.1.2. 6183 sayılı Kanun Uyarınca Tebligatın Yapılması  192
3.1.3. Yargı Kararlarının Tebliği  194
3.2. Tebligatın Hukuki İçeriği  195
3.3. Tebliğ Yapılacak Kişiler  197
3.4. Tebliğ Yapılacakların Bulunmaması Durumunda  201
3.5. Tebliğ Usulleri  204
3.5.1. Posta Yoluyla Tebliğ Usulü  205
3.5.1.1. Bilinen Adres Kavramı  206
3.5.1.2. Kapıya Pusula Yapıştırma  211
3.5.2. İlan Yoluyla Tebliğ Usulü  216
3.5.3. Memur Vasıtasıyla Tebliğ Usulü  221
3.5.4. Elektronik Ortamda Tebliğ Usulü  222
3.6. UYAP Üzerinden Belgenin Görüntülenmesinin Tebliğ Yerine Geçip Geçmeyeceği  225
3.7. Hatalı Tebliğ  228
BEŞİNCİ BÖLÜM
AMME ALACAKLARININ KORUNMA USULLERİ
1. GENEL OLARAK  231
2. TEMİNAT İSTEME  232
2.1. İle’nin Edat mı Yoksa Bağlaç mı Olduğu Sorunsalı  233
2.2. “Temas Eden” Kavramı  237
2.3. İlk Hesaplara Göre Teminat İstenmesi  237
2.4. İkametgâh Şartı  239
2.5. Teminat Miktarı  241
2.6. Teminatın Muhatabı  242
2.7. Teminat Olarak Kabul Edilenler  242
2.8. Şahsi Kefalet  244
2.9. Teminat Hükmünde Olan Eşya  246
3. İHTİYATİ HACİZ  247
3.1. İhtiyati Hacze Konu Amme Borçları  248
3.2. İhtiyati Haciz Kararının Alınmasında Yetkili Merci  249
3.3. İhtiyati Haczin Sebepleri  250
3.3.1. 6183 Sayılı Kanun m.9’da Yer Alan Teminat İstenmesi Gerektiren Durumun Varlığı Halinde  251
3.3.2. Kamu Borçlusunun Belli Bir İkametgâhının Bulunmaması  253
3.3.3. Borçlunun Kaçmış Olması veya Kaçması, Mallarını Kaçırması ve Hileli Yollara Sapma İhtimallerinin Olması Halinde  254
3.3.4. Teminat ya da Kefil Gösterilmemiş Olması Halinde  260
3.3.5. Mal Bildirimine Çağrılan Borçlunun Belli Bir Müddet İçinde Mal Bildiriminde Bulunmaması veya Noksan Bildirimde Bulunmuş Olması Halinde  261
3.3.6. Hüküm Verilmiş Olsun Olmasın Para Cezasını Gerektiren Bir Fiil Dolayısıyla Kamu Davası Açılması Halinde  262
3.3.7. Tasarrufun İptali Davasının Açılmasını Gerektiren Hallerin Olması Halinde  263
3.4. İhtiyati Haczin Tutarı  264
3.5. İhtiyati Haczin Dava Konusu Yapılması  264
3.6. İhtiyati Haczin Kaldırılması  265
3.7. İhtiyati Haczin ve Teminatın Kim Hakkında Uygulanacağı Hususu  266
3.8. İhtiyati Haczi Kesin Hacizden Ayıran Hususlar  271
4. İHTİYATİ TAHAKKUK  272
4.1. İhtiyati Tahakkukun Sebepleri  274
4.2. İhtiyati Tahakkukun Dava Konusu Yapılması  276
4.3. İhtiyati Tahakkukun Neticeleri ve Tutarı  278
4.4. İhtiyati Tahakkukun Düzeltilmesi  279
5. DİĞER KORUMA HÜKÜMLERİ  281
5.1. Rüçhan Hakkı  282
5.2. Amme Alacağını Kesip Ödeme Zorunluluğu  286
5.3. Amme Alacağı Ödenmeden Yapılmayacak İşlemler  287
5.4. Takas  290
5.5. Hükümsüz Sayılan İşlemler  292
5.6. İptal Davası  299
5.7. Yurt Dışı Çıkış Yasağı  300
ALTINCI BÖLÜM
KAMU İCRA HUKUKUNDA AMME BORCUNUN TARAFLARI
1. GENEL OLARAK  303
2. VERGİ YÜKÜMLÜSÜ  307
2.1. Vergi Mükellefi  308
2.2. Vergi Sorumlusu  309
2.2.1. Vergi Kesenlerin Sorumluluğu  310
2.2.2. Temsilcilerin Sorumluluğu  313
2.2.2.1. Kanuni Temsil  313
2.2.2.1.1. VUK Uyarınca Kanuni Temsil  315
2.2.2.1.1.1. Tüzel Kişilerin ve Tüzel Kişiliği Olmayan Teşekküllerin Kanuni Temsilcilerinin Vergi Sorumluluğu  317
2.2.2.1.1.1.1. Anonim Şirketlerde Sorumluluk  317
2.2.2.1.1.1.2. Limited Şirketlerde Sorumluluk  321
2.2.2.1.1.1.3. Kolektif Şirketlerde Sorumluluk  322
2.2.2.1.1.1.4. Komandit Şirketlerde Sorumluluk  323
2.2.2.1.1.1.5. Kooperatiflerde Sorumluluk  323
2.2.2.1.1.1.6. Adi Ortaklıklarda Sorumluluk  324
2.2.2.1.1.1.7. Tüzel Kişilerin Kanuni Temsilcilerinin Vergi Cezası Yönünden Sorumluluğu  326
2.2.2.1.1.2. Türkiye’de Bulunmayan Mükelleflerin Türkiye’deki Kanuni Temsilcilerinin Vergi Sorumluluğu  328
2.2.2.1.1.3. Tasfiye Dönemine İlişkin Kanuni Temsilcilerin Sorumluluğu  329
2.2.2.1.1.4. Küçük ve Kısıtlıların Kanuni Temsilcilerinin Sorumluluğu  333
2.2.2.1.2. Limited Şirket Ortaklarının Sorumluluğu  334
2.2.2.1.3. 6183 sayılı Kanun Mükerrer m.35 Uyarınca Kanuni Temsil  341
2.2.2.1.4. VUK m.10 ile 6183 sayılı Kanun mük. m.35 Karşılaştırılması  357
2.2.2.1.4.1. Kapsam Açısından  357
2.2.2.1.4.2. Hukuki Dayanak Açısından  358
2.2.2.1.4.3. Kusur Unsuru Açısından  358
2.2.2.1.4.4. Rücu İmkanı Açısından  359
2.2.2.1.5. Kanuni Temsilci ve Limited Şirket Ortağının Takibinde Değer Biçme Şartı  359
2.2.2.2. İradi Temsil  360
2.2.3. Müteselsil Sorumluluk  361
2.2.4. Müşterek Sorumluluk  362
2.2.5. Mali Müşavirlerin Sorumluluğu  362
2.2.5.1. Serbest Muhasebeci Mali Müşavirlerin Sorumluluğu  366
2.2.5.2. Yeminli Mali Müşavirlerin Sorumluluğu  373
3. GELİR İDARESİ  376
3.1. Defterdarlık  377
3.2. Vergi Dairesi  378
3.3. Takdir Komisyonları  379
4. DİĞER KURUM VE KURULUŞLAR  379
YEDİNCİ BÖLÜM
AMME BORCUNUN ÖDENMESİNE İLİŞKİN USUL VE ESASLAR
1. GENEL OLARAK  381
2. VERGİLENDİRME SÜRECİ İLE KESİNLEŞME  382
3. ÖDEME SÜRESİ  385
4. ÖDEME YERİ  387
5. ÖDEME ŞEKLİ  388
6. ÖDEMENİN MAHSUP EDİLECEĞİ ALACAKLAR  389
7. HUSUSİ ÖDEME ŞEKİLLERİ  391
8. ÖDEME USULLERİ  397
9. VERGİ CÜZDANLARI  399
SEKİZİNCİ BÖLÜM
TECİL
1. GENEL OLARAK  403
2. TECİL  403
2.1. Tecilin Koşulları  406
2.1.1. Çok Zor Duruma Düşme  407
2.1.2. Başvurunun Yazılı Olması  409
2.1.3. Teminat Gösterilmesi  410
2.1.4. İyi Niyetli Olma  411
2.2. Tecilin Kapsamı  411
2.3. Tecil Faizi  412
2.4. Tecil Faiz Oranı Değişikliği Durumunda  414
2.5. Tecilden Yararlanacaklar  415
2.6. Tecil Yetkisi  415
2.7. Tecil Şartlarının İhlali  415
2.8. Tecil Aşamasında Borcu Yoktur Yazısı Alma  416
2.9. Süreli Ret  416
3. VERGİYE UYUMLU MÜKELLEFLERİN BORÇLARININ TECİLİ  416
3.1. Kapsam  419
3.2. Tecilin Koşulları  420
3.3. Teminat Tutarı  422
3.4. Tecil Şartlarına Riayet Edilmemesi  422
3.5. Teminat Olarak Gösterilen Malın Satışına İzin Verilmesi  423
4. 6183 SAYILI KANUN M.48 İLE M.48/A’NIN KARŞILAŞTIRMALI DEĞERLENDİRİLMESİ  425
5. TECİL EDİLMİŞ AMME ALACAĞI İLE İLGİLİ OLARAK YÜRÜTMENİN DURDURULMA KARARININ VERİLMESİ  426
DOKUZUNCU BÖLÜM
AMME ALACAĞININ CEBREN TAHSİL VE TAKİP ESASLARI
1. CEBREN TAHSİL  429
2. CEBREN TAHSİL USULLERİ  429
2.1. Ödeme Emri  430
2.1.1. Ödeme Emri Gönderilecek Amme Alacakları  432
2.1.2. Ödeme Emri Düzenlenmesi İçin Ön Şartlar  433
2.1.3. Ödeme Emrinin Tebliği  437
2.1.4. Tazyik Hapsi  440
2.1.5. Ödeme Emri Tebliğinin Zamanaşımını Kesmesi  441
2.1.6. Teminata Bağlanmış Amme Alacakları İçin Ödeme Emri  442
2.1.7. Ödeme Emrine Karşı Dava Açma  442
2.2. Mal Bildirimi  444
2.3. Teminatlı Alacaklarda Takip Yolu  448
2.4. Kefil ve Yabancı Şahıs veya Kurumların Mümessillerini Takip  449
2.5. Haciz  449
2.5.1. Haczin Hukuki Niteliği  451
2.5.2. Haciz Varakası  452
2.5.3. Köylerde Haciz  454
2.5.4. Haciz Türleri  455
2.5.4.1. Menkul Malların Haczi  456
2.5.4.2. Gayrimenkullerin ve Gemilerin Haczi  465
2.5.4.3. Elektronik Haciz  469
2.5.5. Teferruğ  472
2.5.6. Haczedilemeyecek Mallar  473
2.5.7. Kısmen Haczedilebilen Gelirler  476
2.5.8. Yetişmemiş Mahsullerin Haczi  479
2.5.9. Haciz İşleminde Görevli Mahkeme  479
2.5.10. Haciz İşlemine İlişkin Dava Açma Süresi  481
2.5.11. Haczin Neticeleri  482
2.5.12. Zor Kullanma  483
2.6. İflas Yoluyla Takip  485
3. ACİZ HALİ  488
4. KONKORDATO  489
5. YASAKLAR VE CEZALAR  491
ONUNCU BÖLÜM
ZAMANAŞIMI
1. GENEL OLARAK ZAMANAŞIMI KAVRAMI  495
2. TARH ZAMANAŞIMI  495
2.1. Tarh Zamanaşımının Kapsamı  496
2.2. Tarh Zamanaşımının Durması  497
2.3. Tarh Zamanaşımı Hesabında Vergiyi Doğuran Olaya Bağlı Olmayan Durumlar  499
3. VERGİ KABAHATLERİNE İLİŞKİN CEZA KESME ZAMANAŞIMI  501
4. TAHSİL ZAMANAŞIMI  502
4.1. Tahsil Zamanaşımının Durması  503
4.1.1. Hileli İflas  503
4.1.2. Terekenin Tasfiyesi Dolayısıyla Borçlu Hakkında Takibat Yapılamaması  505
4.1.3. Borçlunun Yurt Dışına Çıkması  505
4.2. Tahsil Zamanaşımının Kesilmesi  505
4.2.1. Tahsil Zamanaşımını Kesen Nedenler  506
4.2.1.1. Ödeme  507
4.2.1.2. Haciz Tatbiki  511
4.2.1.3. Cebren Tahsil ve Takip Muameleleri Sonucunda Yapılan Her Çeşit Tahsilat  516
4.2.1.4. Ödeme Emri Tebliği  517
4.2.1.5. Mal Bildirimi, Mal Edinme ve Mal Artmalarının Bildirilmesi  518
4.2.1.6. Kefile Tatbik  519
4.2.1.7. İhtilaflı Amme Alacaklarında Yargı Mercilerince Bozma Kararı Verilmesi  519
4.2.1.8. Amme Alacağının Teminata Bağlanması  520
4.2.1.9. Kaza Mercilerince İcranın Tehirine Karar Verilmesi  520
4.2.1.10. İki Amme İdaresi Arasında Mevcut Bir Borç için Alacaklı Amme İdaresi Tarafından Borçlu Amme İdaresine Borcun Ödenmesi için Yazı ile Müracaat Edilmesi  521
4.2.1.11. Amme Alacağının Özel Kanunlara Göre Ödenmek Üzere Müracaatta Bulunulması ve/veya Ödeme Planına Bağlanması  521
4.3. Mücbir Sebebin Tahsil Zamanaşımına Etkisi  522
4.4. Para Cezalarında Tahsil Zamanaşımı  523
4.4.1. Adli Para Cezaları Açısından  523
4.4.2. İdari Para Cezaları Açısından  524
ONBİRİNCİ BÖLÜM
TERKİN
1. GENEL OLARAK TERKİN KAVRAMI  527
2. VUK’A GÖRE TERKİN  527
3. 6183 SAYILI KANUN M.105 UYARINCA TERKİN  530
4. 6183 SAYILI KANUN M.105 VE VUK M.115 UYARINCA TERKİN KARŞILAŞTIRILMASI  532
5. TAHSİL İMKÂNSIZLIĞI SEBEBİYLE TERKİN  533
ONİKİNCİ BÖLÜM
YASAKLAR VE CEZALAR
1. GENEL OLARAK  535
2. 6183 SAYILI KANUN’UN UYGULANMASIYLA GÖREVLİ OLANLARA YÖNELİK YASAKLAR VE YAPTIRIMLAR  535
2.1. Sırrın İfşası Yasağı ve Cezası  536
2.2. Artırmalara Katılma Yasağı ve Cezası  539
2.3. Takdir İşlerine Katılma Yasağı ve Cezası  540
3. AMME BORÇLULARINA YÖNELİK YASAKLAR VE YAPTIRIMLAR  541
3.1. Amme Alacağının Tahsiline Engel Olma Yasağı ve Cezası  541
3.2. Gerçeğe Aykırı Bildirimde Bulunma Yasağı ve Cezası  543
3.3. Mal Edinme ve Artırımları Bildirmeme Yasağı ve Cezası  543
3.4. İstenilecek Bilgileri Vermeme Yasağı ve Cezası  544
4. ÜÇÜNCÜ KİŞİLERE GETİRİLEN YASAKLAR VE YAPTIRIMLAR  545
5. SUÇLARIN TAKİP YÖNTEMİ  546
ONÜÇÜNCÜ BÖLÜM
KAMU İCRA HUKUKUNDA YARGILAMA HUKUKU
1. GENEL OLARAK  547
2. VERGİ YARGILAMA USULÜNE HAKİM OLAN İLKELER  548
2.1. Yazılılık İlkesi  548
2.2. Re’sen Araştırma İlkesi  548
2.3. Delil Serbestisi İlkesi  550
2.3.1. Hukuka Aykırı Delil  557
2.3.2. Şahit İfadesi  561
2.4. Kıyas Yasağı  565
2.5. Ekonomik Yaklaşım  566
2.6. İddia ve Savunmanın Genişletilme ve Değiştirilme Yasağı  567
2.7. Usul Ekonomisi İlkesi  569
3. VERGİ YARGISINDA GÖREVLİ YERLER  569
3.1. Vergi Mahkemeleri  569
3.2. Bölge İdare Mahkemeleri  572
3.3. Danıştay  572
3.3.1. Danıştay Üçüncü Daire  573
3.3.2. Danıştay Yedinci Daire  573
3.3.3. Danıştay Dokuzuncu Daire  574
3.3.4. Danıştay İdari ve Vergi Dava Daireleri Kurulu  574
3.3.5. Danıştay İçtihatları Birleştirme Kurulu  576
4. VERGİ YARGISINDA DAVA AÇMA SÜRELERİ  577
5. 6183 SAYILI KANUNDAN KAYNAKLI DAVALAR  578
5.1. Teminat İsteme İşlemine İlişkin  578
5.2. İhtiyati Hacze İlişkin  579
5.3. İhtiyati Tahakkuka İlişkin  580
5.4. Ödeme Emrine İlişkin  584
5.4.1. Ödeme Emrine Karşı Dava Açma Süresi  585
5.4.2. Görevli Mahkeme  588
5.4.3. Ödeme Emrine Karşı Dava Açma Sebepleri  592
5.4.3.1. “Böyle Bir Borcum Yoktur” İddiası  593
5.4.3.2. “Kısmen Ödedim” İddiası  606
5.4.3.3. “Zamanaşımına Uğradı” İddiası  607
5.4.3.4. Ödeme Emri Tebliğine ve Tahakkuk İşlemine İlişkin İddia  608
5.4.4. Ödeme Emrine Karşı Dava Açma Süresini Uzatan Sebepler  613
5.4.5. Kamu Denetçiliği Kurumuna Başvurma  614
5.4.6. Ödeme Emri ve Haksız Çıkma Zammı  615
5.4.7. Ödeme Emrine Karşı Açılan Davanın, Davaya Konu Borcun Tahsilatına Etkisi  616
5.4.8. Ödeme Emri Aşamasında Düzeltme İşlemleri  618
5.5. Hacze İlişkin  626
6. AYNI (MÜŞTEREK) DİLEKÇE İLE DAVA AÇMA  629
6.1. Birden Fazla İşleme Karşı Tek Dilekçe ile Dava Açma  631
6.1.1. Maddi Yönden Bağlı Olma  632
6.1.2. Hukuki Yönden Bağlı Olma  632
6.1.3. Neden–Sonuç İlişkisi  633
6.1.4. Diğer Koşullar  633
6.1.4.1. Aynı Yargı Kolunun Görevli Olması  634
6.1.4.2. Aynı İdari Yargının Yetkili Olması  634
6.1.4.3. İnceleme Merciinin Aynı Olması  634
6.1.4.4. Dava Süresinin Geçmemiş Olması  635
6.2. Birden Fazla Davacının Aynı İşleme Karşı Tek Dilekçeyle (Müşterek) Dava Açması  635
7. VERGİ YARGILAMASINDA DURUŞMA  636
8. İSTİNAF KANUN YOLU  638
9. TEMYİZ KANUN YOLU  640
10. DAVA AÇMA SÜRELERİNİ UZATAN HALLER  644
10.1. Resmî Tatilin Sürelere Etkisi  644
10.2. İdari Tatilin Sürelere Etkisi  644
10.3. Mali Tatilin Sürelere Etkisi  645
10.4. Adli Tatilin Sürelere Etkisi  646
10.5. Mücbir Sebebin Sürelere Etkisi  647
11. TEBLİĞ EVRAKINDA DAVA AÇMA YERİ VE SÜRESİ BELİRTİLMEMİŞSE  647
12. ANAYASA MAHKEMESİ NEZDİNDE SÜREÇ  651
13. ANAYASA MAHKEMESİ NEZDİNDE BİREYSEL BAŞVURU SÜRECİ  654
Son Söz  657
Kaynakça  661
Kavram Dizini  669


Murat Batı
Ağustos 2026
1450.00 TL
İndirimli: 1305.00 TL (%10)
Sepete Ekle
Seçkin Yayıncılık
Eylül 2026
500.00 TL
İndirimli: 425.00 TL (%15)
Sepete Ekle
Nurettin Bilici ...
Eylül 2026
399.00 TL
İndirimli: 371.07 TL (%7)
Sepete Ekle
Mualla Öncel ...
Eylül 2026
1250.00 TL
İndirimli: 1162.50 TL (%7)
Sepete Ekle


İÇİNDEKİLER
İçindekiler
Ön Söz ve Teşekkür  7
Kısaltmalar  23
Giriş  25
BİRİNCİ BÖLÜM
GENEL OLARAK
1. GİRİŞ  29
2. VERGİ HUKUKUNUN KAPSAMI  31
2.1. Vergi Usul Kanunu’nun Kapsamı  31
2.2. 6183 sayılı Kanun’un Kapsamı  33
3. 2004 SAYILI İCRA VE İFLAS KANUNU’NUN KAPSAMI  33
4. 2004 SAYILI KANUN İLE 6183 SAYILI KANUN’UN KARŞILAŞTIRILMASI  35
5. VERGİ HUKUKUNUN BÖLÜMLERİ  37
5.1. Genel Vergi Hukuku  37
5.2. Özel Vergi Hukuku  38
6. KAMU İCRA HUKUKUNA İLİŞKİN ANAYASAL İLKELER  38
6.1. Hukuk Devleti İlkesi  39
6.1.1. Belirlilik  40
6.1.2. Kıyas Yasağı  42
6.1.3. Vergi Yasalarının Geriye Yürümemesi  45
6.2. Ölçülülük İlkesi  49
6.3. Mülkiyet Hakkı İlkesi  55
6.4. Kanunilik İlkesi  59
6.4.1. Cumhurbaşkanına Verilen Yetkiyle Kanunilik İlkesinin Esnetilmesi  67
6.4.2. Maliye Bakanlığına Verilen Yetkiyle Kanunilik İlkesinin Esnetilmesi  71
6.5. Eşitlik İlkesi  74
7. GENEL KANUN– ÖZEL KANUN ÖNCELİĞİ  78
İKİNCİ BÖLÜM
KAMU İCRA HUKUKU KAVRAMI VE KAPSAMI
1. KAVRAMSAL OLARAK  83
2. 6183 SAYILI KANUN’UN KAPSAMI  86
2.1. Tahsili, Tahsili Emval Kanunu’na Atfedilen Alacaklar  88
2.2. 6183 Sayılı Kanun’a Yapılan Atıfla “Alacağın” “Amme Alacağına” Dönüşme Hususu  95
3. KAMU ALACAĞI KAVRAMI  100
3.1. Kamu Alacağının İdare Açısından Sınıflandırılması  101
3.2. Kamu Alacağının Niteliği Açısından Sınıflandırılması  103
3.2.1. Asli Nitelikteki Kamu Alacakları  104
3.2.1.1. Vergi  104
3.2.1.2. Resim  105
3.2.1.3. Harç  106
3.2.1.4. Harcamalara Katılma Payları  109
3.2.1.5. Şerefiye  110
3.2.1.6. Parafiskal Gelir  111
3.2.1.7. Ek Mali Yükümlülükler  112
3.2.1.8. Benzeri Mali Yükümlülükler  113
3.2.1.9. Vergi Cezaları  115
3.2.1.10. Para Cezaları  118
3.2.1.11. Ceza Tahkik ve Takiplerine Ait Muhakeme Masrafları  118
3.2.2. Fer’i Nitelikteki Kamu Alacakları  119
3.2.2.1. Gecikme Zammı  119
3.2.2.1.1. Gecikme Zammı Oranının Değişmesi  123
3.2.2.1.2. Gecikme Zammının Uygulanmaması  124
3.2.2.1.3. Gecikme Zammının Tebliği  125
3.2.2.1.4. Köylerde Gecikme Zammı  125
3.2.2.1.5. Gecikme Zammı Hesabına İlişkin Örnek  127
3.2.2.2. Gecikme Faizi  128
3.2.2.2.1. Gecikme Faizi Oranı  130
3.2.2.2.2. Tarhiyatın Dava Konusu Yapılmaması Durumunda Gecikme Faizi  130
3.2.2.2.3. Tarhiyatın Dava Konusu Yapılması Durumunda Gecikme Faizi  131
3.2.2.2.4. Kanun Yolundan Vazgeçme Durumunda Gecikme Faizi  131
3.2.2.2.5. Mükellefe İade Edilen Alacaklara Faiz Ödenmesi  131
3.2.2.3. Gecikme Faizi ile Gecikme Zammının Farkları ve Benzer Yönleri  132
3.2.2.4. Tecil Faizi  134
3.2.2.5. Pişmanlık Zammı  135
3.2.2.6. Haksız Çıkma Zammı  138
3.2.2.7. İzah Zammı  138
3.2.3. Kurumların Kamu Hizmetlerinin Yürütülmesinden Doğan Kamu Alacakları  140
3.2.4. Takip Masrafları  141
3.2.5. Atıf Yapılan Kamu Alacakları  142
ÜÇÜNCÜ BÖLÜM
6183 SAYILI KANUN’DA YER ALAN KAVRAMLAR
1. 6183 SAYILI KANUN M.3’TE YER ALAN KAVRAMLAR  143
1.1. Amme Alacağı  145
1.2. Amme Borçlusu  145
1.3. Alacaklı Amme İdaresi  146
1.4. Tahsil Dairesi  147
1.5. Mal Kavramı  148
1.6. Para Cezası  149
1.7. “Tahsil Edilemeyen” ve “Tahsil Edilemeyeceği Anlaşılan” Amme Alacağı Terimi  150
1.8. Takibat Giderleri  151
2. TAKİBATA SALAHİYETLİ TAHSİL DAİRESİ  152
DÖRDÜNCÜ BÖLÜM
KAMU İCRA HUKUKU KAPSAMINDA SÜRELER VE TEBLİGAT
1. GENEL OLARAK  155
2. SÜRELER  155
2.1. VUK Uyarınca Sürelerin Hesaplanması  156
2.2. İYUK Uyarınca Sürelerin Hesaplanması  157
2.3. Vergi Hukukunda Süreleri Uzatan Etmenler  159
2.3.1. Resmi Tatil  159
2.3.2. İdari Tatil  160
2.3.3. Mali Tatil  161
2.3.3.1. Mali Tatil Nedeniyle Sürelerin Uzaması  163
2.3.3.2. Vadenin Mali Tatile Denk Gelmesi  164
2.3.3.3. Mali Tatil Nedeniyle Sürelerin İşlememesi  164
2.3.3.4. Mali Tatil Uygulanmayan Amme Alacakları  167
2.3.3.5. Mali Tatilin Bittiği Günden Sonraki Beş Gün İçinde Biten Süreler  168
2.3.3.6. Beyanname Verme Süresi Mali Tatil Nedeniyle Uzamış Olan Vergilerde Ödenme Süresi  168
2.3.4. Adli Tatil  169
2.3.5. Mücbir Sebep  171
2.3.5.1. Mücbir Sebebin Kapsamı  174
2.3.5.2. Mücbir Sebebin 6183 sayılı Kanun’daki Sürelere Etkisi  177
2.3.5.3. Mücbir Sebebin Yargı Yoluna Başvuru Süresine Etkisi  180
2.3.5.4. Sonuçları Açısından  182
2.3.5.5. Mücbir Sebebin Kişiler Bakımından Kapsamı  184
2.3.5.6. Gümrük Vergileri Açısından Mücbir Sebep  185
2.3.6. Zor Durum Hali  186
2.3.7. Ölüm Halinde Sürelerin Uzaması  187
2.3.8. Diğer Sebepler  188
3. TEBLİGAT  189
3.1. Tebligatın Hangi Kanuna Göre Yapılacağı Hususu  190
3.1.1. Tebligatın VUK ya da Tebligat Kanunu Uyarınca Yapılması  190
3.1.2. 6183 sayılı Kanun Uyarınca Tebligatın Yapılması  192
3.1.3. Yargı Kararlarının Tebliği  194
3.2. Tebligatın Hukuki İçeriği  195
3.3. Tebliğ Yapılacak Kişiler  197
3.4. Tebliğ Yapılacakların Bulunmaması Durumunda  201
3.5. Tebliğ Usulleri  204
3.5.1. Posta Yoluyla Tebliğ Usulü  205
3.5.1.1. Bilinen Adres Kavramı  206
3.5.1.2. Kapıya Pusula Yapıştırma  211
3.5.2. İlan Yoluyla Tebliğ Usulü  216
3.5.3. Memur Vasıtasıyla Tebliğ Usulü  221
3.5.4. Elektronik Ortamda Tebliğ Usulü  222
3.6. UYAP Üzerinden Belgenin Görüntülenmesinin Tebliğ Yerine Geçip Geçmeyeceği  225
3.7. Hatalı Tebliğ  228
BEŞİNCİ BÖLÜM
AMME ALACAKLARININ KORUNMA USULLERİ
1. GENEL OLARAK  231
2. TEMİNAT İSTEME  232
2.1. İle’nin Edat mı Yoksa Bağlaç mı Olduğu Sorunsalı  233
2.2. “Temas Eden” Kavramı  237
2.3. İlk Hesaplara Göre Teminat İstenmesi  237
2.4. İkametgâh Şartı  239
2.5. Teminat Miktarı  241
2.6. Teminatın Muhatabı  242
2.7. Teminat Olarak Kabul Edilenler  242
2.8. Şahsi Kefalet  244
2.9. Teminat Hükmünde Olan Eşya  246
3. İHTİYATİ HACİZ  247
3.1. İhtiyati Hacze Konu Amme Borçları  248
3.2. İhtiyati Haciz Kararının Alınmasında Yetkili Merci  249
3.3. İhtiyati Haczin Sebepleri  250
3.3.1. 6183 Sayılı Kanun m.9’da Yer Alan Teminat İstenmesi Gerektiren Durumun Varlığı Halinde  251
3.3.2. Kamu Borçlusunun Belli Bir İkametgâhının Bulunmaması  253
3.3.3. Borçlunun Kaçmış Olması veya Kaçması, Mallarını Kaçırması ve Hileli Yollara Sapma İhtimallerinin Olması Halinde  254
3.3.4. Teminat ya da Kefil Gösterilmemiş Olması Halinde  260
3.3.5. Mal Bildirimine Çağrılan Borçlunun Belli Bir Müddet İçinde Mal Bildiriminde Bulunmaması veya Noksan Bildirimde Bulunmuş Olması Halinde  261
3.3.6. Hüküm Verilmiş Olsun Olmasın Para Cezasını Gerektiren Bir Fiil Dolayısıyla Kamu Davası Açılması Halinde  262
3.3.7. Tasarrufun İptali Davasının Açılmasını Gerektiren Hallerin Olması Halinde  263
3.4. İhtiyati Haczin Tutarı  264
3.5. İhtiyati Haczin Dava Konusu Yapılması  264
3.6. İhtiyati Haczin Kaldırılması  265
3.7. İhtiyati Haczin ve Teminatın Kim Hakkında Uygulanacağı Hususu  266
3.8. İhtiyati Haczi Kesin Hacizden Ayıran Hususlar  271
4. İHTİYATİ TAHAKKUK  272
4.1. İhtiyati Tahakkukun Sebepleri  274
4.2. İhtiyati Tahakkukun Dava Konusu Yapılması  276
4.3. İhtiyati Tahakkukun Neticeleri ve Tutarı  278
4.4. İhtiyati Tahakkukun Düzeltilmesi  279
5. DİĞER KORUMA HÜKÜMLERİ  281
5.1. Rüçhan Hakkı  282
5.2. Amme Alacağını Kesip Ödeme Zorunluluğu  286
5.3. Amme Alacağı Ödenmeden Yapılmayacak İşlemler  287
5.4. Takas  290
5.5. Hükümsüz Sayılan İşlemler  292
5.6. İptal Davası  299
5.7. Yurt Dışı Çıkış Yasağı  300
ALTINCI BÖLÜM
KAMU İCRA HUKUKUNDA AMME BORCUNUN TARAFLARI
1. GENEL OLARAK  303
2. VERGİ YÜKÜMLÜSÜ  307
2.1. Vergi Mükellefi  308
2.2. Vergi Sorumlusu  309
2.2.1. Vergi Kesenlerin Sorumluluğu  310
2.2.2. Temsilcilerin Sorumluluğu  313
2.2.2.1. Kanuni Temsil  313
2.2.2.1.1. VUK Uyarınca Kanuni Temsil  315
2.2.2.1.1.1. Tüzel Kişilerin ve Tüzel Kişiliği Olmayan Teşekküllerin Kanuni Temsilcilerinin Vergi Sorumluluğu  317
2.2.2.1.1.1.1. Anonim Şirketlerde Sorumluluk  317
2.2.2.1.1.1.2. Limited Şirketlerde Sorumluluk  321
2.2.2.1.1.1.3. Kolektif Şirketlerde Sorumluluk  322
2.2.2.1.1.1.4. Komandit Şirketlerde Sorumluluk  323
2.2.2.1.1.1.5. Kooperatiflerde Sorumluluk  323
2.2.2.1.1.1.6. Adi Ortaklıklarda Sorumluluk  324
2.2.2.1.1.1.7. Tüzel Kişilerin Kanuni Temsilcilerinin Vergi Cezası Yönünden Sorumluluğu  326
2.2.2.1.1.2. Türkiye’de Bulunmayan Mükelleflerin Türkiye’deki Kanuni Temsilcilerinin Vergi Sorumluluğu  328
2.2.2.1.1.3. Tasfiye Dönemine İlişkin Kanuni Temsilcilerin Sorumluluğu  329
2.2.2.1.1.4. Küçük ve Kısıtlıların Kanuni Temsilcilerinin Sorumluluğu  333
2.2.2.1.2. Limited Şirket Ortaklarının Sorumluluğu  334
2.2.2.1.3. 6183 sayılı Kanun Mükerrer m.35 Uyarınca Kanuni Temsil  341
2.2.2.1.4. VUK m.10 ile 6183 sayılı Kanun mük. m.35 Karşılaştırılması  357
2.2.2.1.4.1. Kapsam Açısından  357
2.2.2.1.4.2. Hukuki Dayanak Açısından  358
2.2.2.1.4.3. Kusur Unsuru Açısından  358
2.2.2.1.4.4. Rücu İmkanı Açısından  359
2.2.2.1.5. Kanuni Temsilci ve Limited Şirket Ortağının Takibinde Değer Biçme Şartı  359
2.2.2.2. İradi Temsil  360
2.2.3. Müteselsil Sorumluluk  361
2.2.4. Müşterek Sorumluluk  362
2.2.5. Mali Müşavirlerin Sorumluluğu  362
2.2.5.1. Serbest Muhasebeci Mali Müşavirlerin Sorumluluğu  366
2.2.5.2. Yeminli Mali Müşavirlerin Sorumluluğu  373
3. GELİR İDARESİ  376
3.1. Defterdarlık  377
3.2. Vergi Dairesi  378
3.3. Takdir Komisyonları  379
4. DİĞER KURUM VE KURULUŞLAR  379
YEDİNCİ BÖLÜM
AMME BORCUNUN ÖDENMESİNE İLİŞKİN USUL VE ESASLAR
1. GENEL OLARAK  381
2. VERGİLENDİRME SÜRECİ İLE KESİNLEŞME  382
3. ÖDEME SÜRESİ  385
4. ÖDEME YERİ  387
5. ÖDEME ŞEKLİ  388
6. ÖDEMENİN MAHSUP EDİLECEĞİ ALACAKLAR  389
7. HUSUSİ ÖDEME ŞEKİLLERİ  391
8. ÖDEME USULLERİ  397
9. VERGİ CÜZDANLARI  399
SEKİZİNCİ BÖLÜM
TECİL
1. GENEL OLARAK  403
2. TECİL  403
2.1. Tecilin Koşulları  406
2.1.1. Çok Zor Duruma Düşme  407
2.1.2. Başvurunun Yazılı Olması  409
2.1.3. Teminat Gösterilmesi  410
2.1.4. İyi Niyetli Olma  411
2.2. Tecilin Kapsamı  411
2.3. Tecil Faizi  412
2.4. Tecil Faiz Oranı Değişikliği Durumunda  414
2.5. Tecilden Yararlanacaklar  415
2.6. Tecil Yetkisi  415
2.7. Tecil Şartlarının İhlali  415
2.8. Tecil Aşamasında Borcu Yoktur Yazısı Alma  416
2.9. Süreli Ret  416
3. VERGİYE UYUMLU MÜKELLEFLERİN BORÇLARININ TECİLİ  416
3.1. Kapsam  419
3.2. Tecilin Koşulları  420
3.3. Teminat Tutarı  422
3.4. Tecil Şartlarına Riayet Edilmemesi  422
3.5. Teminat Olarak Gösterilen Malın Satışına İzin Verilmesi  423
4. 6183 SAYILI KANUN M.48 İLE M.48/A’NIN KARŞILAŞTIRMALI DEĞERLENDİRİLMESİ  425
5. TECİL EDİLMİŞ AMME ALACAĞI İLE İLGİLİ OLARAK YÜRÜTMENİN DURDURULMA KARARININ VERİLMESİ  426
DOKUZUNCU BÖLÜM
AMME ALACAĞININ CEBREN TAHSİL VE TAKİP ESASLARI
1. CEBREN TAHSİL  429
2. CEBREN TAHSİL USULLERİ  429
2.1. Ödeme Emri  430
2.1.1. Ödeme Emri Gönderilecek Amme Alacakları  432
2.1.2. Ödeme Emri Düzenlenmesi İçin Ön Şartlar  433
2.1.3. Ödeme Emrinin Tebliği  437
2.1.4. Tazyik Hapsi  440
2.1.5. Ödeme Emri Tebliğinin Zamanaşımını Kesmesi  441
2.1.6. Teminata Bağlanmış Amme Alacakları İçin Ödeme Emri  442
2.1.7. Ödeme Emrine Karşı Dava Açma  442
2.2. Mal Bildirimi  444
2.3. Teminatlı Alacaklarda Takip Yolu  448
2.4. Kefil ve Yabancı Şahıs veya Kurumların Mümessillerini Takip  449
2.5. Haciz  449
2.5.1. Haczin Hukuki Niteliği  451
2.5.2. Haciz Varakası  452
2.5.3. Köylerde Haciz  454
2.5.4. Haciz Türleri  455
2.5.4.1. Menkul Malların Haczi  456
2.5.4.2. Gayrimenkullerin ve Gemilerin Haczi  465
2.5.4.3. Elektronik Haciz  469
2.5.5. Teferruğ  472
2.5.6. Haczedilemeyecek Mallar  473
2.5.7. Kısmen Haczedilebilen Gelirler  476
2.5.8. Yetişmemiş Mahsullerin Haczi  479
2.5.9. Haciz İşleminde Görevli Mahkeme  479
2.5.10. Haciz İşlemine İlişkin Dava Açma Süresi  481
2.5.11. Haczin Neticeleri  482
2.5.12. Zor Kullanma  483
2.6. İflas Yoluyla Takip  485
3. ACİZ HALİ  488
4. KONKORDATO  489
5. YASAKLAR VE CEZALAR  491
ONUNCU BÖLÜM
ZAMANAŞIMI
1. GENEL OLARAK ZAMANAŞIMI KAVRAMI  495
2. TARH ZAMANAŞIMI  495
2.1. Tarh Zamanaşımının Kapsamı  496
2.2. Tarh Zamanaşımının Durması  497
2.3. Tarh Zamanaşımı Hesabında Vergiyi Doğuran Olaya Bağlı Olmayan Durumlar  499
3. VERGİ KABAHATLERİNE İLİŞKİN CEZA KESME ZAMANAŞIMI  501
4. TAHSİL ZAMANAŞIMI  502
4.1. Tahsil Zamanaşımının Durması  503
4.1.1. Hileli İflas  503
4.1.2. Terekenin Tasfiyesi Dolayısıyla Borçlu Hakkında Takibat Yapılamaması  505
4.1.3. Borçlunun Yurt Dışına Çıkması  505
4.2. Tahsil Zamanaşımının Kesilmesi  505
4.2.1. Tahsil Zamanaşımını Kesen Nedenler  506
4.2.1.1. Ödeme  507
4.2.1.2. Haciz Tatbiki  511
4.2.1.3. Cebren Tahsil ve Takip Muameleleri Sonucunda Yapılan Her Çeşit Tahsilat  516
4.2.1.4. Ödeme Emri Tebliği  517
4.2.1.5. Mal Bildirimi, Mal Edinme ve Mal Artmalarının Bildirilmesi  518
4.2.1.6. Kefile Tatbik  519
4.2.1.7. İhtilaflı Amme Alacaklarında Yargı Mercilerince Bozma Kararı Verilmesi  519
4.2.1.8. Amme Alacağının Teminata Bağlanması  520
4.2.1.9. Kaza Mercilerince İcranın Tehirine Karar Verilmesi  520
4.2.1.10. İki Amme İdaresi Arasında Mevcut Bir Borç için Alacaklı Amme İdaresi Tarafından Borçlu Amme İdaresine Borcun Ödenmesi için Yazı ile Müracaat Edilmesi  521
4.2.1.11. Amme Alacağının Özel Kanunlara Göre Ödenmek Üzere Müracaatta Bulunulması ve/veya Ödeme Planına Bağlanması  521
4.3. Mücbir Sebebin Tahsil Zamanaşımına Etkisi  522
4.4. Para Cezalarında Tahsil Zamanaşımı  523
4.4.1. Adli Para Cezaları Açısından  523
4.4.2. İdari Para Cezaları Açısından  524
ONBİRİNCİ BÖLÜM
TERKİN
1. GENEL OLARAK TERKİN KAVRAMI  527
2. VUK’A GÖRE TERKİN  527
3. 6183 SAYILI KANUN M.105 UYARINCA TERKİN  530
4. 6183 SAYILI KANUN M.105 VE VUK M.115 UYARINCA TERKİN KARŞILAŞTIRILMASI  532
5. TAHSİL İMKÂNSIZLIĞI SEBEBİYLE TERKİN  533
ONİKİNCİ BÖLÜM
YASAKLAR VE CEZALAR
1. GENEL OLARAK  535
2. 6183 SAYILI KANUN’UN UYGULANMASIYLA GÖREVLİ OLANLARA YÖNELİK YASAKLAR VE YAPTIRIMLAR  535
2.1. Sırrın İfşası Yasağı ve Cezası  536
2.2. Artırmalara Katılma Yasağı ve Cezası  539
2.3. Takdir İşlerine Katılma Yasağı ve Cezası  540
3. AMME BORÇLULARINA YÖNELİK YASAKLAR VE YAPTIRIMLAR  541
3.1. Amme Alacağının Tahsiline Engel Olma Yasağı ve Cezası  541
3.2. Gerçeğe Aykırı Bildirimde Bulunma Yasağı ve Cezası  543
3.3. Mal Edinme ve Artırımları Bildirmeme Yasağı ve Cezası  543
3.4. İstenilecek Bilgileri Vermeme Yasağı ve Cezası  544
4. ÜÇÜNCÜ KİŞİLERE GETİRİLEN YASAKLAR VE YAPTIRIMLAR  545
5. SUÇLARIN TAKİP YÖNTEMİ  546
ONÜÇÜNCÜ BÖLÜM
KAMU İCRA HUKUKUNDA YARGILAMA HUKUKU
1. GENEL OLARAK  547
2. VERGİ YARGILAMA USULÜNE HAKİM OLAN İLKELER  548
2.1. Yazılılık İlkesi  548
2.2. Re’sen Araştırma İlkesi  548
2.3. Delil Serbestisi İlkesi  550
2.3.1. Hukuka Aykırı Delil  557
2.3.2. Şahit İfadesi  561
2.4. Kıyas Yasağı  565
2.5. Ekonomik Yaklaşım  566
2.6. İddia ve Savunmanın Genişletilme ve Değiştirilme Yasağı  567
2.7. Usul Ekonomisi İlkesi  569
3. VERGİ YARGISINDA GÖREVLİ YERLER  569
3.1. Vergi Mahkemeleri  569
3.2. Bölge İdare Mahkemeleri  572
3.3. Danıştay  572
3.3.1. Danıştay Üçüncü Daire  573
3.3.2. Danıştay Yedinci Daire  573
3.3.3. Danıştay Dokuzuncu Daire  574
3.3.4. Danıştay İdari ve Vergi Dava Daireleri Kurulu  574
3.3.5. Danıştay İçtihatları Birleştirme Kurulu  576
4. VERGİ YARGISINDA DAVA AÇMA SÜRELERİ  577
5. 6183 SAYILI KANUNDAN KAYNAKLI DAVALAR  578
5.1. Teminat İsteme İşlemine İlişkin  578
5.2. İhtiyati Hacze İlişkin  579
5.3. İhtiyati Tahakkuka İlişkin  580
5.4. Ödeme Emrine İlişkin  584
5.4.1. Ödeme Emrine Karşı Dava Açma Süresi  585
5.4.2. Görevli Mahkeme  588
5.4.3. Ödeme Emrine Karşı Dava Açma Sebepleri  592
5.4.3.1. “Böyle Bir Borcum Yoktur” İddiası  593
5.4.3.2. “Kısmen Ödedim” İddiası  606
5.4.3.3. “Zamanaşımına Uğradı” İddiası  607
5.4.3.4. Ödeme Emri Tebliğine ve Tahakkuk İşlemine İlişkin İddia  608
5.4.4. Ödeme Emrine Karşı Dava Açma Süresini Uzatan Sebepler  613
5.4.5. Kamu Denetçiliği Kurumuna Başvurma  614
5.4.6. Ödeme Emri ve Haksız Çıkma Zammı  615
5.4.7. Ödeme Emrine Karşı Açılan Davanın, Davaya Konu Borcun Tahsilatına Etkisi  616
5.4.8. Ödeme Emri Aşamasında Düzeltme İşlemleri  618
5.5. Hacze İlişkin  626
6. AYNI (MÜŞTEREK) DİLEKÇE İLE DAVA AÇMA  629
6.1. Birden Fazla İşleme Karşı Tek Dilekçe ile Dava Açma  631
6.1.1. Maddi Yönden Bağlı Olma  632
6.1.2. Hukuki Yönden Bağlı Olma  632
6.1.3. Neden–Sonuç İlişkisi  633
6.1.4. Diğer Koşullar  633
6.1.4.1. Aynı Yargı Kolunun Görevli Olması  634
6.1.4.2. Aynı İdari Yargının Yetkili Olması  634
6.1.4.3. İnceleme Merciinin Aynı Olması  634
6.1.4.4. Dava Süresinin Geçmemiş Olması  635
6.2. Birden Fazla Davacının Aynı İşleme Karşı Tek Dilekçeyle (Müşterek) Dava Açması  635
7. VERGİ YARGILAMASINDA DURUŞMA  636
8. İSTİNAF KANUN YOLU  638
9. TEMYİZ KANUN YOLU  640
10. DAVA AÇMA SÜRELERİNİ UZATAN HALLER  644
10.1. Resmî Tatilin Sürelere Etkisi  644
10.2. İdari Tatilin Sürelere Etkisi  644
10.3. Mali Tatilin Sürelere Etkisi  645
10.4. Adli Tatilin Sürelere Etkisi  646
10.5. Mücbir Sebebin Sürelere Etkisi  647
11. TEBLİĞ EVRAKINDA DAVA AÇMA YERİ VE SÜRESİ BELİRTİLMEMİŞSE  647
12. ANAYASA MAHKEMESİ NEZDİNDE SÜREÇ  651
13. ANAYASA MAHKEMESİ NEZDİNDE BİREYSEL BAŞVURU SÜRECİ  654
Son Söz  657
Kaynakça  661
Kavram Dizini  669


Kitap
Bülten
Kitap
Kitap
İndirimli Kitaplar
 
 
Ana Sayfa | 2021 Kaynakça Dokümanı | Hakkımızda | Bülten | Kişisel Verilerin Korunması | Yardım | İletişim

Seçkin Yayıncılık San. Tic. A.Ş.
Copyright © 1996 - 2026