Kategoriler
Eser Adı Yazar Yayınevi Açıklama İçindekiler Barkod
Arama  
Ana Sayfa Sipariş Takip Üyelik Yardım İletişim
 
 
Bülten
   

×
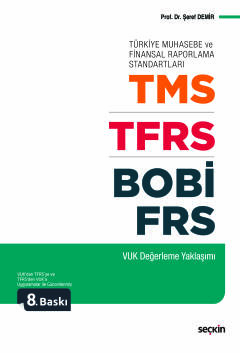
Türkiye Muhasebe ve Finansal Raporlama Standartları
TMS – TFRS – BOBİ FRS
(VUK Değerleme Yaklaşımı)
Kasım 2026 / 8. Baskı / 792 Syf.
Fiyatı: 1555.00 TL
24 saat içerisinde temin edilir.
 
Sepete Ekle

Diğer Baskılar
 Baskı Tarih Fiyatı İndirimli
 7. Ekim 2023 1555.00 TL 825.00 TL (%47) Sepete Ekle
 6. Nisan 2022 820.00 TL 295.00 TL (%64) Sepete Ekle
 5. Şubat 2021 239.00 TL 149.00 TL (%38) Sepete Ekle
 4. Temmuz 2019 99.90 TL 49.90 TL (%50) Sepete Ekle
 3. Haziran 2015 88.00 TL 39.90 TL (%55) Sepete Ekle
 2. Ocak 2014 60.00 TL -      Sepete Ekle
 1. Nisan 2012 85.00 TL -      Sepete Ekle
   

Kitabın yenilenen 8. baskısı; tam set TMS/TFRS ve BOBİ FRS'ye yönelik, sahadaki tüm süreçleri kapsayan zengin uygulama örnekleriyle genişletilmiştir.

Tüm pratik çalışmalarda Kamu Gözetimi Kurumu (KGK) tarafından yayımlanan TMS/TFRS Uygun Hesap Planı esas alınarak tam terminoloji uyumu sağlanmıştır.

Eserde ayrıca vergi mizanından TMS/TFRS'ye dönüşümü adım adım gösteren bütünsel uygulama örneğine ve TFRS kar/zararından vergi matrahına ulaşma yöntemine yer verilmiştir. Vergi Usul Kanunu'nda (VUK) yapılan son düzenlemelerin de entegre edildiği bu baskı; mali müşavirler, denetçiler ve muhasebe profesyonelleri için eksiksiz bir rehber niteliğindedir.


Konu Başlıkları
VUK ve TMS–TFRS Değerleme (Ölçümleme) Genel Esaslar
VUK ve TMS–TFRS ve BOBİ FRS Değerleme Ölçüleri
Maddi Duran Varlıklar ve Maddi Olmayan Duran Varlıklar Değerleme ve Muhasebe Uygulamaları
Stokların Değerlemesi ve Muhasebe Uygulamaları
Menkul Kıymetlerin Değerlemesi ve Muhasebe Uygulamaları
Alacaklar ve Borçların Değerlemesi ve Muhasebe Uygulamaları
Kasa Mevcutlarının Değerlemesi ve Muhasebe Uygulamaları
Finansal Kiralamalar Değerleme ve Muhasebe Uygulamaları
Vergi Mizanından TFRS'ye Dönüşüm Uygulaması
TFRS Kar–Zararından Vergi Matrahına Ulaşma Yöntemi
Barkod: 9786253613402
Yayın Tarihi: Kasım 2026
Baskı Sayısı:  8
Ebat: 16x24
Sayfa Sayısı: 792
Yayınevi: Seçkin Yayıncılık
Kapak Türü: Karton Kapaklı
Dili: Türkçe
Ekler: -


İÇİNDEKİLER
İçindekiler
Kısaltmalar  19
Birinci Bölüm
VUK VE TMS/TFRS DEĞERLEME (ÖLÇÜMLEME)
GENEL ESASLAR
1.1. GİRİŞ  21
1.2. VUK, TMS/TFRS DEĞERLEME VE ÖLÇÜMLEME KAVRAMLARI  23
1.3. DEĞERLEMENİN TANIMI VE UNSURLARI  24
1.3.1. Vergi Matrahı  25
1.3.2. İktisadi Kıymetler  25
1.3.3. Takdir ve Tespit  26
1.4. VERGİ USUL KANUNU'NDA DEĞERLEME GÜNÜ  27
1.5. DEĞERLEMEDE ESAS  29
1.6. KAVRAMSAL ÇERÇEVE  30
1.6.1. TMS/TFRS’de Kavramsal Çerçeve  30
1.6.2. BOBİ FRS’de Kavramsal Çerçeve  32
İkinci Bölüm
VUK VE TMS/TFRS DEĞERLEME ÖLÇÜLERİ
2.1. VERGİ USUL KANUNU DEĞERLEME ÖLÇÜLERİ  37
2.1.1. Maliyet Bedeli  37
2.1.1.1. Değer Artırıcı Harcamalar  39
2.1.1.2. Müteferri (Bağlantılı) Giderler  40
2.1.1.3. Maliyet ve Alış Bedeli Arasındaki Farklar  41
2.1.2. Borsa Rayici  42
2.1.2.1. Fiyatlarda Bariz Kararsızlıklar Görülen Hallerde Değerleme  42
2.1.2.2. Borsa Rayici İle Değerlemeye Tabi İktisadi Kıymetler  43
2.1.3. Tasarruf Değeri  45
2.1.3.1. Tasarruf Değeri Sübjektif Bir Değerleme Ölçüsü Değildir  46
2.1.3.2. Tasarruf Değeri ile Değerleme Yapılan Haller  47
2.1.4. Mukayyet Değer  47
2.1.5. İtibari Değer  48
2.1.6. Rayiç Bedel  48
2.1.7. Vergi Değeri  50
2.1.8. Emsal Bedeli ve Emsal Ücreti  50
2.2. TMS/TFRS DEĞERLEME ÖLÇÜLERİ  51
2.2.1. Tarihi Maliyet (Maliyet Bedeli)  53
2.2.2. Cari Maliyet  54
2.2.3. Gerçekleşebilir Değer  55
2.2.4. Bugünkü Değer (Kullanım Değeri)  56
2.2.5. Gerçeğe Uygun Değer  57
2.3. VUK DEĞERLEME ÖLÇÜLERİNİN TFRS DEĞERLEME ÖLÇÜLERİ BAKIMINDAN DEĞERLENDİRİLMESİ  58
2.3.1. Maliyet Bedeli  58
2.3.2. Borsa Rayici  60
2.3.3. Tasarruf Değeri  61
2.3.4. Mukayyet Değer  62
2.3.5. İtibari Değer  62
2.3.6. Rayiç Bedel  63
2.3.7. Emsal Bedeli  64
2.3.8. Vergi Değeri  67
Üçüncü Bölüm
MADDİ DURAN VARLIKLAR VE MADDİ OLMAYAN DURAN VARLIKLAR DEĞERLEME VE MUHASEBE UYGULAMALARI
3.1. GAYRİMENKULLER  69
3.1.1. Yasal Düzenleme  69
3.1.2. Gayrimenkul Kavramı  70
3.1.2.1. Türk Medeni Kanunu'nda Gayrimenkul Kavramı  70
3.1.2.2. Gelir Vergisi Kanunu'nda Gayrimenkul Kavramı  71
3.1.3. Bütünleyici Parça (Mütemmim Cüzü)  72
3.1.4. Eklenti (Teferruat)  72
3.1.5. Tesisat ve Makineler  73
3.1.6. Gemiler ve Diğer Taşıtlar  74
3.1.7. Gayri Maddi Haklar  75
3.1.8. Gayrimenkullerin İşletmeye Ayni Sermaye Olarak Dahil Edilmesi  76
3.2. GAYRİMENKULLERDE MALİYET BEDELİNE GİREN GİDERLER  78
3.2.1. Yasal Düzenleme  78
3.2.2. Satın Alma Halinde Maliyet Bedeli  79
3.2.2.1. Gümrük Vergileri, Nakliye ve Montaj Giderleri  79
3.2.2.2. Yeni Bina İnşasında Arsa Maliyetleri  82
3.2.3. İhtiyari (İsteğe) Bağlı Giderler  85
3.2.4. Finansman Giderleri  85
3.2.4.1. Döviz Kredisi Kullanılması Halinde Faiz ve Kur Farkları  87
3.2.4.2. Finansman Giderlerine Dair Bazı Yargı Kararları  88
3.3. İNŞA VE İMAL GİDERLERİ  89
3.4. GAYRİMENKULLERDE MALİYET BEDELİNİN ARTMASI  91
3.4.1. Yasal Düzenleme  91
3.4.2. Giderlerin Maliyet Bedeline Dahil Edilme Koşulları  92
3.4.2.1. Yapılan Harcamanın Normal Bakım, Tamir ve Temizleme Gideri Olmaması  92
3.4.2.2. Yapılan Harcamanın Varlıkları Genişletmek veya İktisadi Kıymetini Artırmak Maksadıyla Yapılan Giderlerden Olması  93
3.4.2.3. İktisadi Kıymetin İtfasının Tamamlanmasından Sonra Yapılan ve Faydalı Ömrü Artıran Giderlerden Olmaması  96
3.4.2.4. Gemiler ve Motorlu Kara Nakil Vasıtalarında Maliyet Bedeline Eklenmesi Gereken Giderler  98
3.4.2.5. İktisadi Kıymetin Olağanüstü Değer Kayıpları Nedeniyle Yapılan Giderler  99
3.5. DEMİRBAŞ EŞYALARIN DEĞERLEMESİ  100
3.5.1. Yasal Düzenleme  100
3.5.2. Alet, Edevat, Mefruşat ve Demirbaş Kavramları  100
3.5.3. Demirbaşların Maliyet Bedeli Kapsamında Sayılan Giderler  101
3.5.4. Demirbaşların Maliyet Bedeli Dışında Değerlemeye Tabi Tutulacağı Haller  102
3.6. TMS/TFRS'DE MADDİ DURAN VARLIKLARDA DEĞERLEME  102
3.6.1. Maliyet Bedelinin Unsurları  104
3.6.2. Günlük Bakım Maliyetleri  106
3.6.3. Parçaların Yenilenmesi, Değiştirilmesi, Düzenli Kontrollerde Oluşan Giderler  106
3.6.4. İlk İktisaptan Sonraki Değerlemeler  106
3.6.4.1. Maliyet Modeli  107
3.6.4.2. Yeniden Değerleme Modeli  107
3.6.5. Maddi Duran Varlıklarda Değer Düşüklüğü  109
3.6.6. Muhasebe Uygulamaları  110
3.6.7. Yatırım Amaçlı Gayrimenkuller  132
3.6.7.1. Genel Bilgi  132
3.6.7.2. Değerleme  134
3.6.7.2.1. Başlangıç Değerlemesi  134
3.6.7.2.2. Dönem Sonu Değerlemesi  135
3.6.7.3. Gerçeğe Uygun Değer Yöntemi  136
3.6.7.4. Maliyet Yöntemi  137
3.6.7.5. Yatırım Amaçlı Gayrimenkul Sınıfına Transferi veya Bu Sınıftan Transfer  137
3.6.7.6. Elden Çıkarma  139
3.6.7.7. Muhasebe Uygulamaları  139
3.6.8. Maddi Duran Varlık Grubuyla İlgili Açıklamalar  144
3.6.9. Yatırım Amaçlı Gayrimenkullerle İlgili Açıklamalar  147
3.7. TMS/TFRS'DE MADDİ OLMAYAN DURAN VARLIKLARDA DEĞERLEME  151
3.7.1. Maddi Olmayan Duran Varlığın Maliyeti  154
3.7.2. Maddi Olmayan Duran Varlığın İlk İktisabından Sonra Oluşan Harcamalar  159
3.7.3. İşletme İçi Yaratılan Şerefiye  159
3.7.4. Giderlerin Muhasebeleştirilmesi  161
3.7.5. İlk İktisaptan Sonra Ölçme (Değerleme)  162
3.7.6. Maddi Olmayan Duran Varlıklarla İlgili Açıklamalar  165
3.7.7. Muhasebe Uygulamaları  172
3.8. VUK UYARINCA GAYRİMENKULLERİN DEĞERLEMESİNİN TMS BAKIMINDAN DEĞERLENDİRİLMESİ  177
3.8.1. Kavramsal Farklar  178
3.8.2. Maliyet Bedelinin Unsurlarında Farklar  179
3.8.2.1. Borçlanma Maliyetlerinde Farklar  179
3.8.2.2. İhtiyari Gider Farkları  180
3.8.3. Arsa ve Bina Değerlerinin Ayrıştırılması Farkı  180
3.8.4. Parça Amortisman Farkı  181
3.8.5. Yeniden Değerleme Model Farkı  182
3.9. VUK UYARINCA GAYRİMADDİ HAKLARIN DEĞERLEMESİNİN TMS BAKIMINDAN DEĞERLENDİRİLMESİ  182
3.9.1. Değerleme Ölçüsü Farkı  184
3.9.2. İlk İktisaptan Sonra Oluşan Harcamalarda Farklar  185
3.9.3. Borçlanma Maliyetleri Farkı  186
3.9.4. Yeniden Değerleme Model Farkı  186
3.10. AMORTİSMANLAR  187
3.10.1. Yasal Düzenlemeler ve Genel Açıklamalar  187
3.10.2. Amortisman Ayırma Koşulları  189
3.10.2.1. Envantere Dahil Olma Koşulu  190
3.10.2.2. İktisadi Kıymetin Faydalı Ömrünün Bir Yıldan Fazla Olması Koşulu  191
3.10.2.3. İktisadi Kıymetin Yıpranmaya, Aşınmaya veya Kıymetten Düşmeye Maruz Bulunması Koşulu  192
3.10.2.4. Gayrimenkuller ve Gayrimenkuller Gibi Değerlenen Kıymetlerden Olma Koşulu  194
3.10.2.5. İktisadi Kıymetin Maliyet Bedelinin Belli Bir Haddin Üstünde Olma Koşulu  194
3.10.3. Amortisman Uygulama Süreleri  195
3.10.4. Amortisman Yöntemleri  200
3.10.4.1. Normal (Doğrusal) Amortisman  200
3.10.4.2. Azalan Bakiyeler Üzerinden Amortisman Usulü  201
3.10.4.3. Kullanıma Göre Amortisman Yöntemi  203
3.10.5. Fevkalade Amortisman  204
3.10.6. Madenlerde Amortisman  206
3.10.7. Özel Maliyet Bedellerinin İtfası  207
3.10.7.1. Genel Bilgi  207
3.10.7.2. THP'de Özel Maliyetler  208
3.10.7.3. Özel Maliyet Bedelinin Oluşmasının Koşulları  210
3.10.7.4. Özel Maliyet Harcamalarının Sözleşmede Koşul Olarak Yer Alması  211
3.10.7.5. Özel Maliyet Bedelinin İtfa Süresi  211
3.10.7.6. Özel Maliyetlerin İtfasının Başlayacağı Yıl  212
3.10.7.7. Kiralayan Açısından Özel Maliyet Bedelinin Tabi Olacağı İşlemler  213
3.10.7.8. Özel Maliyet Tertibatının Kira Süresinin Sonunda Sökülüp Götürülmesi  214
3.10.7.9. Kiracı Tarafında Mevcut Bir Tesisatın Tamamen Yenilenmesi Nedeniyle Yapılan Giderler  214
3.10.7.10. İlişkili Taraflar Arasında Kiralamalarda Özel Maliyetler  214
3.10.7.11. Yap İşlet Devret Modeli ve Tevkifat Uygulaması  215
3.10.8. VUK Uygulamasında Amortismana Tabi Malların Satılması  218
3.10.9. Amortismana Tabi Malların Sigorta Tazminatı  222
3.10.10. Kıst ve Parça Amortisman  223
3.10.11. Değer Artırıcı Harcamalar İçin Örnek Uygulamalar  231
3.10.11.1. Fonksiyon Artıcı Harcamalar İçin Örnek Uygulama  231
3.10.11.2. Faydalı Ömrü Uzatıcı Harcamalar İçin Örnek Uygulama  232
3.10.12. Bina ve Arazide Amortisman  232
3.10.13. Vergi Usul Kanunu'na Göre Maddi Olmayan Duran Varlıkların İtfası  234
3.10.14. TMS ve Vergi Usul Kanunu Açısından Amortisman Uygulama Farklılıkları ve Benzerlikleri  235
3.10.14.1. Amortisman Ayırma Koşulları Açısından Farklılıklar ve Benzerlikler  235
3.10.14.2. Amortismana Tabi Tutarın Saptanmasında Farklılıklar ve Benzerlikler  236
3.10.14.3. Faydalı Ömür Bakımından Farklılıklar ve Benzerlikler  237
3.10.14.4. Amortisman Yöntemleri ve Yöntem Seçimi Açısından Farklılıklar ve Benzerlikler  239
Dördüncü Bölüm
STOKLARIN DEĞERLEMESİ VE
MUHASEBE UYGULAMALARI
4.1. GİRİŞ  243
4.1.1. Yasal Düzenlemeler  244
4.1.2. Maliyet Bedeli İle Değerleme  245
4.1.2.1. Satın Alınan Emtiada Maliyet Bedeli  246
4.1.2.2. İmal Edilen Emtiada Maliyet Bedeli  247
4.1.2.2.1. Mamulün Vücuda Getirilmesi İçin Sarf Edilen İptidai ve Hammadde Bedeli  248
4.1.2.2.2. Mamule İsabet Eden İşçilik Bedeli  250
4.1.2.2.3. Genel Üretim Giderlerinden Mamule Düşen Hisse  251
4.1.2.2.4. Genel İdare Giderlerinden Mamule Düşen Hisse  252
4.1.2.2.5. Ambalajlı Olarak Piyasaya Sürülmesi Zorunlu Olan Ürünlerde Ambalaj Malzemesinin Bedeli  253
4.1.2.3. Manipülasyona Tabi Tutulan Mallarda Maliyet Bedeli  254
4.1.4. Emtia Değerlemesinde Finansman Giderleri  255
4.1.5. Emtia Niteliğindeki Altının ve Altın Kredisinin Değerlemesi  258
4.1.6. Stok Değerleme Yöntemleri  260
4.2. EMTİADA DÜŞÜK BEDELLE DEĞERLEME VE KIYMETİ DÜŞEN MALLAR  262
4.2.1. Genel Bilgi  262
4.2.2. Emtiada Düşük Bedelle Değerleme  263
4.2.2.1. Ortalama Fiyat Esası  264
4.2.2.2. Maliyet Bedeli Esası  267
4.2.2.3. Takdir Esası  267
4.2.3. Kıymeti Düşen Mallar  270
4.2.4. İmalat Artıklarının Değerlemesi  271
4.2.5. Zayi Olan Mallar  272
4.2.5.1. Zayi Olan Mallara Ait KDV  275
4.2.5.2. Değer Düşüklüğü Halinde KDV  277
4.2.5.3. Fire Sonucu Meydana Gelen Kayıplar  277
4.2.6. Kıymeti Düşen Mallardan Sayılmayan Haller  278
4.2.6.1. Çalınan Mallar  278
4.2.6.2. Modası Geçen Emtianın Değerlemesi  279
4.2.6.3. Alıcıya Geri Ödemeler ve İade Alınan Mallar  280
4.2.6.4. İmalat Süreci Dışında Oluşan Fireler  281
4.2.7. Zayi Olan Mallara Ait KDV'nin Beyannamede Gösterilme Şekli  282
4.3. TMS VE BOBİ FRS UYARINCA STOKLARIN DEĞERLEMESİ  284
4.3.1. Net Gerçekleşebilir Değer  286
4.3.2. Net Gerçekleşebilir Değer Esasının Uygulanabileceği Durumlar  287
4.3.3. Stokların Maliyeti  288
4.3.3.1. Stokların Satın Alma Maliyeti  289
4.3.3.2. Dönüştürme Maliyetleri  290
4.3.3.2.1. Genel Üretim Maliyetlerinin Dönüştürme Maliyetlerine Dağıtımı  292
4.3.3.2.2. Birlikte Üretilen Ürünler  294
4.3.3.3. Diğer Maliyetler  295
4.3.3.4. Stokların Maliyetine Alınmayan Giderler  296
4.3.3.5. Stokların Borçlanma Maliyetleri  297
4.3.4. Hizmet Sunan İşletmelerde Stok Maliyeti  298
4.3.5. Tarımsal Ürünlerin Maliyeti  299
4.3.6. Maliyetin Ölçümüyle İlgili Teknikler  300
4.3.7. Stok Maliyetlerini Hesaplama Yöntemleri  302
4.3.8. Muhasebe Uygulamaları  304
4.4. VUK UYARINCA EMTİA DEĞERLEMESİNİN TMS BAKIMINDAN DEĞERLENDİRİLMESİ  323
4.4.1. Genel Açıklamalar  323
4.4.2. Borçlanma Maliyetlerinin Değerlemesinde Farklılıklar  324
4.4.3. Genel Yönetim Giderlerinin Maliyete Yüklenmesinde Farklılık  325
4.4.4. Sabit Genel Üretim Maliyetlerinin Dağıtımında Farklılıklar  325
4.4.5. Stok Değerleme Yöntemleri Arasındaki Farklılıklar  327
4.4.6. Hizmet Maliyetlerinin Stoklanmasında Farklılıklar  328
4.4.7. Stoklarla İlgili Açıklanacak Hususlar  331
4.4.8. Stok Değer Düşüklüğü Karşılığı Ayrılmasında VUK, TMS/TFRS Uygulama Farklılıkları  332
Beşinci Bölüm
MENKUL KIYMETLERİN DEĞERLEMESİ VE
MUHASEBE UYGULAMALARI
5.1. MENKUL KIYMETLERİN TANIMI VE TÜRLERİ  335
5.1.1 Türk Ticaret Kanunu'nda Yer Alan Düzenlemeler  335
5.1.2. Sermaye Piyasası Mevzuatında Yer Alan Düzenlemeler  337
5.2. VUK UYARINCA MENKUL KIYMETLERİN DEĞERLEMESİ  341
5.3. ALIŞ BEDELİ İLE DEĞERLEMEYE TABİ MENKUL KIYMETLER  342
5.4. VUK'A GÖRE HİSSE SENETLERİNİN DEĞERLEMESİ  343
5.4.1. Hisse Senetlerinin İktisap Tarihi  343
5.4.2. Döviz Cinsinden Borçla Edinilen Hisse Senetleri  344
5.4.3. Yabancı Hisse Senetleri  345
5.4.4. Bedelsiz Alınan İştirak Hisseleri ve Hisse Senetleri  346
5.5. YATIRIM FONU KATILMA BELGELERİNİN DEĞERLEMESİ  347
5.6. VUK'DA EUROBONDLAR, GELİR ORTAKLIĞI SENETLERİ, HİSSE SENEDİNE DÖNÜŞTÜRÜLEBİLİR TAHVİLLERİN DEĞERLEMESİ  348
5.6.1. Eurobondlar  348
5.6.2. Gelir Ortaklığı Senetleri  348
5.6.3. Hisse Senedine Dönüştürülebilir Tahvil  348
5.7. VUK'DA BORSA RAYİCİ VEYA KIST GETİRİ ESASINDA DEĞERLEME  349
5.8. VERGİ MEVZUATI UYARINCA UYGULAMA ÖRNEKLERİ  350
5.9. TMS/TFRS DEĞERLEME  351
5.9.1. Finansal Varlıkların TMS/TFRS Değerlemesi  352
5.9.2. Finansal Varlıkların Değerlemesi  353
5.9.3. Hisse Senetlerinin TMS/TFRS Kapsamında Değerlemesi  355
5.9.3.1. Gerçeğe Uygun Değer Farkı Kar veya Zarara Yansıtılan Finansal Varlıklar  356
5.9.3.2. Satılmaya Hazır Finansal Varlıklar  359
5.9.3.2.1. Gerçeğe Uygun Değeri Tespit Edilebilen Finansal Varlıklar  359
5.9.3.2.2. Maliyet ile değerlemeye tabi finansal varlıklar:  363
5.9.4. Tahvil Senet ve Bonolarının TMS/TFRS Kapsamında Değerlemesi  364
5.9.5. TMS/TFRS İştiraklerdeki Yatırımların Değerlemesi ve Muhasebe Uygulamaları  370
5.9.5.1. Genel bilgi  370
5.9.5.2. İştiraklerdeki Yatırımların Değerlemesi  371
5.9.5.3. İştiraklerdeki Yatırımların İlişkin Muhasebe Uygulamaları  372
5.9.5.3.1. Öz kaynak Yöntemi Örnek Uygulama  372
5.9.5.3.2. Maliyet Yöntemine İlişkin Örnek  375
5.9.6. Türev Ürünlerin Değerlemesi ve Muhasebe Uygulamaları  378
5.9.6.1. Tanımlar  378
5.9.6.1.1. Futures  378
5.9.6.1.2. Forward  380
5.9.6.1.3. Options  380
5.9.6.1.4. Swaps  381
5.9.6.2. Türev Ürünlerin Değerlemesi  385
5.9.6.3. Türev Sözleşmelerin TMS/TFRS Değerleme Düzenlemeleri  386
5.9.6.3.1. Etkin Koruma Oranının Belirlenmesi  388
5.9.6.3.2. Net Pozisyonun Finansal Riskten Korunma İşlemine Konu Edilmesi  389
5.9.6.3.3. Finansal Riskten Korunma İşlemlerine Örnekler  389
5.9.6.3.4. Finansal Riskten Korunma İşleminin Etkinliğinin Değerlendirilmesi  390
5.9.6.5. Türev Ürünlerin Vergi Mevzuatına Göre Değerlemesi  393
5.9.6.5.1. Forward İşlemleri  393
5.9.6.5.2. Swap İşlemleri  394
5.9.6.5.3. Opsiyon Sözleşmeleri  400
5.9.6.5.4. Vadeli İşlem ve Opsiyon Borsası işlemleri  403
5.9.6.5.5. Aracı Kuruluş Varantları  403
5.9.6.6. Muhasebe Uygulamaları  404
Altıncı Bölüm
ALACAKLAR VE BORÇLARIN DEĞERLEMESİ VE
MUHASEBE UYGULAMALARI
6.1. VERGİ USUL KANUNU DEĞERLEME HÜKÜMLERİ  409
6.1.1. Alacaklar  409
6.1.2. Borçlar  409
6.1.3. Yabancı Para ile Olan Alacaklar ve Borçlar  410
6.1.4. Çıkarılmış Tahviller  410
6.1.5. Değersiz Alacaklar  410
6.1.6. Şüpheli Alacaklar  410
6.1.7. Vazgeçilen Alacaklar  411
6.2. TMS/TFRS'YE GÖRE ALACAKLARIN VE BORÇLARIN DEĞERLEMESİ  411
6.2.1. Sınıflandırma  411
6.2.2. Finansal Varlıkların Sınıflandırılması ve Değerlemesi  413
6.2.3. Finansal Borçların Sınıflandırılması ve Değerlemesi  413
6.2.4. Etkin Faiz Yöntemi  414
6.2.5. "TFRS 9 Finansal Araçlar" Standardı  414
6.3. VUK'A GÖRE REESKONT UYGULAMASI  416
6.3.1. Genel Açıklamalar  416
6.3.2. Reeskont İşlemlerinde Yasal Düzenlemeler ve Şartlar  418
6.3.2.1. Yasal Düzenlemeler  418
6.3.2.2. Reeskont Uygulamasının Şartları  419
6.3.3. Reeskont İşlemlerinde Özellikli Hususlar  421
6.3.3.1. Alacak Senetlerinin Reeskonta Tabi Tutulması VUK'a Göre İhtiyaridir  421
6.3.3.2. Vadeli Çekler İçin Reeskont Hesaplanmaz  422
6.3.3.3. Teminata Verilmiş Senetler İçin Reeskont Uygulaması  424
6.3.3.4. Tahsile Verilmiş Senetler Reeskont Konusu Yapılabilir  425
6.3.3.5. Hatır Senetleri İçin Reeskont Hesaplanmaz  425
6.3.3.6. Senet Tutarlarının KDV Kısmı İçin Reeskont Hesaplanmaz  426
6.3.3.7. Avans Niteliğinde Alacaklar İçin Reeskont Hesaplanmaz  426
6.3.3.8. Vadeli Satış Kampanyalarında Belge Düzenlenmeksizin Senede Bağlanan Alacaklara Reeskont Ayrılmaz  427
6.3.3.9. Finansal Kiralama Kapsamında Alacak ve Borçlar İçin Reeskont Hesaplanmaz  428
6.3.3.10. Faktoring Şirketlerine Devredilen Senede Bağlı Alacaklar İçin Faktoring Şirketi Reeskont Ayırır  428
6.3.3.11. Müflisten Olan Alacaklar Reeskonta Tabi Tutulmaz  428
6.3.3.12. Yıllara Sari İnşaat ve Onarma İşleriyle İlgili Alacak Senetleri İçin Reeskont  428
6.3.3.13. Şüpheli Alacaklar İçin Reeskont Hesaplanmaz  429
6.3.3.14. Senetli Alacak ya da Borca Faiz Yürütülmesi Halinde Reeskont Uygulaması  429
6.3.3.15. Senette Faiz Nispeti Açıklanmamışsa T.C. Merkez Bankası Kısa Vadeli Avans Oranı Esas Alınır  430
6.3.3.16. Yabancı Para Cinsinden Alacaklar ve Borçlar İçin LIBOR Esas Alınır  431
6.3.3.17. Reeskont Geçici Vergi İçin Hesaplanabilir  432
6.3.4. VUK'a göre Reeskont Hesaplama ve Muhasebe Kayıtları  433
6.4. VUK'A GÖRE DEĞERSİZ ALACAKLAR  439
6.4.1. Değersiz Alacaklar ve Şüpheli Alacaklar Arasındaki Farklılıklar  440
6.4.1.1. Tahsil Kabiliyetine Bağlı Olarak Sınıflandırma Farklılığı  440
6.4.1.2. Giderleştirmede Yöntem Farkı  441
6.4.1.3. Ticari Kazancın Oluşumunda Hâsılat Kayıtlarına İntikal Şartı Farklılığı  442
6.4.1.4. Tutulan Defterin Türüne Göre Oluşan Farklılık  443
6.4.1.5. Belgelendirme Özellikleri Bakımından Farklılık  444
6.4.2. Özellikli Hususlar  446
6.4.2.1. Aciz Vesikasına Bağlanan Alacaklar  446
6.4.2.2. Konkordato Sonucu Tahsilinden Vazgeçilen Alacaklar  447
6.4.2.3. Değersiz Alacakların Gider Yazılacağı Dönem  451
6.4.2.4. Sonradan Tahsil Edilen Değersiz Alacaklar  452
6.4.2.5. Karşılık Ayrılmış Bir Alacağın Değersiz Hale Gelmesi  452
6.4.3. Değersiz Alacakların Muhasebe İşlemleri  452
6.5. ŞÜPHELİ ALACAKLAR  455
6.5.1. Tekdüzen Hesap Çerçevesine Göre Şüpheli Alacaklar  456
6.5.2. TMS/TFRS Yönünden Alacaklar İçin Karşılık Ayırma Şartları  458
6.5.3. TMS/TFRS Yönünden Karşılık Tutarının Tespiti  459
6.5.4. Şüpheli Alacak Karşılığı Hesaplama Yöntemleri  461
6.5.4.1. Fiili Tespite Dayalı Karşılık Ayırma Yöntemi  461
6.5.4.2. Tahmine Dayalı (Götürü) Karşılık Ayırma Yöntemi  465
6.5.4.2.1. Satışların Yüzdesi (Gelir Tablosu) Yaklaşımı  466
6.5.4.2.2. Alacakların Yüzdesi (Bilânço) Yaklaşımı  468
6.5.4.2.2.1. Klasik Bilanço Yaklaşımı  468
6.5.4.2.2.2. Yaşlandırma Tablosu Yaklaşımı  469
6.5.5. Vergi Mevzuatında Şüpheli Alacaklar  471
6.5.5.1. Alacağın Ticari Kazancın Elde Edilmesi ve İdame Ettirilmesi İle İlgili Olması Şartı  472
6.5.5.2. Alacağın Dava veya İcra Safhasında Olması Şartı  473
6.5.5.3. Dava ve İcra Takibine Değmeyecek Derecede Küçük Alacaklar  474
6.5.5.4. Bilânço Esasına Göre Defter Tutma Şartı  475
6.5.5.5. Alacağın Teminata Bağlanmamış Olması Şartı  476
6.5.5.5.1. Alacağın Teminatlı Sayıldığı Durumlar  476
6.5.5.5.2. Haciz Yoluyla Teminata Bağlanan Alacaklar  477
6.5.5.5.3. Teminatın Ortadan Kalkması veya Değerini Yitirmesi  478
6.5.5.6. Tasarruf Değerine Göre Karşılık Ayrılması Şartı  478
6.5.5.6.1. Tasarruf Değerine Göre Karşılık Ayrılması  478
6.5.5.6.2. Tasarruf Değerine Göre Karşılık Ayrılmasına Dair Görüşler  483
6.5.6. Özellikli Hususlar  484
6.5.6.1. Karşılık Ayrılması Gereken Dönem  484
6.5.6.2. Borcun Yeniden Yapılandırılması Halinde Karşılık Ayrılması  486
6.5.6.3. Kamu Kurumlardan Olan Alacaklar  487
6.5.6.4. İflas ve Konkordato Halinde Karşılık Ayırma  488
6.5.6.5. Dövize Bağlı Alacaklarda Karşılık Ayırma  489
6.5.6.6. Yurt Dışından Olan Alacaklarda Karşılık Ayrılması  491
6.5.6.7. Şahıs Şirketlerinden Olan Alacaklarda Karşılık Ayrılması  491
6.5.6.8. KDV İçin Karşılık Ayrılması  492
6.5.6.9. Avanslar İçin Karşılık Ayrılması  493
6.5.6.10. İlişkili Taraflardan Alacaklarda Karşılık Ayrılması  495
6.5.6.11. Karşılık Ayrılan Alacaklara Dair Mahkeme Dava Dosyalarının İncelenmesi  496
6.6. VUK'DA VAZGEÇİLEN ALACAKLAR  496
6.6.1. Vazgeçilen Alacakların Özellikleri  497
6.6.1.1. Vazgeçilen Alacaklar Borçluya Dair Düzenlemeleri İçermektedir  497
6.6.1.2. Vazgeçilen Alacaklarda Vergi Erteleme Avantajı Bilanço Esasına Göre Defter Tutan Mükelleflere Tanınmıştır  497
6.6.1.3. Konkordato Halinde Vazgeçilen Alacak, Alacaklı Bakımından Değersiz Alacak Mahiyetindedir  498
6.6.1.4. Sulh Yoluyla Vazgeçilen Alacaklar Kanaat Verici Bir Vesika İle Tevsik Edilmelidir  498
6.6.1.5. Yurtdışından Tahsil Edilemeyen Alacaklar Götürü Gider Kapsamında Değerlendirilemez  499
6.6.1.6. Vazgeçilen Alacaklar Geçmiş Yıl Zararlarıyla veya Diğer Karlardan Mahsup Edilemez  500
6.6.2. Vazgeçilen Alacakların Muhasebeleştirilmesi  501
6.6.3. Üç Yıllık Sürenin Hesaplanması  503
6.7. ALACAKLARDA KUR DEĞERLEMESİ  504
6.8. VUK VE TMS/TFRS'DE ALACAK VE BORÇ HESAPLARI  506
6.9. ALINAN VE VERİLEN ÇEKLERİN VUK VE TMS/TFRS DEĞERLEMESİ  509
6.9.1. Genel Açıklamalar  509
6.9.2. VUK Uyarınca Çeklerin Değerlemesi  510
6.9.3. TMS/TFRS Uyarınca Çeklerin Değerlemesi  510
6.9.4. Yabancı Paraya Dayalı Vadeli Çeklerin TMS/TFRS Değerlemesi  511
6.9.5. Çeklerde Reeskont  512
6.9.5.1. VUK 64 No.lu Sirküler Öncesi Uygulama  512
6.9.5.2. VUK 64 No.lu Sirküler Sonrası Uygulama  513
6.10. BANKA HESAPLARININ DEĞERLEMESİ  518
6.10.1. VUK'a Göre Banka Hesaplarının Değerlemesi  518
6.10.1.1. Repo İşlemlerinin Değerlemesi  519
6.10.1.2. Tevkif Edilen Vergilerin Mahsubu  520
6.10.2. TMS/TFRS'ye Göre Bankalar Hesabının Değerlemesi  520
6.10.3. VUK ve TMS/TFRS Örnek Uygulama  522
6.11. ALACAKLAR VE BORÇLARIN DEĞERLEMESİ  524
6.11.1. Genel Açıklamalar  524
6.11.2. Senetsiz Alacaklar Uygulama Örneği  526
6.11.3. Banka Kredilerinin Değerlemesi ve Uygulamalar  527
6.11.3.1. Banka Kredilerinin VUK ve TMS/TFRS İçin Uygulama Örneği  527
6.13. ÇIKARILMIŞ TAHVİLLERİN DEĞERLEMESİ  533
6.13.1. Genel Açıklamalar  533
6.13.2. Tekdüzen Hesap Planında Çıkarılmış Tahviller, Bonolar ve Senetler  534
6.13.3. Çıkarılmış Tahvillerin VUK Değerlemesi  535
6.13.4. VUK'a Göre İtibari Değerle Değerleme Mecburiyeti  537
6.13.5. Değerlemeye İlişkin Çeşitli Yaklaşımlar  538
6.13.6. Tevkifat Uygulaması  540
6.13.7. Çıkarılmış Tahvillerin Değerlemesi ve Muhasebe Kayıtları  540
Yedinci Bölüm
KASA MEVCUTLARININ DEĞERLEMESİ VE
MUHASEBE UYGULAMALARI
7.1. GİRİŞ  547
7.2. KASANIN ENVANTERİ VE DEĞERLEMESİ  547
7.2.1. Türk Lirası Kasa Mevcutlarının Değerlemesi  548
7.2.2. Yabancı Paraların Kur Değerlemesi  548
7.2.2.1. VUK'a Göre Kur Değerlemesi  548
7.2.2.3. TMS/TFRS'ye Göre Kur Değerlemesi  550
7.2.2.4. Yabancı Paraların Değerlemesinde Kesin Mizanın Çıkarılması  551
7.2.2.5. Geçici Verginin Hesaplanmasında Kur Değerlemesi  552
7.2.3. Sayım ve Tesellüm Noksanlıkları  553
7.2.3.1. Kasa Noksanı  553
7.2.3.1.1. Kasa Noksanlığının Nedenleri  553
7.2.3.1.2. Sayım Noksanlıklarında Cezalı Vergi Tarhiyatına Konu Olabilecek Hususlar  554
7.2.3.1.3. Kasadan Sorumlu Personelin Zimmetine Para Geçirmesi  555
7.2.3.1.4. Kasa Noksanlığının Hırsızlık Dolayısıyla Meydana Gelmesi  556
7.2.3.1.5. Kasa Noksanlıklarına Dair Örnekler ve Muhasebe Kayıtları  556
7.2.3.2. Kasa Fazlası  558
7.2.3.2.1. Kasa Fazlalığının Nedenleri  558
7.2.3.2.2. Sayım Fazlalıklarında Cezalı Vergi Tarhiyatına Konu Olabilecek Hususlar  559
7.2.3.2.3. Kasa Fazlalıklarına Dair Örnekler ve Muhasebe Kayıtları  559
7.2.3.3. Kasa Hesabının Alacak Bakiyesi Vermesi  560
Sekizinci Bölüm
FİNANSAL KİRALAMALAR DEĞERLEME VE
MUHASEBE UYGULAMALARI
8.1. VERGİ MEVZUATINDA YER ALAN DÜZENLEMELER  563
8.1.1. Vergi Usul Kanunu'nda Yapılan Düzenlemeler  563
8.1.2. Vergi Mevzuatında Finansal Kiralamalara İlişkin Tanımlar  565
8.1.3. Vergi Mevzuatında Finansal Kiralamalara İlişkin Değerleme ve Amortisman Uygulamaları  568
8.2. TFRS 16 KİRALAMA İŞLEMLERİ STANDARDI KAPSAMINDA KİRALAMALAR  570
8.2.1. Tanımlar  570
8.2.2. Finansal Kiralamaların Kiracının Finansal Tablolarında Gösterilmesi  575
8.2.2.1. İlk Muhasebeleştirme  575
8.2.2.2. Sonraki Ölçümler  575
8.2.3. Finansal Kiralamaların Kiraya Verenin Finansal Tablolarında Gösterilmesi  577
8.2.3.1. İlk Muhasebeleştirme  577
8.2.3.2. Sonraki Ölçümler  578
8.3. FİNANSAL KİRALAMA ÖRNEK MUHASEBE UYGULAMASI  578
8.4. TMS VE VUK FARKLILIKLARI  589
8.4.1. Gerçeğe Uygun Değer ve Rayiç Bedel Farkı  589
8.4.2. Başlangıç Maliyetlerinin Tabi Olduğu İşlem Farkı  590
8.4.3. Faydalı Ömür Farkı  590
8.4.4. Arsa ve Bina Değerlerinin Ayrıştırılması Farkı  591
8.4.5. Satış ve Kiralama İşlemleri  591
8.4.6. Maliyet Bedeli Unsurları Bakımından Farklar  592
EKLER
EK 1: Yürürlükteki TMS/TFRS Setinin Listesi  593
EK 2: Büyük ve Orta Büyüklükteki İşletmeler İçin Türkiye Finansal Raporlama Standardı Ölçümleme (Değerleme) Hükümleri  596
EK 3: Vergi Usul Kanunu Değerleme Hükümleri  662
EK 4: TMS/TFRS Uyumlu Hesap Planı  677
EK 5: Finansal Tablolarda Asgari Olarak Yer Alması Gereken Diğer Kalemler  710
EK 6: Vergi Mizanından Bobi FRS’ye Dönüşüm Kayıtlarının Yapılması ve Finansal Tablolar Çıkarılmasına Dair Bütünsel Bir Uygulama  731
EK 7: TFRS Kar/Zararından Vergi Matrahına Ulaşma Yöntemi  754
Ek 8: Küçük ve Mikro İşletmeler İçin Finansal Raporlama Standardı  775
Kaynakça  779
Kitaplar  779
Makaleler  781
Kanunlar, Genel Tebliğler, Sirküler  784
Yargı Kararları  785
Özelgeler  786
Muhasebe ve Finansal Raporlama Standartları  787
Raporlar, Tezler, Komisyon Kararları  788
Web Siteleri  788
Kavram Dizini  789


Hakan Aksakaloğlu
Kasım 2026
495.00 TL
İndirimli: 460.35 TL (%7)
Sepete Ekle
Ferah Yıldız
Eylül 2026
950.00 TL
İndirimli: 883.50 TL (%7)
Sepete Ekle
Z. Ferhan Aydoğan
Mayıs 2026
625.00 TL
İndirimli: 562.50 TL (%10)
Sepete Ekle


İÇİNDEKİLER
İçindekiler
Kısaltmalar  19
Birinci Bölüm
VUK VE TMS/TFRS DEĞERLEME (ÖLÇÜMLEME)
GENEL ESASLAR
1.1. GİRİŞ  21
1.2. VUK, TMS/TFRS DEĞERLEME VE ÖLÇÜMLEME KAVRAMLARI  23
1.3. DEĞERLEMENİN TANIMI VE UNSURLARI  24
1.3.1. Vergi Matrahı  25
1.3.2. İktisadi Kıymetler  25
1.3.3. Takdir ve Tespit  26
1.4. VERGİ USUL KANUNU'NDA DEĞERLEME GÜNÜ  27
1.5. DEĞERLEMEDE ESAS  29
1.6. KAVRAMSAL ÇERÇEVE  30
1.6.1. TMS/TFRS’de Kavramsal Çerçeve  30
1.6.2. BOBİ FRS’de Kavramsal Çerçeve  32
İkinci Bölüm
VUK VE TMS/TFRS DEĞERLEME ÖLÇÜLERİ
2.1. VERGİ USUL KANUNU DEĞERLEME ÖLÇÜLERİ  37
2.1.1. Maliyet Bedeli  37
2.1.1.1. Değer Artırıcı Harcamalar  39
2.1.1.2. Müteferri (Bağlantılı) Giderler  40
2.1.1.3. Maliyet ve Alış Bedeli Arasındaki Farklar  41
2.1.2. Borsa Rayici  42
2.1.2.1. Fiyatlarda Bariz Kararsızlıklar Görülen Hallerde Değerleme  42
2.1.2.2. Borsa Rayici İle Değerlemeye Tabi İktisadi Kıymetler  43
2.1.3. Tasarruf Değeri  45
2.1.3.1. Tasarruf Değeri Sübjektif Bir Değerleme Ölçüsü Değildir  46
2.1.3.2. Tasarruf Değeri ile Değerleme Yapılan Haller  47
2.1.4. Mukayyet Değer  47
2.1.5. İtibari Değer  48
2.1.6. Rayiç Bedel  48
2.1.7. Vergi Değeri  50
2.1.8. Emsal Bedeli ve Emsal Ücreti  50
2.2. TMS/TFRS DEĞERLEME ÖLÇÜLERİ  51
2.2.1. Tarihi Maliyet (Maliyet Bedeli)  53
2.2.2. Cari Maliyet  54
2.2.3. Gerçekleşebilir Değer  55
2.2.4. Bugünkü Değer (Kullanım Değeri)  56
2.2.5. Gerçeğe Uygun Değer  57
2.3. VUK DEĞERLEME ÖLÇÜLERİNİN TFRS DEĞERLEME ÖLÇÜLERİ BAKIMINDAN DEĞERLENDİRİLMESİ  58
2.3.1. Maliyet Bedeli  58
2.3.2. Borsa Rayici  60
2.3.3. Tasarruf Değeri  61
2.3.4. Mukayyet Değer  62
2.3.5. İtibari Değer  62
2.3.6. Rayiç Bedel  63
2.3.7. Emsal Bedeli  64
2.3.8. Vergi Değeri  67
Üçüncü Bölüm
MADDİ DURAN VARLIKLAR VE MADDİ OLMAYAN DURAN VARLIKLAR DEĞERLEME VE MUHASEBE UYGULAMALARI
3.1. GAYRİMENKULLER  69
3.1.1. Yasal Düzenleme  69
3.1.2. Gayrimenkul Kavramı  70
3.1.2.1. Türk Medeni Kanunu'nda Gayrimenkul Kavramı  70
3.1.2.2. Gelir Vergisi Kanunu'nda Gayrimenkul Kavramı  71
3.1.3. Bütünleyici Parça (Mütemmim Cüzü)  72
3.1.4. Eklenti (Teferruat)  72
3.1.5. Tesisat ve Makineler  73
3.1.6. Gemiler ve Diğer Taşıtlar  74
3.1.7. Gayri Maddi Haklar  75
3.1.8. Gayrimenkullerin İşletmeye Ayni Sermaye Olarak Dahil Edilmesi  76
3.2. GAYRİMENKULLERDE MALİYET BEDELİNE GİREN GİDERLER  78
3.2.1. Yasal Düzenleme  78
3.2.2. Satın Alma Halinde Maliyet Bedeli  79
3.2.2.1. Gümrük Vergileri, Nakliye ve Montaj Giderleri  79
3.2.2.2. Yeni Bina İnşasında Arsa Maliyetleri  82
3.2.3. İhtiyari (İsteğe) Bağlı Giderler  85
3.2.4. Finansman Giderleri  85
3.2.4.1. Döviz Kredisi Kullanılması Halinde Faiz ve Kur Farkları  87
3.2.4.2. Finansman Giderlerine Dair Bazı Yargı Kararları  88
3.3. İNŞA VE İMAL GİDERLERİ  89
3.4. GAYRİMENKULLERDE MALİYET BEDELİNİN ARTMASI  91
3.4.1. Yasal Düzenleme  91
3.4.2. Giderlerin Maliyet Bedeline Dahil Edilme Koşulları  92
3.4.2.1. Yapılan Harcamanın Normal Bakım, Tamir ve Temizleme Gideri Olmaması  92
3.4.2.2. Yapılan Harcamanın Varlıkları Genişletmek veya İktisadi Kıymetini Artırmak Maksadıyla Yapılan Giderlerden Olması  93
3.4.2.3. İktisadi Kıymetin İtfasının Tamamlanmasından Sonra Yapılan ve Faydalı Ömrü Artıran Giderlerden Olmaması  96
3.4.2.4. Gemiler ve Motorlu Kara Nakil Vasıtalarında Maliyet Bedeline Eklenmesi Gereken Giderler  98
3.4.2.5. İktisadi Kıymetin Olağanüstü Değer Kayıpları Nedeniyle Yapılan Giderler  99
3.5. DEMİRBAŞ EŞYALARIN DEĞERLEMESİ  100
3.5.1. Yasal Düzenleme  100
3.5.2. Alet, Edevat, Mefruşat ve Demirbaş Kavramları  100
3.5.3. Demirbaşların Maliyet Bedeli Kapsamında Sayılan Giderler  101
3.5.4. Demirbaşların Maliyet Bedeli Dışında Değerlemeye Tabi Tutulacağı Haller  102
3.6. TMS/TFRS'DE MADDİ DURAN VARLIKLARDA DEĞERLEME  102
3.6.1. Maliyet Bedelinin Unsurları  104
3.6.2. Günlük Bakım Maliyetleri  106
3.6.3. Parçaların Yenilenmesi, Değiştirilmesi, Düzenli Kontrollerde Oluşan Giderler  106
3.6.4. İlk İktisaptan Sonraki Değerlemeler  106
3.6.4.1. Maliyet Modeli  107
3.6.4.2. Yeniden Değerleme Modeli  107
3.6.5. Maddi Duran Varlıklarda Değer Düşüklüğü  109
3.6.6. Muhasebe Uygulamaları  110
3.6.7. Yatırım Amaçlı Gayrimenkuller  132
3.6.7.1. Genel Bilgi  132
3.6.7.2. Değerleme  134
3.6.7.2.1. Başlangıç Değerlemesi  134
3.6.7.2.2. Dönem Sonu Değerlemesi  135
3.6.7.3. Gerçeğe Uygun Değer Yöntemi  136
3.6.7.4. Maliyet Yöntemi  137
3.6.7.5. Yatırım Amaçlı Gayrimenkul Sınıfına Transferi veya Bu Sınıftan Transfer  137
3.6.7.6. Elden Çıkarma  139
3.6.7.7. Muhasebe Uygulamaları  139
3.6.8. Maddi Duran Varlık Grubuyla İlgili Açıklamalar  144
3.6.9. Yatırım Amaçlı Gayrimenkullerle İlgili Açıklamalar  147
3.7. TMS/TFRS'DE MADDİ OLMAYAN DURAN VARLIKLARDA DEĞERLEME  151
3.7.1. Maddi Olmayan Duran Varlığın Maliyeti  154
3.7.2. Maddi Olmayan Duran Varlığın İlk İktisabından Sonra Oluşan Harcamalar  159
3.7.3. İşletme İçi Yaratılan Şerefiye  159
3.7.4. Giderlerin Muhasebeleştirilmesi  161
3.7.5. İlk İktisaptan Sonra Ölçme (Değerleme)  162
3.7.6. Maddi Olmayan Duran Varlıklarla İlgili Açıklamalar  165
3.7.7. Muhasebe Uygulamaları  172
3.8. VUK UYARINCA GAYRİMENKULLERİN DEĞERLEMESİNİN TMS BAKIMINDAN DEĞERLENDİRİLMESİ  177
3.8.1. Kavramsal Farklar  178
3.8.2. Maliyet Bedelinin Unsurlarında Farklar  179
3.8.2.1. Borçlanma Maliyetlerinde Farklar  179
3.8.2.2. İhtiyari Gider Farkları  180
3.8.3. Arsa ve Bina Değerlerinin Ayrıştırılması Farkı  180
3.8.4. Parça Amortisman Farkı  181
3.8.5. Yeniden Değerleme Model Farkı  182
3.9. VUK UYARINCA GAYRİMADDİ HAKLARIN DEĞERLEMESİNİN TMS BAKIMINDAN DEĞERLENDİRİLMESİ  182
3.9.1. Değerleme Ölçüsü Farkı  184
3.9.2. İlk İktisaptan Sonra Oluşan Harcamalarda Farklar  185
3.9.3. Borçlanma Maliyetleri Farkı  186
3.9.4. Yeniden Değerleme Model Farkı  186
3.10. AMORTİSMANLAR  187
3.10.1. Yasal Düzenlemeler ve Genel Açıklamalar  187
3.10.2. Amortisman Ayırma Koşulları  189
3.10.2.1. Envantere Dahil Olma Koşulu  190
3.10.2.2. İktisadi Kıymetin Faydalı Ömrünün Bir Yıldan Fazla Olması Koşulu  191
3.10.2.3. İktisadi Kıymetin Yıpranmaya, Aşınmaya veya Kıymetten Düşmeye Maruz Bulunması Koşulu  192
3.10.2.4. Gayrimenkuller ve Gayrimenkuller Gibi Değerlenen Kıymetlerden Olma Koşulu  194
3.10.2.5. İktisadi Kıymetin Maliyet Bedelinin Belli Bir Haddin Üstünde Olma Koşulu  194
3.10.3. Amortisman Uygulama Süreleri  195
3.10.4. Amortisman Yöntemleri  200
3.10.4.1. Normal (Doğrusal) Amortisman  200
3.10.4.2. Azalan Bakiyeler Üzerinden Amortisman Usulü  201
3.10.4.3. Kullanıma Göre Amortisman Yöntemi  203
3.10.5. Fevkalade Amortisman  204
3.10.6. Madenlerde Amortisman  206
3.10.7. Özel Maliyet Bedellerinin İtfası  207
3.10.7.1. Genel Bilgi  207
3.10.7.2. THP'de Özel Maliyetler  208
3.10.7.3. Özel Maliyet Bedelinin Oluşmasının Koşulları  210
3.10.7.4. Özel Maliyet Harcamalarının Sözleşmede Koşul Olarak Yer Alması  211
3.10.7.5. Özel Maliyet Bedelinin İtfa Süresi  211
3.10.7.6. Özel Maliyetlerin İtfasının Başlayacağı Yıl  212
3.10.7.7. Kiralayan Açısından Özel Maliyet Bedelinin Tabi Olacağı İşlemler  213
3.10.7.8. Özel Maliyet Tertibatının Kira Süresinin Sonunda Sökülüp Götürülmesi  214
3.10.7.9. Kiracı Tarafında Mevcut Bir Tesisatın Tamamen Yenilenmesi Nedeniyle Yapılan Giderler  214
3.10.7.10. İlişkili Taraflar Arasında Kiralamalarda Özel Maliyetler  214
3.10.7.11. Yap İşlet Devret Modeli ve Tevkifat Uygulaması  215
3.10.8. VUK Uygulamasında Amortismana Tabi Malların Satılması  218
3.10.9. Amortismana Tabi Malların Sigorta Tazminatı  222
3.10.10. Kıst ve Parça Amortisman  223
3.10.11. Değer Artırıcı Harcamalar İçin Örnek Uygulamalar  231
3.10.11.1. Fonksiyon Artıcı Harcamalar İçin Örnek Uygulama  231
3.10.11.2. Faydalı Ömrü Uzatıcı Harcamalar İçin Örnek Uygulama  232
3.10.12. Bina ve Arazide Amortisman  232
3.10.13. Vergi Usul Kanunu'na Göre Maddi Olmayan Duran Varlıkların İtfası  234
3.10.14. TMS ve Vergi Usul Kanunu Açısından Amortisman Uygulama Farklılıkları ve Benzerlikleri  235
3.10.14.1. Amortisman Ayırma Koşulları Açısından Farklılıklar ve Benzerlikler  235
3.10.14.2. Amortismana Tabi Tutarın Saptanmasında Farklılıklar ve Benzerlikler  236
3.10.14.3. Faydalı Ömür Bakımından Farklılıklar ve Benzerlikler  237
3.10.14.4. Amortisman Yöntemleri ve Yöntem Seçimi Açısından Farklılıklar ve Benzerlikler  239
Dördüncü Bölüm
STOKLARIN DEĞERLEMESİ VE
MUHASEBE UYGULAMALARI
4.1. GİRİŞ  243
4.1.1. Yasal Düzenlemeler  244
4.1.2. Maliyet Bedeli İle Değerleme  245
4.1.2.1. Satın Alınan Emtiada Maliyet Bedeli  246
4.1.2.2. İmal Edilen Emtiada Maliyet Bedeli  247
4.1.2.2.1. Mamulün Vücuda Getirilmesi İçin Sarf Edilen İptidai ve Hammadde Bedeli  248
4.1.2.2.2. Mamule İsabet Eden İşçilik Bedeli  250
4.1.2.2.3. Genel Üretim Giderlerinden Mamule Düşen Hisse  251
4.1.2.2.4. Genel İdare Giderlerinden Mamule Düşen Hisse  252
4.1.2.2.5. Ambalajlı Olarak Piyasaya Sürülmesi Zorunlu Olan Ürünlerde Ambalaj Malzemesinin Bedeli  253
4.1.2.3. Manipülasyona Tabi Tutulan Mallarda Maliyet Bedeli  254
4.1.4. Emtia Değerlemesinde Finansman Giderleri  255
4.1.5. Emtia Niteliğindeki Altının ve Altın Kredisinin Değerlemesi  258
4.1.6. Stok Değerleme Yöntemleri  260
4.2. EMTİADA DÜŞÜK BEDELLE DEĞERLEME VE KIYMETİ DÜŞEN MALLAR  262
4.2.1. Genel Bilgi  262
4.2.2. Emtiada Düşük Bedelle Değerleme  263
4.2.2.1. Ortalama Fiyat Esası  264
4.2.2.2. Maliyet Bedeli Esası  267
4.2.2.3. Takdir Esası  267
4.2.3. Kıymeti Düşen Mallar  270
4.2.4. İmalat Artıklarının Değerlemesi  271
4.2.5. Zayi Olan Mallar  272
4.2.5.1. Zayi Olan Mallara Ait KDV  275
4.2.5.2. Değer Düşüklüğü Halinde KDV  277
4.2.5.3. Fire Sonucu Meydana Gelen Kayıplar  277
4.2.6. Kıymeti Düşen Mallardan Sayılmayan Haller  278
4.2.6.1. Çalınan Mallar  278
4.2.6.2. Modası Geçen Emtianın Değerlemesi  279
4.2.6.3. Alıcıya Geri Ödemeler ve İade Alınan Mallar  280
4.2.6.4. İmalat Süreci Dışında Oluşan Fireler  281
4.2.7. Zayi Olan Mallara Ait KDV'nin Beyannamede Gösterilme Şekli  282
4.3. TMS VE BOBİ FRS UYARINCA STOKLARIN DEĞERLEMESİ  284
4.3.1. Net Gerçekleşebilir Değer  286
4.3.2. Net Gerçekleşebilir Değer Esasının Uygulanabileceği Durumlar  287
4.3.3. Stokların Maliyeti  288
4.3.3.1. Stokların Satın Alma Maliyeti  289
4.3.3.2. Dönüştürme Maliyetleri  290
4.3.3.2.1. Genel Üretim Maliyetlerinin Dönüştürme Maliyetlerine Dağıtımı  292
4.3.3.2.2. Birlikte Üretilen Ürünler  294
4.3.3.3. Diğer Maliyetler  295
4.3.3.4. Stokların Maliyetine Alınmayan Giderler  296
4.3.3.5. Stokların Borçlanma Maliyetleri  297
4.3.4. Hizmet Sunan İşletmelerde Stok Maliyeti  298
4.3.5. Tarımsal Ürünlerin Maliyeti  299
4.3.6. Maliyetin Ölçümüyle İlgili Teknikler  300
4.3.7. Stok Maliyetlerini Hesaplama Yöntemleri  302
4.3.8. Muhasebe Uygulamaları  304
4.4. VUK UYARINCA EMTİA DEĞERLEMESİNİN TMS BAKIMINDAN DEĞERLENDİRİLMESİ  323
4.4.1. Genel Açıklamalar  323
4.4.2. Borçlanma Maliyetlerinin Değerlemesinde Farklılıklar  324
4.4.3. Genel Yönetim Giderlerinin Maliyete Yüklenmesinde Farklılık  325
4.4.4. Sabit Genel Üretim Maliyetlerinin Dağıtımında Farklılıklar  325
4.4.5. Stok Değerleme Yöntemleri Arasındaki Farklılıklar  327
4.4.6. Hizmet Maliyetlerinin Stoklanmasında Farklılıklar  328
4.4.7. Stoklarla İlgili Açıklanacak Hususlar  331
4.4.8. Stok Değer Düşüklüğü Karşılığı Ayrılmasında VUK, TMS/TFRS Uygulama Farklılıkları  332
Beşinci Bölüm
MENKUL KIYMETLERİN DEĞERLEMESİ VE
MUHASEBE UYGULAMALARI
5.1. MENKUL KIYMETLERİN TANIMI VE TÜRLERİ  335
5.1.1 Türk Ticaret Kanunu'nda Yer Alan Düzenlemeler  335
5.1.2. Sermaye Piyasası Mevzuatında Yer Alan Düzenlemeler  337
5.2. VUK UYARINCA MENKUL KIYMETLERİN DEĞERLEMESİ  341
5.3. ALIŞ BEDELİ İLE DEĞERLEMEYE TABİ MENKUL KIYMETLER  342
5.4. VUK'A GÖRE HİSSE SENETLERİNİN DEĞERLEMESİ  343
5.4.1. Hisse Senetlerinin İktisap Tarihi  343
5.4.2. Döviz Cinsinden Borçla Edinilen Hisse Senetleri  344
5.4.3. Yabancı Hisse Senetleri  345
5.4.4. Bedelsiz Alınan İştirak Hisseleri ve Hisse Senetleri  346
5.5. YATIRIM FONU KATILMA BELGELERİNİN DEĞERLEMESİ  347
5.6. VUK'DA EUROBONDLAR, GELİR ORTAKLIĞI SENETLERİ, HİSSE SENEDİNE DÖNÜŞTÜRÜLEBİLİR TAHVİLLERİN DEĞERLEMESİ  348
5.6.1. Eurobondlar  348
5.6.2. Gelir Ortaklığı Senetleri  348
5.6.3. Hisse Senedine Dönüştürülebilir Tahvil  348
5.7. VUK'DA BORSA RAYİCİ VEYA KIST GETİRİ ESASINDA DEĞERLEME  349
5.8. VERGİ MEVZUATI UYARINCA UYGULAMA ÖRNEKLERİ  350
5.9. TMS/TFRS DEĞERLEME  351
5.9.1. Finansal Varlıkların TMS/TFRS Değerlemesi  352
5.9.2. Finansal Varlıkların Değerlemesi  353
5.9.3. Hisse Senetlerinin TMS/TFRS Kapsamında Değerlemesi  355
5.9.3.1. Gerçeğe Uygun Değer Farkı Kar veya Zarara Yansıtılan Finansal Varlıklar  356
5.9.3.2. Satılmaya Hazır Finansal Varlıklar  359
5.9.3.2.1. Gerçeğe Uygun Değeri Tespit Edilebilen Finansal Varlıklar  359
5.9.3.2.2. Maliyet ile değerlemeye tabi finansal varlıklar:  363
5.9.4. Tahvil Senet ve Bonolarının TMS/TFRS Kapsamında Değerlemesi  364
5.9.5. TMS/TFRS İştiraklerdeki Yatırımların Değerlemesi ve Muhasebe Uygulamaları  370
5.9.5.1. Genel bilgi  370
5.9.5.2. İştiraklerdeki Yatırımların Değerlemesi  371
5.9.5.3. İştiraklerdeki Yatırımların İlişkin Muhasebe Uygulamaları  372
5.9.5.3.1. Öz kaynak Yöntemi Örnek Uygulama  372
5.9.5.3.2. Maliyet Yöntemine İlişkin Örnek  375
5.9.6. Türev Ürünlerin Değerlemesi ve Muhasebe Uygulamaları  378
5.9.6.1. Tanımlar  378
5.9.6.1.1. Futures  378
5.9.6.1.2. Forward  380
5.9.6.1.3. Options  380
5.9.6.1.4. Swaps  381
5.9.6.2. Türev Ürünlerin Değerlemesi  385
5.9.6.3. Türev Sözleşmelerin TMS/TFRS Değerleme Düzenlemeleri  386
5.9.6.3.1. Etkin Koruma Oranının Belirlenmesi  388
5.9.6.3.2. Net Pozisyonun Finansal Riskten Korunma İşlemine Konu Edilmesi  389
5.9.6.3.3. Finansal Riskten Korunma İşlemlerine Örnekler  389
5.9.6.3.4. Finansal Riskten Korunma İşleminin Etkinliğinin Değerlendirilmesi  390
5.9.6.5. Türev Ürünlerin Vergi Mevzuatına Göre Değerlemesi  393
5.9.6.5.1. Forward İşlemleri  393
5.9.6.5.2. Swap İşlemleri  394
5.9.6.5.3. Opsiyon Sözleşmeleri  400
5.9.6.5.4. Vadeli İşlem ve Opsiyon Borsası işlemleri  403
5.9.6.5.5. Aracı Kuruluş Varantları  403
5.9.6.6. Muhasebe Uygulamaları  404
Altıncı Bölüm
ALACAKLAR VE BORÇLARIN DEĞERLEMESİ VE
MUHASEBE UYGULAMALARI
6.1. VERGİ USUL KANUNU DEĞERLEME HÜKÜMLERİ  409
6.1.1. Alacaklar  409
6.1.2. Borçlar  409
6.1.3. Yabancı Para ile Olan Alacaklar ve Borçlar  410
6.1.4. Çıkarılmış Tahviller  410
6.1.5. Değersiz Alacaklar  410
6.1.6. Şüpheli Alacaklar  410
6.1.7. Vazgeçilen Alacaklar  411
6.2. TMS/TFRS'YE GÖRE ALACAKLARIN VE BORÇLARIN DEĞERLEMESİ  411
6.2.1. Sınıflandırma  411
6.2.2. Finansal Varlıkların Sınıflandırılması ve Değerlemesi  413
6.2.3. Finansal Borçların Sınıflandırılması ve Değerlemesi  413
6.2.4. Etkin Faiz Yöntemi  414
6.2.5. "TFRS 9 Finansal Araçlar" Standardı  414
6.3. VUK'A GÖRE REESKONT UYGULAMASI  416
6.3.1. Genel Açıklamalar  416
6.3.2. Reeskont İşlemlerinde Yasal Düzenlemeler ve Şartlar  418
6.3.2.1. Yasal Düzenlemeler  418
6.3.2.2. Reeskont Uygulamasının Şartları  419
6.3.3. Reeskont İşlemlerinde Özellikli Hususlar  421
6.3.3.1. Alacak Senetlerinin Reeskonta Tabi Tutulması VUK'a Göre İhtiyaridir  421
6.3.3.2. Vadeli Çekler İçin Reeskont Hesaplanmaz  422
6.3.3.3. Teminata Verilmiş Senetler İçin Reeskont Uygulaması  424
6.3.3.4. Tahsile Verilmiş Senetler Reeskont Konusu Yapılabilir  425
6.3.3.5. Hatır Senetleri İçin Reeskont Hesaplanmaz  425
6.3.3.6. Senet Tutarlarının KDV Kısmı İçin Reeskont Hesaplanmaz  426
6.3.3.7. Avans Niteliğinde Alacaklar İçin Reeskont Hesaplanmaz  426
6.3.3.8. Vadeli Satış Kampanyalarında Belge Düzenlenmeksizin Senede Bağlanan Alacaklara Reeskont Ayrılmaz  427
6.3.3.9. Finansal Kiralama Kapsamında Alacak ve Borçlar İçin Reeskont Hesaplanmaz  428
6.3.3.10. Faktoring Şirketlerine Devredilen Senede Bağlı Alacaklar İçin Faktoring Şirketi Reeskont Ayırır  428
6.3.3.11. Müflisten Olan Alacaklar Reeskonta Tabi Tutulmaz  428
6.3.3.12. Yıllara Sari İnşaat ve Onarma İşleriyle İlgili Alacak Senetleri İçin Reeskont  428
6.3.3.13. Şüpheli Alacaklar İçin Reeskont Hesaplanmaz  429
6.3.3.14. Senetli Alacak ya da Borca Faiz Yürütülmesi Halinde Reeskont Uygulaması  429
6.3.3.15. Senette Faiz Nispeti Açıklanmamışsa T.C. Merkez Bankası Kısa Vadeli Avans Oranı Esas Alınır  430
6.3.3.16. Yabancı Para Cinsinden Alacaklar ve Borçlar İçin LIBOR Esas Alınır  431
6.3.3.17. Reeskont Geçici Vergi İçin Hesaplanabilir  432
6.3.4. VUK'a göre Reeskont Hesaplama ve Muhasebe Kayıtları  433
6.4. VUK'A GÖRE DEĞERSİZ ALACAKLAR  439
6.4.1. Değersiz Alacaklar ve Şüpheli Alacaklar Arasındaki Farklılıklar  440
6.4.1.1. Tahsil Kabiliyetine Bağlı Olarak Sınıflandırma Farklılığı  440
6.4.1.2. Giderleştirmede Yöntem Farkı  441
6.4.1.3. Ticari Kazancın Oluşumunda Hâsılat Kayıtlarına İntikal Şartı Farklılığı  442
6.4.1.4. Tutulan Defterin Türüne Göre Oluşan Farklılık  443
6.4.1.5. Belgelendirme Özellikleri Bakımından Farklılık  444
6.4.2. Özellikli Hususlar  446
6.4.2.1. Aciz Vesikasına Bağlanan Alacaklar  446
6.4.2.2. Konkordato Sonucu Tahsilinden Vazgeçilen Alacaklar  447
6.4.2.3. Değersiz Alacakların Gider Yazılacağı Dönem  451
6.4.2.4. Sonradan Tahsil Edilen Değersiz Alacaklar  452
6.4.2.5. Karşılık Ayrılmış Bir Alacağın Değersiz Hale Gelmesi  452
6.4.3. Değersiz Alacakların Muhasebe İşlemleri  452
6.5. ŞÜPHELİ ALACAKLAR  455
6.5.1. Tekdüzen Hesap Çerçevesine Göre Şüpheli Alacaklar  456
6.5.2. TMS/TFRS Yönünden Alacaklar İçin Karşılık Ayırma Şartları  458
6.5.3. TMS/TFRS Yönünden Karşılık Tutarının Tespiti  459
6.5.4. Şüpheli Alacak Karşılığı Hesaplama Yöntemleri  461
6.5.4.1. Fiili Tespite Dayalı Karşılık Ayırma Yöntemi  461
6.5.4.2. Tahmine Dayalı (Götürü) Karşılık Ayırma Yöntemi  465
6.5.4.2.1. Satışların Yüzdesi (Gelir Tablosu) Yaklaşımı  466
6.5.4.2.2. Alacakların Yüzdesi (Bilânço) Yaklaşımı  468
6.5.4.2.2.1. Klasik Bilanço Yaklaşımı  468
6.5.4.2.2.2. Yaşlandırma Tablosu Yaklaşımı  469
6.5.5. Vergi Mevzuatında Şüpheli Alacaklar  471
6.5.5.1. Alacağın Ticari Kazancın Elde Edilmesi ve İdame Ettirilmesi İle İlgili Olması Şartı  472
6.5.5.2. Alacağın Dava veya İcra Safhasında Olması Şartı  473
6.5.5.3. Dava ve İcra Takibine Değmeyecek Derecede Küçük Alacaklar  474
6.5.5.4. Bilânço Esasına Göre Defter Tutma Şartı  475
6.5.5.5. Alacağın Teminata Bağlanmamış Olması Şartı  476
6.5.5.5.1. Alacağın Teminatlı Sayıldığı Durumlar  476
6.5.5.5.2. Haciz Yoluyla Teminata Bağlanan Alacaklar  477
6.5.5.5.3. Teminatın Ortadan Kalkması veya Değerini Yitirmesi  478
6.5.5.6. Tasarruf Değerine Göre Karşılık Ayrılması Şartı  478
6.5.5.6.1. Tasarruf Değerine Göre Karşılık Ayrılması  478
6.5.5.6.2. Tasarruf Değerine Göre Karşılık Ayrılmasına Dair Görüşler  483
6.5.6. Özellikli Hususlar  484
6.5.6.1. Karşılık Ayrılması Gereken Dönem  484
6.5.6.2. Borcun Yeniden Yapılandırılması Halinde Karşılık Ayrılması  486
6.5.6.3. Kamu Kurumlardan Olan Alacaklar  487
6.5.6.4. İflas ve Konkordato Halinde Karşılık Ayırma  488
6.5.6.5. Dövize Bağlı Alacaklarda Karşılık Ayırma  489
6.5.6.6. Yurt Dışından Olan Alacaklarda Karşılık Ayrılması  491
6.5.6.7. Şahıs Şirketlerinden Olan Alacaklarda Karşılık Ayrılması  491
6.5.6.8. KDV İçin Karşılık Ayrılması  492
6.5.6.9. Avanslar İçin Karşılık Ayrılması  493
6.5.6.10. İlişkili Taraflardan Alacaklarda Karşılık Ayrılması  495
6.5.6.11. Karşılık Ayrılan Alacaklara Dair Mahkeme Dava Dosyalarının İncelenmesi  496
6.6. VUK'DA VAZGEÇİLEN ALACAKLAR  496
6.6.1. Vazgeçilen Alacakların Özellikleri  497
6.6.1.1. Vazgeçilen Alacaklar Borçluya Dair Düzenlemeleri İçermektedir  497
6.6.1.2. Vazgeçilen Alacaklarda Vergi Erteleme Avantajı Bilanço Esasına Göre Defter Tutan Mükelleflere Tanınmıştır  497
6.6.1.3. Konkordato Halinde Vazgeçilen Alacak, Alacaklı Bakımından Değersiz Alacak Mahiyetindedir  498
6.6.1.4. Sulh Yoluyla Vazgeçilen Alacaklar Kanaat Verici Bir Vesika İle Tevsik Edilmelidir  498
6.6.1.5. Yurtdışından Tahsil Edilemeyen Alacaklar Götürü Gider Kapsamında Değerlendirilemez  499
6.6.1.6. Vazgeçilen Alacaklar Geçmiş Yıl Zararlarıyla veya Diğer Karlardan Mahsup Edilemez  500
6.6.2. Vazgeçilen Alacakların Muhasebeleştirilmesi  501
6.6.3. Üç Yıllık Sürenin Hesaplanması  503
6.7. ALACAKLARDA KUR DEĞERLEMESİ  504
6.8. VUK VE TMS/TFRS'DE ALACAK VE BORÇ HESAPLARI  506
6.9. ALINAN VE VERİLEN ÇEKLERİN VUK VE TMS/TFRS DEĞERLEMESİ  509
6.9.1. Genel Açıklamalar  509
6.9.2. VUK Uyarınca Çeklerin Değerlemesi  510
6.9.3. TMS/TFRS Uyarınca Çeklerin Değerlemesi  510
6.9.4. Yabancı Paraya Dayalı Vadeli Çeklerin TMS/TFRS Değerlemesi  511
6.9.5. Çeklerde Reeskont  512
6.9.5.1. VUK 64 No.lu Sirküler Öncesi Uygulama  512
6.9.5.2. VUK 64 No.lu Sirküler Sonrası Uygulama  513
6.10. BANKA HESAPLARININ DEĞERLEMESİ  518
6.10.1. VUK'a Göre Banka Hesaplarının Değerlemesi  518
6.10.1.1. Repo İşlemlerinin Değerlemesi  519
6.10.1.2. Tevkif Edilen Vergilerin Mahsubu  520
6.10.2. TMS/TFRS'ye Göre Bankalar Hesabının Değerlemesi  520
6.10.3. VUK ve TMS/TFRS Örnek Uygulama  522
6.11. ALACAKLAR VE BORÇLARIN DEĞERLEMESİ  524
6.11.1. Genel Açıklamalar  524
6.11.2. Senetsiz Alacaklar Uygulama Örneği  526
6.11.3. Banka Kredilerinin Değerlemesi ve Uygulamalar  527
6.11.3.1. Banka Kredilerinin VUK ve TMS/TFRS İçin Uygulama Örneği  527
6.13. ÇIKARILMIŞ TAHVİLLERİN DEĞERLEMESİ  533
6.13.1. Genel Açıklamalar  533
6.13.2. Tekdüzen Hesap Planında Çıkarılmış Tahviller, Bonolar ve Senetler  534
6.13.3. Çıkarılmış Tahvillerin VUK Değerlemesi  535
6.13.4. VUK'a Göre İtibari Değerle Değerleme Mecburiyeti  537
6.13.5. Değerlemeye İlişkin Çeşitli Yaklaşımlar  538
6.13.6. Tevkifat Uygulaması  540
6.13.7. Çıkarılmış Tahvillerin Değerlemesi ve Muhasebe Kayıtları  540
Yedinci Bölüm
KASA MEVCUTLARININ DEĞERLEMESİ VE
MUHASEBE UYGULAMALARI
7.1. GİRİŞ  547
7.2. KASANIN ENVANTERİ VE DEĞERLEMESİ  547
7.2.1. Türk Lirası Kasa Mevcutlarının Değerlemesi  548
7.2.2. Yabancı Paraların Kur Değerlemesi  548
7.2.2.1. VUK'a Göre Kur Değerlemesi  548
7.2.2.3. TMS/TFRS'ye Göre Kur Değerlemesi  550
7.2.2.4. Yabancı Paraların Değerlemesinde Kesin Mizanın Çıkarılması  551
7.2.2.5. Geçici Verginin Hesaplanmasında Kur Değerlemesi  552
7.2.3. Sayım ve Tesellüm Noksanlıkları  553
7.2.3.1. Kasa Noksanı  553
7.2.3.1.1. Kasa Noksanlığının Nedenleri  553
7.2.3.1.2. Sayım Noksanlıklarında Cezalı Vergi Tarhiyatına Konu Olabilecek Hususlar  554
7.2.3.1.3. Kasadan Sorumlu Personelin Zimmetine Para Geçirmesi  555
7.2.3.1.4. Kasa Noksanlığının Hırsızlık Dolayısıyla Meydana Gelmesi  556
7.2.3.1.5. Kasa Noksanlıklarına Dair Örnekler ve Muhasebe Kayıtları  556
7.2.3.2. Kasa Fazlası  558
7.2.3.2.1. Kasa Fazlalığının Nedenleri  558
7.2.3.2.2. Sayım Fazlalıklarında Cezalı Vergi Tarhiyatına Konu Olabilecek Hususlar  559
7.2.3.2.3. Kasa Fazlalıklarına Dair Örnekler ve Muhasebe Kayıtları  559
7.2.3.3. Kasa Hesabının Alacak Bakiyesi Vermesi  560
Sekizinci Bölüm
FİNANSAL KİRALAMALAR DEĞERLEME VE
MUHASEBE UYGULAMALARI
8.1. VERGİ MEVZUATINDA YER ALAN DÜZENLEMELER  563
8.1.1. Vergi Usul Kanunu'nda Yapılan Düzenlemeler  563
8.1.2. Vergi Mevzuatında Finansal Kiralamalara İlişkin Tanımlar  565
8.1.3. Vergi Mevzuatında Finansal Kiralamalara İlişkin Değerleme ve Amortisman Uygulamaları  568
8.2. TFRS 16 KİRALAMA İŞLEMLERİ STANDARDI KAPSAMINDA KİRALAMALAR  570
8.2.1. Tanımlar  570
8.2.2. Finansal Kiralamaların Kiracının Finansal Tablolarında Gösterilmesi  575
8.2.2.1. İlk Muhasebeleştirme  575
8.2.2.2. Sonraki Ölçümler  575
8.2.3. Finansal Kiralamaların Kiraya Verenin Finansal Tablolarında Gösterilmesi  577
8.2.3.1. İlk Muhasebeleştirme  577
8.2.3.2. Sonraki Ölçümler  578
8.3. FİNANSAL KİRALAMA ÖRNEK MUHASEBE UYGULAMASI  578
8.4. TMS VE VUK FARKLILIKLARI  589
8.4.1. Gerçeğe Uygun Değer ve Rayiç Bedel Farkı  589
8.4.2. Başlangıç Maliyetlerinin Tabi Olduğu İşlem Farkı  590
8.4.3. Faydalı Ömür Farkı  590
8.4.4. Arsa ve Bina Değerlerinin Ayrıştırılması Farkı  591
8.4.5. Satış ve Kiralama İşlemleri  591
8.4.6. Maliyet Bedeli Unsurları Bakımından Farklar  592
EKLER
EK 1: Yürürlükteki TMS/TFRS Setinin Listesi  593
EK 2: Büyük ve Orta Büyüklükteki İşletmeler İçin Türkiye Finansal Raporlama Standardı Ölçümleme (Değerleme) Hükümleri  596
EK 3: Vergi Usul Kanunu Değerleme Hükümleri  662
EK 4: TMS/TFRS Uyumlu Hesap Planı  677
EK 5: Finansal Tablolarda Asgari Olarak Yer Alması Gereken Diğer Kalemler  710
EK 6: Vergi Mizanından Bobi FRS’ye Dönüşüm Kayıtlarının Yapılması ve Finansal Tablolar Çıkarılmasına Dair Bütünsel Bir Uygulama  731
EK 7: TFRS Kar/Zararından Vergi Matrahına Ulaşma Yöntemi  754
Ek 8: Küçük ve Mikro İşletmeler İçin Finansal Raporlama Standardı  775
Kaynakça  779
Kitaplar  779
Makaleler  781
Kanunlar, Genel Tebliğler, Sirküler  784
Yargı Kararları  785
Özelgeler  786
Muhasebe ve Finansal Raporlama Standartları  787
Raporlar, Tezler, Komisyon Kararları  788
Web Siteleri  788
Kavram Dizini  789


Kitap
Bülten
Kitap
Kitap
İndirimli Kitaplar
 
 
Ana Sayfa | 2021 Kaynakça Dokümanı | Hakkımızda | Bülten | Kişisel Verilerin Korunması | Yardım | İletişim

Seçkin Yayıncılık San. Tic. A.Ş.
Copyright © 1996 - 2026