Kategoriler
Eser Adı Yazar Yayınevi Açıklama İçindekiler Barkod
Arama  
Ana Sayfa Sipariş Takip Üyelik Yardım İletişim
 
 
Bülten
   

×
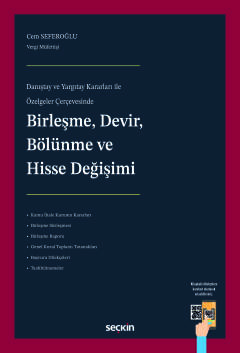
Danıştay ve Yargıtay Kararları ile Özelgeler Çerçevesinde
Birleşme, Devir, Bölünme ve Hisse Değişimi
Nisan 2025 / 1. Baskı / 464 Syf. / Ciltli
Fiyatı: 1610.00 TL
24 saat içerisinde temin edilir.
 
Sepete Ekle
   

Genel anlamda şirket birleşmeleri ve şirket bölünmeleri, gelişen ve değişen pazar dinamikleri ve şartları doğrultusunda, şirketlerin büyüme, verimlilik ve rekabet güçlerini artırma stratejileri olarak görülebilir. Bu bağlamda, özellikle aynı sektördeki şirketlerin birleşme yoluyla ekonomik ve verimlilik kazanımları sağlaması, şirketlerin pazar payını artırarak rekabet güçlerini arttırabilir. Farklı şirketlerin birleşmesi durumunda yeni ürün ve hizmetler geliştirilebilir, bu da müşteri tabanını genişletmeye yardımcı olur. Birleşmeler sonucunda ortaya çıkan büyük ölçekli şirketler daha iyi pazarlık yapabilir, maliyetleri düşürebilir ve daha fazla kaynak erişimi sağlar.

Şirket bölünmelerinin taşıyacağı temel riskler ise özellikle büyük şirketlerinin bölünmesinin karmaşık ve çok maliyetli olması, pazar payında düşme, yeni oluşturulacak şirketlerin yönetimlerinin organizasyonundaki zorluklar olarak sayılabilir.

Türk Ticaret Kanunu, vergi mevzuatı, özelgeler, Kamu İhale Kurumu Kararları ve yüksek yargı kararları ışığında hazırlanan kitap, son derece kapsayıcı bir referans kaynağı yaratmıştır. Kitaptaki dilekçelere karekodla erişim imkanı sağlanarak, okuyucu için kolaylık sağlanmıştır.

Konu Başlıkları
Kamu İhale Kurumu Kararları
Birleşme Sözleşmesi
Birleşme Raporu
Genel Kurul Toplantı Tutanakları
Başvuru Dilekçeleri
Taahhütnameler
Barkod: 9786253810160
Yayın Tarihi: Nisan 2025
Baskı Sayısı:  1
Ebat: 17x25
Sayfa Sayısı: 464
Yayınevi: Seçkin Yayıncılık
Kapak Türü: Ciltli
Dili: Türkçe
Ekler: -


İÇİNDEKİLER
İçindekiler
Önsöz  7
1. Bölüm
SERMAYE ŞİRKETLERİNDE BİRLEŞME, DEVİR VE TAM BÖLÜNMENİN VERGİSEL AVANTAJLARI
I. BİRLEŞME YOLUYLA İNFİSAH ETMEK  17
II. GEÇMİŞ YILLAR ZARARLARINI MAHSUP ETMEK  17
III. DEVROLAN SERMAYE ŞİRKETİNİN DEVREDEN KDV’LERİNİN İNDİRİMİNDEN FAYDALANMAK  19
IV. BİRLEŞME, DEVİR, BÖLÜNME, FESİH VE TASFİYE GİDERLERİ İLE ÖRGÜTLENME GİDERLERİNİN AKTİFLEŞTİRİLMESİ YOLUYLA İTFASI  20
V. DEVİR HALİNDE KURUMLAR VERGİSİ ERTELEMESİ  20
VI. DEĞER ARTIŞ KAZANÇLARINA İLİŞKİN VERGİSEL AVANTAJ  20
VII. DEVREDEN İŞLETMEYE AİT KDV’NİN DEVROLAN İŞLETMEYE İADESİ  21
VIII. DEVRALAN İŞLETMEYE AİT BİRLEŞME (EMİSYON) PRİMİ İSTİSNASI  21
IX. İŞTİRAK HİSSESİNİN ALINMASI İLE İLGİLİ FİNANSMAN GİDERİNİN BU İŞTİRAKLE VERGİSİZ BİRLEŞME YOLUYLA BİRLEŞMESİ NETİCESİNDE 01.01.2023 TARİHİNDEN SONRA ORTAYA ÇIKAN FİNANSMAN GİDERLERİNİN MATRAHTAN İNDİRİMİ  22
X. KVK 19/1 GÖRE DEVROLAN İŞLETMELERDE İŞTİRAK HİSSELERİ, KURUCU SENETLERİ, İNTİFA SENETLERİ VE RÜÇHAN HAKLARININ SATIŞINDAN DOĞAN KAZANÇLARIN VERGİSEL AVANTAJI  23
2. Bölüm
BİRLEŞME
I. BİRLEŞME GENEL DURUM  25
II. TÜRK TİCARET KANUNU BİRLEŞMEYE AİT GENEL HÜKÜMLER  26
A. Geçerli Birleşmeler  26
B. Tasfiye Hâlindeki Bir Şirketin Birleşmeye Katılması  27
C. Sermayenin Kaybı veya Borca Batıklık Hâlinde Birleşmeye Katılma  27
D. Ortaklık Payları ve Hakları  28
E. Ayrılma Akçesi  28
F. Sermaye Artırımı, Yeni Kuruluş ve Ara Bilanço  30
1. Sermaye Artırımı  30
2. Yeni Kuruluş  30
3. Ara Bilanço  30
G. Birleşme Sözleşmesi ve Birleşme Raporu  31
1. Birleşme Sözleşmesi  31
a. Birleşme Sözleşmesinin Yapılması  31
b. Birleşme Raporu  32
H. Birleşme Sözleşmesinin ve Birleşme Raporunun Denetlenmesi  33
1. İnceleme Hakkı ve Malvarlığında Değişiklikler  33
a. İnceleme Hakkı  33
b. Malvarlığındaki Değişikliklerle İlgili Bilgiler  33
I. Birleşme Kararı  34
İ. Kesinleşmeye İlişkin Hükümler  35
1. Ticaret Siciline Tescil  35
2. Hukuki Sonuçlar  35
3. İlan  35
J. Sermaye Şirketlerinin Kolaylaştırılmış Şekilde Birleşmesi  36
1. Uygulama Alanı  36
2. Kolaylıklar  36
K. Alacaklıların ve Çalışanların Korunması  37
1. Alacakların Teminat Altına Alınması  37
2. Ortakların Kişisel Sorumlulukları ve İş İlişkilerinin Geçmesi  37
III. TİCARET SİCİL YÖNETMELİĞİ BİRLEŞME İLE İLGİLİ HÜKÜMLER  37
A. Başvuru ve Belgeler  37
B. Tescil  40
IV. BİRLEŞME İLE İLGİLİ TİCARET SİCİL MÜDÜRLÜĞÜNDE YAPILACAK İŞLEMLER  41
A. Tescil İçin Gerekli Belgeler  41
B. Sermaye Şirketlerinin Kolaylaştırılmış Şekilde Birleşmesi  43
C. Kolaylıklar  44
D. Açıklamalar  46
V. KURUMLAR VERGİSİ KANUNU VE KURUMLAR VERGİSİ GENEL TEBLİĞİ  50
A. Birleşme  50
B. Serbest Bölgelerde Gerçekleşen Birleşme ve Devir Hallerinde İstisna Uygulaması  51
C. Genel Kurul Toplantıları İçin Yapılan Giderler İle Birleşme, Devir, Bölünme, Fesih ve Tasfiye Giderleri  51
D. İndirimin Kapsamı (Nakdi Sermaye İndirim Hakkı Kv 10–I)  51
E. Tasfiye ve Birleşme İşlemlerinde Verginin Ödenmesi  52
F. Tasfiye ve Birleşme İşlemlerinde Verginin Ödenmesi  52
G. Küçük ve Orta Büyüklükteki İşletmelerin (KOBİ) Birleşmelerinde Kurumlar Vergisi Oranının İndirimli Uygulanması (Ek Bölüm: RG–11/2/2017–29976)  53
H. KOBİ Tanımı  53
I. KOBİ Birleşmelerinde Kurumlar Vergisi Oranının İndirimli Uygulanmasının Şartları  54
İ. Birleşmenin, Kanunun 19’uncu Maddesinin Birinci Fıkrasında Yer Alan Devir Şartlarını Taşıması  54
J. Birleşen Kurumların KOBİ Niteliğinde Olması  55
K. Birleşen Kurumların Devir Tarihi İtibarıyla Sanayi Sicil Belgesini Haiz ve Fiilen Üretim Faaliyetiyle İştigal Eden Kurumlardan Olması  55
L. Kurumlar Vergisi Oranının İndirimli Uygulanması  55
M. Asgari Kurumlar Vergisinin Uygulanmayacağı Mükellefler  56
N. Küçük ve Orta Büyüklükteki İşletmelerde (KOBİ) Birleşme İşlemleri  57
O. Tanımlar  57
1. KOBİ Tanımı  57
2. KOBİ’lerde Birleşme Tanımı  57
Ö. Geçici 5’inci Maddede Düzenlenen Teşvikler  58
1. KOBİ Birleşmelerinde Kurumlar Vergisi İstisnası Uygulaması  58
2. KOBİ Birleşmelerinde İndirimli Kurumlar Vergisi Uygulaması  59
P. Teşviklerden Yararlanılabilmesine İlişkin Şartlar  60
1. Birleşme Kapsamında Kıymetlerin Devri  60
2. Birleşme İşleminden Doğan Kazançların Sermayeye Eklenmesi  60
3. Birleşen ve Birleşilen Kurumlar Arasındaki Külli Halefiyet  61
4. İstihdam Şartı  61
5. Birleşilen Kurumun Daha Sonraki Tarihlerde Birleşme, Devir, Bölünme ve Hisse Değişimi İşlemlerine Tabi Tutulmaması  62
R. Birleşme Tarihi  62
S. Birleşme Beyannamesinin Verilme Süresi  62
Ş. Diğer Hususlar  63
1. KOBİ Birleşmelerinde Zarar Mahsubu  63
2. Amortisman Uygulamaları  64
3. Birleşilen Kurumda Devralınan Varlıkların Satışı Nedeniyle Doğan Zararlar  65
4. Taşınmaz ve İştirak Hissesi Satış Kazancı İstisnası Karşısındaki Durumu  65
5. Sadece Teşviklerden Yararlanmak Amacıyla Yapılan İşlemlerin Durumu  65
MUHTELİF ÖZELGELER  66
MUHTELİF DANIŞTAY KARARLARI  97
YARGITAY KARARLARI  115
KAMU İHALE KURUMU KARARLARI  124
BİRLEŞME ÖRNEK UYGULAMA  132
3. Bölüm
TÜR DEĞİŞTİRME (DEVİR)
I. TÜR DEĞİŞTİRMENİN ÇEŞİTLERİ  135
II. YENİ KURULUŞ YOLUYLA TÜR DEĞİŞTİRME  136
III. HUKUKİ KILIF DEĞİŞTİRMEK SURETİYLE TÜR DEĞİŞTİRME  136
IV. LİMİTED ŞİRKETİN ANONİM ŞİRKET TÜRÜNE DÖNÜŞTÜRÜLMESİ (TÜR DEĞİŞTİRME)  142
A. Müdürlükçe Onaylanacak Ana Sözleşmelerde Dikkat Edilmesi Gereken Hususlar  144
B. Esas Sözleşme Maddelerinde Dikkat Edilecek Hususlar  150
V. ANONİM ŞİRKETİN LİMİTED ŞİRKETE DÖNÜŞTÜRÜLMESİ İÇİN GEREKLİ OLAN İŞLEMLER  155
A. Müdürlükçe Onaylanacak Ana Sözleşmelerde Dikkat Edilmesi Gereken Hususlar  157
B. Limited Sözleşme Maddelerinde Dikkat Edilecek Hususlar  163
VI. GERÇEK KİŞİ ŞAHIS FİRMASININ ANONİM VE LİMİTED ŞİRKET TÜRLERİNE DÖNÜŞTÜRÜLMESİ İÇİN GEREKLİ OLAN İŞLEMLER  166
A. Müdürlükçe Onaylanacak Ana Sözleşmelerde Dikkat Edilmesi Gereken Hususlar  167
B. Anonim Şirket Esas Sözleşme Maddelerinde Dikkat Edilecek Hususlar  173
C. Limited Sözleşme Maddelerinde Dikkat Edilecek Hususlar  177
VII. KOLLEKTİF VE KOMANDİT ŞİRKET TÜRLERİNİN ANONİM VE LİMİTED ŞİRKET TÜRLERİNE DÖNÜŞTÜRÜLMESİ İÇİN GEREKLİ OLAN İŞLEMLER  180
A. Müdürlükçe Onaylanacak Ana Sözleşmelerde Dikkat Edilmesi Gereken Hususlar  181
B. Anonim Şirket Esas Sözleşme Maddelerinde Dikkat Edilecek Hususlar  185
C. Limited Sözleşme Maddelerinde Dikkat Edilecek Hususlar  189
VIII. KURUMLAR VERGİSİ KANUNU VE KURUMLAR VERGİSİ GENEL TEBLİĞİ  195
A. Devir  195
1. Devir ve Bölünme Hallerinde İktisap Tarihi  196
2. Fon Hesabında Tutulan Kazançların İşletmeden Çekilmemesi  196
3. Serbest Bölgelerde Gerçekleşen Birleşme ve Devir Hallerinde İstisna Uygulaması  197
B. Devir ve Bölünme Durumunda Zarar Mahsubu  198
1. Öz Sermaye Tutarı  199
2. Devir ve Bölünme Halinde Zarar Mahsubu Yapılabilmesinin Şartları  199
3. Devir ve Bölünme Halinde Zarar Mahsubunun Sırası ve Mahsup Edilemeyen Zarar Tutarları  200
MUHTELİF ÖZELGELER  200
MUHTELİF DANIŞTAY KARARLARI  235
MUHTELİF YARGITAY KARARLARI  256
KAMU İHALE KURUMU KARARLARI  266
4. Bölüm
BÖLÜNME VE HİSSE DEĞİŞİMİ
I. BÖLÜNME  277
A. Sermaye Paylarına Göre Bölünme  279
1. Simetrik Bölünme  279
2. Asimetrik Bölünme  279
B. Bölünme Türleri  295
1. Tam Bölünme  295
2. Kısmi Bölünme  296
a. Üretim ve Hizmet İşletmelerinin Ayni Sermaye Olarak Konulması  296
aa. Devredilen İktisadi Kıymetlerle Birlikte Bunlara Ait Borçların Da Devredilmesi Halinde Devre Konu Net Değerin Sıfır veya Negatif Olması Durumu  298
bb. Üretim ve Hizmet İşletmelerine Bağlı Taşınmazların Durumu  301
cc. Üretim ve Hizmet İşletmelerinin Belli Bir Kısmının Kısmi Bölünmeye Konu Edilmesi  302
b. Bölünmenin Gerçekleştiği Tarihe Kadar Bölünen Varlıkların Değerinde Meydana Gelecek Değişikliklerin Durumu  302
c. İştirak Hisselerinin Ortaklara Verilmesi (Değişik: RG–28/9/2024–32676)  303
3. (Ek: RG–13/8/2009–27318) Bölünme İşlemlerinde Hisse Devri  303
C. Devir ve Bölünmeye İlişkin Ortak Hususlar  304
1. Alınan Hisse Senetlerinin Durumu  304
2. Amortisman Uygulaması  305
3. Devir ve Bölünmelerde Elde Edilen Hisselerin İktisap Tarihi  305
D. Hisse Değişimi  306
II. DEVİR, BÖLÜNME VE HİSSE DEĞİŞİMİ HALLERİNDE VERGİLENDİRME  307
A. Devir Halinde Vergilendirme ve Beyan  307
B. Tam Bölünme Halinde Vergileme ve Beyan  309
C. Kısmi Bölünme ve Hisse Değişimi Hallerinde Vergileme  310
III. VERGİNİN ÖDENMESİ  310
A. Ödeme Süresi  311
B. Tasfiye ve Birleşme İşlemlerinde Verginin Ödenmesi  311
C. Devir ve Tam Bölünme İşlemlerinde Verginin Ödenmesi  311
D. Muhtasar Beyannameler Üzerinden Tahakkuk Eden Vergilerin Ödenmesi  312
MUHTELİF ÖZELGELER  322
MUHTELİF DANIŞTAY KARARLARI  360
MUHTELİF YARGITAY KARARLARI  379
5. Bölüm
ŞİRKET BİRLEŞME BÖLÜNMELERİNDE
SERMAYE AZALTIMI (KVK 32/B)
I. SERMAYE AZALTIMINA KONU EDİLEBİLECEK SERMAYE UNSURLARI  401
II. ÖZ SERMAYE KALEMLERİNİN SERMAYEYE EKLENDİĞİ TARİHTEN İTİBAREN BEŞ TAM YIL GEÇTİKTEN SONRA KURUMLAR TARAFINDAN SERMAYE AZALTILMASI  402
III. ÖZ SERMAYE KALEMLERİNİN SERMAYEYE EKLENDİĞİ TARİHTEN İTİBAREN BEŞ TAM YIL GEÇMEDEN KURUMLAR TARAFINDAN SERMAYE AZALTILMASI  403
IV. ÖZ SERMAYE UNSURLARININ SERMAYEYE İLAVE EDİLME TARİHİNE GÖRE SERMAYE AZALTIMINDAKİ ÖNCELİK DURUMU  404
V. GEÇMİŞ YIL ZARARLARININ MAHSUBU SURETİYLE SERMAYE AZALTIMI  406
VI. DEVİR VE BÖLÜNME İŞLEMLERİ NEDENİYLE SERMAYE AZALTILMASI  407
A. Devir İşlemleri Sonrasında Yapılan Sermaye Azaltımı  408
B. Tam Bölünme İşlemleri Sonrasında Yapılan Sermaye Azaltımı  409
C. Kısmi Bölünme İşlemleri Nedeniyle Yapılan Sermaye Azaltımı  412
VI. SERMAYE ŞİRKETLERİNİN KENDİ HİSSELERİNİ İKTİSAP ETMESİ SONUCU YAPILAN SERMAYE AZALTIMI  413
6. Bölüm
BİRLEŞME, DEVİR VE BÖLÜNME İŞLEMLERİNİN ÖZELLİK ARZ EDEN DURUMLARI
I. BİRLEŞME, DEVİR VE BÖLÜNME İŞLEMLERİNİN DAMGA VERGİSİ KARŞISINDAKİ DURUMU  417
A. Damga Vergisi Yönünden Hisse Devir Süreci  417
B. Niyet Sözleşmesi (Momerandum of Understanding)  417
C. Due Diligence  418
D. Hisse Alım Sözleşmesi  418
II. BİRLEŞME DEVİR VE BÖLÜNME İŞLEMLERİNİN HARÇLAR KARŞISINDAKİ DURUMU  420
III. AMME ALACAKLARININ TAHSİL USULÜ HAKKINDA KANUN LİMİTED ŞİRKETLERİN AMME BORÇLARI  422
IV. DEVİR VE TÜR DEĞİŞTİRME İŞLEMLERİNİN GELİR VERGİSİ KANUNU KARŞISINDAKİ DURUMU  436
V. SERMAYE ŞİRKETLERİNİN DEVİR VE BÖLÜNME İŞLEMLERİNİN KDV KARŞISINDAKİ DURUMU  437
VI. ADİ ORTAKLIĞIN KDV KARŞISINDAKİ DURUMU  438
VII. DEVİR, BÖLÜNME VE HİSSE DEĞİŞİMİNİN BANKA VE SİGORTA MUAMELELERİ VERGİSİ KARŞISINDAKİ DURUMU  439
VIII. BİRLEŞME VE BÖLÜNME (TEBLİĞİ) İŞLEMLERİNİN SERMAYE PİYASASI KANUNUNDAKİ DÜZENLEMELERİ  439
IX. DEVİR VE BİRLEŞME İŞLEMLERİNİN REKABET KANUNU KARŞISINDAKİ DURUMU  461
X. DEVİR İŞLEMİNİN ÖZEL TÜKETİM VERGİSİ KANUNU’NDAKİ DURUMU  462
Kavram Dizini  463


Seçkin Yayıncılık
Eylül 2026
390.00 TL
Sepete Ekle
Yunus Emre Göger
Eylül 2026
980.00 TL
Sepete Ekle


İÇİNDEKİLER
İçindekiler
Önsöz  7
1. Bölüm
SERMAYE ŞİRKETLERİNDE BİRLEŞME, DEVİR VE TAM BÖLÜNMENİN VERGİSEL AVANTAJLARI
I. BİRLEŞME YOLUYLA İNFİSAH ETMEK  17
II. GEÇMİŞ YILLAR ZARARLARINI MAHSUP ETMEK  17
III. DEVROLAN SERMAYE ŞİRKETİNİN DEVREDEN KDV’LERİNİN İNDİRİMİNDEN FAYDALANMAK  19
IV. BİRLEŞME, DEVİR, BÖLÜNME, FESİH VE TASFİYE GİDERLERİ İLE ÖRGÜTLENME GİDERLERİNİN AKTİFLEŞTİRİLMESİ YOLUYLA İTFASI  20
V. DEVİR HALİNDE KURUMLAR VERGİSİ ERTELEMESİ  20
VI. DEĞER ARTIŞ KAZANÇLARINA İLİŞKİN VERGİSEL AVANTAJ  20
VII. DEVREDEN İŞLETMEYE AİT KDV’NİN DEVROLAN İŞLETMEYE İADESİ  21
VIII. DEVRALAN İŞLETMEYE AİT BİRLEŞME (EMİSYON) PRİMİ İSTİSNASI  21
IX. İŞTİRAK HİSSESİNİN ALINMASI İLE İLGİLİ FİNANSMAN GİDERİNİN BU İŞTİRAKLE VERGİSİZ BİRLEŞME YOLUYLA BİRLEŞMESİ NETİCESİNDE 01.01.2023 TARİHİNDEN SONRA ORTAYA ÇIKAN FİNANSMAN GİDERLERİNİN MATRAHTAN İNDİRİMİ  22
X. KVK 19/1 GÖRE DEVROLAN İŞLETMELERDE İŞTİRAK HİSSELERİ, KURUCU SENETLERİ, İNTİFA SENETLERİ VE RÜÇHAN HAKLARININ SATIŞINDAN DOĞAN KAZANÇLARIN VERGİSEL AVANTAJI  23
2. Bölüm
BİRLEŞME
I. BİRLEŞME GENEL DURUM  25
II. TÜRK TİCARET KANUNU BİRLEŞMEYE AİT GENEL HÜKÜMLER  26
A. Geçerli Birleşmeler  26
B. Tasfiye Hâlindeki Bir Şirketin Birleşmeye Katılması  27
C. Sermayenin Kaybı veya Borca Batıklık Hâlinde Birleşmeye Katılma  27
D. Ortaklık Payları ve Hakları  28
E. Ayrılma Akçesi  28
F. Sermaye Artırımı, Yeni Kuruluş ve Ara Bilanço  30
1. Sermaye Artırımı  30
2. Yeni Kuruluş  30
3. Ara Bilanço  30
G. Birleşme Sözleşmesi ve Birleşme Raporu  31
1. Birleşme Sözleşmesi  31
a. Birleşme Sözleşmesinin Yapılması  31
b. Birleşme Raporu  32
H. Birleşme Sözleşmesinin ve Birleşme Raporunun Denetlenmesi  33
1. İnceleme Hakkı ve Malvarlığında Değişiklikler  33
a. İnceleme Hakkı  33
b. Malvarlığındaki Değişikliklerle İlgili Bilgiler  33
I. Birleşme Kararı  34
İ. Kesinleşmeye İlişkin Hükümler  35
1. Ticaret Siciline Tescil  35
2. Hukuki Sonuçlar  35
3. İlan  35
J. Sermaye Şirketlerinin Kolaylaştırılmış Şekilde Birleşmesi  36
1. Uygulama Alanı  36
2. Kolaylıklar  36
K. Alacaklıların ve Çalışanların Korunması  37
1. Alacakların Teminat Altına Alınması  37
2. Ortakların Kişisel Sorumlulukları ve İş İlişkilerinin Geçmesi  37
III. TİCARET SİCİL YÖNETMELİĞİ BİRLEŞME İLE İLGİLİ HÜKÜMLER  37
A. Başvuru ve Belgeler  37
B. Tescil  40
IV. BİRLEŞME İLE İLGİLİ TİCARET SİCİL MÜDÜRLÜĞÜNDE YAPILACAK İŞLEMLER  41
A. Tescil İçin Gerekli Belgeler  41
B. Sermaye Şirketlerinin Kolaylaştırılmış Şekilde Birleşmesi  43
C. Kolaylıklar  44
D. Açıklamalar  46
V. KURUMLAR VERGİSİ KANUNU VE KURUMLAR VERGİSİ GENEL TEBLİĞİ  50
A. Birleşme  50
B. Serbest Bölgelerde Gerçekleşen Birleşme ve Devir Hallerinde İstisna Uygulaması  51
C. Genel Kurul Toplantıları İçin Yapılan Giderler İle Birleşme, Devir, Bölünme, Fesih ve Tasfiye Giderleri  51
D. İndirimin Kapsamı (Nakdi Sermaye İndirim Hakkı Kv 10–I)  51
E. Tasfiye ve Birleşme İşlemlerinde Verginin Ödenmesi  52
F. Tasfiye ve Birleşme İşlemlerinde Verginin Ödenmesi  52
G. Küçük ve Orta Büyüklükteki İşletmelerin (KOBİ) Birleşmelerinde Kurumlar Vergisi Oranının İndirimli Uygulanması (Ek Bölüm: RG–11/2/2017–29976)  53
H. KOBİ Tanımı  53
I. KOBİ Birleşmelerinde Kurumlar Vergisi Oranının İndirimli Uygulanmasının Şartları  54
İ. Birleşmenin, Kanunun 19’uncu Maddesinin Birinci Fıkrasında Yer Alan Devir Şartlarını Taşıması  54
J. Birleşen Kurumların KOBİ Niteliğinde Olması  55
K. Birleşen Kurumların Devir Tarihi İtibarıyla Sanayi Sicil Belgesini Haiz ve Fiilen Üretim Faaliyetiyle İştigal Eden Kurumlardan Olması  55
L. Kurumlar Vergisi Oranının İndirimli Uygulanması  55
M. Asgari Kurumlar Vergisinin Uygulanmayacağı Mükellefler  56
N. Küçük ve Orta Büyüklükteki İşletmelerde (KOBİ) Birleşme İşlemleri  57
O. Tanımlar  57
1. KOBİ Tanımı  57
2. KOBİ’lerde Birleşme Tanımı  57
Ö. Geçici 5’inci Maddede Düzenlenen Teşvikler  58
1. KOBİ Birleşmelerinde Kurumlar Vergisi İstisnası Uygulaması  58
2. KOBİ Birleşmelerinde İndirimli Kurumlar Vergisi Uygulaması  59
P. Teşviklerden Yararlanılabilmesine İlişkin Şartlar  60
1. Birleşme Kapsamında Kıymetlerin Devri  60
2. Birleşme İşleminden Doğan Kazançların Sermayeye Eklenmesi  60
3. Birleşen ve Birleşilen Kurumlar Arasındaki Külli Halefiyet  61
4. İstihdam Şartı  61
5. Birleşilen Kurumun Daha Sonraki Tarihlerde Birleşme, Devir, Bölünme ve Hisse Değişimi İşlemlerine Tabi Tutulmaması  62
R. Birleşme Tarihi  62
S. Birleşme Beyannamesinin Verilme Süresi  62
Ş. Diğer Hususlar  63
1. KOBİ Birleşmelerinde Zarar Mahsubu  63
2. Amortisman Uygulamaları  64
3. Birleşilen Kurumda Devralınan Varlıkların Satışı Nedeniyle Doğan Zararlar  65
4. Taşınmaz ve İştirak Hissesi Satış Kazancı İstisnası Karşısındaki Durumu  65
5. Sadece Teşviklerden Yararlanmak Amacıyla Yapılan İşlemlerin Durumu  65
MUHTELİF ÖZELGELER  66
MUHTELİF DANIŞTAY KARARLARI  97
YARGITAY KARARLARI  115
KAMU İHALE KURUMU KARARLARI  124
BİRLEŞME ÖRNEK UYGULAMA  132
3. Bölüm
TÜR DEĞİŞTİRME (DEVİR)
I. TÜR DEĞİŞTİRMENİN ÇEŞİTLERİ  135
II. YENİ KURULUŞ YOLUYLA TÜR DEĞİŞTİRME  136
III. HUKUKİ KILIF DEĞİŞTİRMEK SURETİYLE TÜR DEĞİŞTİRME  136
IV. LİMİTED ŞİRKETİN ANONİM ŞİRKET TÜRÜNE DÖNÜŞTÜRÜLMESİ (TÜR DEĞİŞTİRME)  142
A. Müdürlükçe Onaylanacak Ana Sözleşmelerde Dikkat Edilmesi Gereken Hususlar  144
B. Esas Sözleşme Maddelerinde Dikkat Edilecek Hususlar  150
V. ANONİM ŞİRKETİN LİMİTED ŞİRKETE DÖNÜŞTÜRÜLMESİ İÇİN GEREKLİ OLAN İŞLEMLER  155
A. Müdürlükçe Onaylanacak Ana Sözleşmelerde Dikkat Edilmesi Gereken Hususlar  157
B. Limited Sözleşme Maddelerinde Dikkat Edilecek Hususlar  163
VI. GERÇEK KİŞİ ŞAHIS FİRMASININ ANONİM VE LİMİTED ŞİRKET TÜRLERİNE DÖNÜŞTÜRÜLMESİ İÇİN GEREKLİ OLAN İŞLEMLER  166
A. Müdürlükçe Onaylanacak Ana Sözleşmelerde Dikkat Edilmesi Gereken Hususlar  167
B. Anonim Şirket Esas Sözleşme Maddelerinde Dikkat Edilecek Hususlar  173
C. Limited Sözleşme Maddelerinde Dikkat Edilecek Hususlar  177
VII. KOLLEKTİF VE KOMANDİT ŞİRKET TÜRLERİNİN ANONİM VE LİMİTED ŞİRKET TÜRLERİNE DÖNÜŞTÜRÜLMESİ İÇİN GEREKLİ OLAN İŞLEMLER  180
A. Müdürlükçe Onaylanacak Ana Sözleşmelerde Dikkat Edilmesi Gereken Hususlar  181
B. Anonim Şirket Esas Sözleşme Maddelerinde Dikkat Edilecek Hususlar  185
C. Limited Sözleşme Maddelerinde Dikkat Edilecek Hususlar  189
VIII. KURUMLAR VERGİSİ KANUNU VE KURUMLAR VERGİSİ GENEL TEBLİĞİ  195
A. Devir  195
1. Devir ve Bölünme Hallerinde İktisap Tarihi  196
2. Fon Hesabında Tutulan Kazançların İşletmeden Çekilmemesi  196
3. Serbest Bölgelerde Gerçekleşen Birleşme ve Devir Hallerinde İstisna Uygulaması  197
B. Devir ve Bölünme Durumunda Zarar Mahsubu  198
1. Öz Sermaye Tutarı  199
2. Devir ve Bölünme Halinde Zarar Mahsubu Yapılabilmesinin Şartları  199
3. Devir ve Bölünme Halinde Zarar Mahsubunun Sırası ve Mahsup Edilemeyen Zarar Tutarları  200
MUHTELİF ÖZELGELER  200
MUHTELİF DANIŞTAY KARARLARI  235
MUHTELİF YARGITAY KARARLARI  256
KAMU İHALE KURUMU KARARLARI  266
4. Bölüm
BÖLÜNME VE HİSSE DEĞİŞİMİ
I. BÖLÜNME  277
A. Sermaye Paylarına Göre Bölünme  279
1. Simetrik Bölünme  279
2. Asimetrik Bölünme  279
B. Bölünme Türleri  295
1. Tam Bölünme  295
2. Kısmi Bölünme  296
a. Üretim ve Hizmet İşletmelerinin Ayni Sermaye Olarak Konulması  296
aa. Devredilen İktisadi Kıymetlerle Birlikte Bunlara Ait Borçların Da Devredilmesi Halinde Devre Konu Net Değerin Sıfır veya Negatif Olması Durumu  298
bb. Üretim ve Hizmet İşletmelerine Bağlı Taşınmazların Durumu  301
cc. Üretim ve Hizmet İşletmelerinin Belli Bir Kısmının Kısmi Bölünmeye Konu Edilmesi  302
b. Bölünmenin Gerçekleştiği Tarihe Kadar Bölünen Varlıkların Değerinde Meydana Gelecek Değişikliklerin Durumu  302
c. İştirak Hisselerinin Ortaklara Verilmesi (Değişik: RG–28/9/2024–32676)  303
3. (Ek: RG–13/8/2009–27318) Bölünme İşlemlerinde Hisse Devri  303
C. Devir ve Bölünmeye İlişkin Ortak Hususlar  304
1. Alınan Hisse Senetlerinin Durumu  304
2. Amortisman Uygulaması  305
3. Devir ve Bölünmelerde Elde Edilen Hisselerin İktisap Tarihi  305
D. Hisse Değişimi  306
II. DEVİR, BÖLÜNME VE HİSSE DEĞİŞİMİ HALLERİNDE VERGİLENDİRME  307
A. Devir Halinde Vergilendirme ve Beyan  307
B. Tam Bölünme Halinde Vergileme ve Beyan  309
C. Kısmi Bölünme ve Hisse Değişimi Hallerinde Vergileme  310
III. VERGİNİN ÖDENMESİ  310
A. Ödeme Süresi  311
B. Tasfiye ve Birleşme İşlemlerinde Verginin Ödenmesi  311
C. Devir ve Tam Bölünme İşlemlerinde Verginin Ödenmesi  311
D. Muhtasar Beyannameler Üzerinden Tahakkuk Eden Vergilerin Ödenmesi  312
MUHTELİF ÖZELGELER  322
MUHTELİF DANIŞTAY KARARLARI  360
MUHTELİF YARGITAY KARARLARI  379
5. Bölüm
ŞİRKET BİRLEŞME BÖLÜNMELERİNDE
SERMAYE AZALTIMI (KVK 32/B)
I. SERMAYE AZALTIMINA KONU EDİLEBİLECEK SERMAYE UNSURLARI  401
II. ÖZ SERMAYE KALEMLERİNİN SERMAYEYE EKLENDİĞİ TARİHTEN İTİBAREN BEŞ TAM YIL GEÇTİKTEN SONRA KURUMLAR TARAFINDAN SERMAYE AZALTILMASI  402
III. ÖZ SERMAYE KALEMLERİNİN SERMAYEYE EKLENDİĞİ TARİHTEN İTİBAREN BEŞ TAM YIL GEÇMEDEN KURUMLAR TARAFINDAN SERMAYE AZALTILMASI  403
IV. ÖZ SERMAYE UNSURLARININ SERMAYEYE İLAVE EDİLME TARİHİNE GÖRE SERMAYE AZALTIMINDAKİ ÖNCELİK DURUMU  404
V. GEÇMİŞ YIL ZARARLARININ MAHSUBU SURETİYLE SERMAYE AZALTIMI  406
VI. DEVİR VE BÖLÜNME İŞLEMLERİ NEDENİYLE SERMAYE AZALTILMASI  407
A. Devir İşlemleri Sonrasında Yapılan Sermaye Azaltımı  408
B. Tam Bölünme İşlemleri Sonrasında Yapılan Sermaye Azaltımı  409
C. Kısmi Bölünme İşlemleri Nedeniyle Yapılan Sermaye Azaltımı  412
VI. SERMAYE ŞİRKETLERİNİN KENDİ HİSSELERİNİ İKTİSAP ETMESİ SONUCU YAPILAN SERMAYE AZALTIMI  413
6. Bölüm
BİRLEŞME, DEVİR VE BÖLÜNME İŞLEMLERİNİN ÖZELLİK ARZ EDEN DURUMLARI
I. BİRLEŞME, DEVİR VE BÖLÜNME İŞLEMLERİNİN DAMGA VERGİSİ KARŞISINDAKİ DURUMU  417
A. Damga Vergisi Yönünden Hisse Devir Süreci  417
B. Niyet Sözleşmesi (Momerandum of Understanding)  417
C. Due Diligence  418
D. Hisse Alım Sözleşmesi  418
II. BİRLEŞME DEVİR VE BÖLÜNME İŞLEMLERİNİN HARÇLAR KARŞISINDAKİ DURUMU  420
III. AMME ALACAKLARININ TAHSİL USULÜ HAKKINDA KANUN LİMİTED ŞİRKETLERİN AMME BORÇLARI  422
IV. DEVİR VE TÜR DEĞİŞTİRME İŞLEMLERİNİN GELİR VERGİSİ KANUNU KARŞISINDAKİ DURUMU  436
V. SERMAYE ŞİRKETLERİNİN DEVİR VE BÖLÜNME İŞLEMLERİNİN KDV KARŞISINDAKİ DURUMU  437
VI. ADİ ORTAKLIĞIN KDV KARŞISINDAKİ DURUMU  438
VII. DEVİR, BÖLÜNME VE HİSSE DEĞİŞİMİNİN BANKA VE SİGORTA MUAMELELERİ VERGİSİ KARŞISINDAKİ DURUMU  439
VIII. BİRLEŞME VE BÖLÜNME (TEBLİĞİ) İŞLEMLERİNİN SERMAYE PİYASASI KANUNUNDAKİ DÜZENLEMELERİ  439
IX. DEVİR VE BİRLEŞME İŞLEMLERİNİN REKABET KANUNU KARŞISINDAKİ DURUMU  461
X. DEVİR İŞLEMİNİN ÖZEL TÜKETİM VERGİSİ KANUNU’NDAKİ DURUMU  462
Kavram Dizini  463


Kitap
Bülten
Kitap
Kitap
İndirimli Kitaplar
 
 
Ana Sayfa | 2021 Kaynakça Dokümanı | Hakkımızda | Bülten | Kişisel Verilerin Korunması | Yardım | İletişim

Seçkin Yayıncılık San. Tic. A.Ş.
Copyright © 1996 - 2026