Kategoriler
Eser Adı Yazar Yayınevi Açıklama İçindekiler Barkod
Arama  
Ana Sayfa Sipariş Takip Üyelik Yardım İletişim
 
 
Bülten
   

×
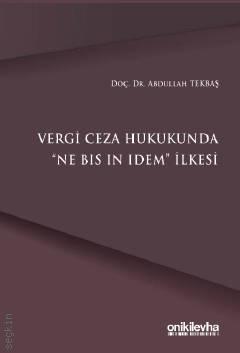
Vergi Ceza Hukukunda "Ne Bis in Idem" İlkesi
Eylül 2026 / 1. Baskı / 169 Syf.
Fiyatı: 360.00 TL
Temin süresi 2-3 gündür.
 
Sepete Ekle
   

Vergi kanunlarına aykırılığın yaptırımları olarak ilgili kanunlarda vergi suçları ve vergi kabahatleri öngörülmüştür. Bu kapsamda ağır ihlalleri cezalandırmak bakımından diğer suçların yanı sıra vergi kaçakçılığı suçlarına, daha hafif ihlallerin önlenebilmesi için de vergi kabahatlerine yer verildiği görülmektedir. Vergi kanunlarını ihlal eden her bir eylem için sadece bir yaptırımın öngörülmesi söz konusu olabildiği gibi birden fazla yaptırımın öngörüldüğü haller de bulunmaktadır. Bu durum suç ve cezalarda içtima kurumu bakımından değerlendirilecek bunun yanı sıra vergi kaçakçılığı suçu ve vergi kabahatleri arasındaki bağlantı bakımından da ele alınacaktır. Bu çerçeve içinde aynı fail tarafından aynı fiille işlenebilecek vergi kaçakçılığı suçu ve vergi kabahatlerinin yeri tespit edilecektir. Zira bu kapsamdaki fiiller ne bis in idem ilkesinin (aynı fiilden dolayı birden fazla yargılanmama ve cezalandırılmama ilkesi) uygulama alanına girmektedir. Avrupa İnsan Hakları Sözleşmesi'ne (AİHS) ek 7 no.lu Protokol'de düzenlenen bu ilke yakın bir tarihte bu Protokol'ün Türkiye tarafından onaylanması ile Türkiye'de de yürürlüğe girmiş ve ceza hukukuna ilişkin önemli bir anayasal ilke olarak pozitif hukukta yerini almıştır. Çalışmada çerçeveyi çizen Avrupa İnsan Hakları Mahkemesi (AİHM) içtihadı ışığında ilke hakkında genel bilgilere yer verildikten sonra Anayasa Mahkemesinin (AYM) önceki kararlarında ilkenin yerine ve nihai olarak AİHM tarafından geliştirilen ilkeleri benimsediği E.2019/4 sayılı norm denetimi kararına yer verilecektir. Bu kapsamda bu karada incelenen 4/1/1961 tarihli ve 213 sayılı Vergi Usul Kanunu'nun ilgili hükümleri ayrıntılı olarak ilke bakımından değerlendirilerek AYM'nin vardığı sonuçlar üzerinde durulacaktır. Çalışmada Kanun hükümleri bu kararın verildiği tarihteki halleriyle dikkate alınacaktır.

Konu Başlıkları
Genel Hatlarıyla Vergi Kaçakçılığı Suçu ve Vergi Kabahatleri
Ne Bis İn İdem İlkesi Hakkında Genel Bilgiler
Vergi Kaçakçılığı Suçu ve Vergi Kabahatleri Arasında Bağlantı
Vergi Kaçakçılığı Suçu ve Vergi Kabahatleri Bakımından Ceza Kesme ve Yargılama Süreçleri
Anayasa Mahkemesinin E.2019
4 Sayılı Kararında İncelenen Kuralların İlke Bakımından Analizi
Barkod: 9786258860429
Yayın Tarihi: Eylül 2026
Baskı Sayısı:  1
Ebat: 16x24
Sayfa Sayısı: 169
Yayınevi: On İki Levha Yayıncılık
Kapak Türü: Karton Kapaklı
Dili: Türkçe
Ekler: -


İÇİNDEKİLER
İÇİNDEKİLER  
GİRİŞ  
I. GENEL HATLARIYLA VERGİ KAÇAKÇILIĞI SUÇU VE VERGİ KABAHATLERİ  
A. Vergi Kaçakçılığı Suçu  
1. Tanım ve Genel Özellikler  
2. Vergi Kaçakçılığı Suçunun Unsurları  
B. Vergi Kabahatleri  
1. Tanım ve Genel Özellikler  
2. Vergi Kabahatlerinin Niteliği  
3. Vergi Kabahatlerinin Unsurları  
C. Vergi Suçları ve Kabahatlerinde İçtima  
1. Vergi Kaçakçılığı Suçunda İçtima  
2. Vergi Kabahatlerinde İçtima  
3. Vergi Kaçakçılığı Suçu ve Vergi Kabahatleri Arasında İçtima  
II. NE BİS İN İDEM İLKESİ HAKKINDA GENEL BİLGİLER  
A. Tanım ve Genel Özellikler  
B. Koşullara İlişkin Açıklamalar  
1. Kabahatlerin "Cezai" Niteliği  
2. "Aynı Fiil" Unsuru  
3. "Aynı Kişi (Kişinin Aynılığı)" Unsuru  
4. Yargılama Süreçleri Arasında Esas ve Zaman Bakımından Yakın Bağlantı Meselesi  
C. İlkeye İlişkin Anayasa Mahkemesi Kararları  
1. Norm Denetimi Kararları  
2. Bireysel Başvuru kararları  
D. İlkeye İlişkin AİHM Kararları  
1. Kararlar Hakkında Genel Bilgiler  
2. Değerlendirme  
III. VERGİ KAÇAKÇILIĞI SUÇU VE VERGİ KABAHATLERİ ARASINDA BAĞLANTI  
A. Kaçakçılık Suçu ve Kabahatlerin Bağlantısız Olarak İşlenmesi  
B. Kaçakçılık Suçu ve Kabahatlerin Bağlantılı Olarak İşlenmesi  
1. Fiil ve Netice Bakımından Bağlantı  
2. Fail Bakımından Bağlantı  
3. Manevi Unsur Bakımından Bağlantı  
C. AİHM'in Glantz Kararı ve Benzer Olaylara Dayalı Kararlarındaki "Aynı Fiil"in Türk Vergi Ceza Hukukundaki Karşılığı  
IV. VERGİ KAÇAKÇILIĞI SUÇU VE VERGİ KABAHATLERİ BAKIMINDAN CEZA KESME VE YARGILAMA SÜREÇLERİ  
A. Vergi İncelemesi Süreci  
B. Vergi Kabahatlerine İlişkin Ceza Kesme ve Yargılama Süreci  
C. Vergi Suçlarına İlişkin Soruşturma ve Yargılama Süreci  
V. ANAYASA MAHKEMESİNİN E.2019/4 SAYILI KARARINDA İNCELENEN KURALLARIN İLKE BAKIMINDAN ANALİZİ  
A. Genel Olarak  
B. 340. Maddenin Birinci Fıkrasının "İçtima"ya İlişkin Kısmı, 359. Maddenin Son Fıkrası ve 367. Maddenin Beşinci Fıkrası  
1. Metinler ve Gerekçeler  
2. Hükümlerin Değerlendirilmesi  
C. 367. Maddenin Altıncı Fıkrası  
1. Metin ve Gerekçe  
2. Hükmün Değerlendirilmesi  
3. Hükmün İptaline Yönelik Anayasa Mahkemesi Kararı  
SONUÇ  
KAYNAKÇA  


Mehmet Ali Parlak
Eylül 2024
690.00 TL
Sepete Ekle
Berrin Akbulut ...
Ekim 2026
1250.00 TL
İndirimli: 1162.50 TL (%7)
Sepete Ekle
Ersan Şen
Ekim 2026
790.00 TL
Sepete Ekle
Veli Özer Özbek ...
Ekim 2026
2255.00 TL
İndirimli: 1920.00 TL (%15)
Sepete Ekle


İÇİNDEKİLER
İÇİNDEKİLER  
GİRİŞ  
I. GENEL HATLARIYLA VERGİ KAÇAKÇILIĞI SUÇU VE VERGİ KABAHATLERİ  
A. Vergi Kaçakçılığı Suçu  
1. Tanım ve Genel Özellikler  
2. Vergi Kaçakçılığı Suçunun Unsurları  
B. Vergi Kabahatleri  
1. Tanım ve Genel Özellikler  
2. Vergi Kabahatlerinin Niteliği  
3. Vergi Kabahatlerinin Unsurları  
C. Vergi Suçları ve Kabahatlerinde İçtima  
1. Vergi Kaçakçılığı Suçunda İçtima  
2. Vergi Kabahatlerinde İçtima  
3. Vergi Kaçakçılığı Suçu ve Vergi Kabahatleri Arasında İçtima  
II. NE BİS İN İDEM İLKESİ HAKKINDA GENEL BİLGİLER  
A. Tanım ve Genel Özellikler  
B. Koşullara İlişkin Açıklamalar  
1. Kabahatlerin "Cezai" Niteliği  
2. "Aynı Fiil" Unsuru  
3. "Aynı Kişi (Kişinin Aynılığı)" Unsuru  
4. Yargılama Süreçleri Arasında Esas ve Zaman Bakımından Yakın Bağlantı Meselesi  
C. İlkeye İlişkin Anayasa Mahkemesi Kararları  
1. Norm Denetimi Kararları  
2. Bireysel Başvuru kararları  
D. İlkeye İlişkin AİHM Kararları  
1. Kararlar Hakkında Genel Bilgiler  
2. Değerlendirme  
III. VERGİ KAÇAKÇILIĞI SUÇU VE VERGİ KABAHATLERİ ARASINDA BAĞLANTI  
A. Kaçakçılık Suçu ve Kabahatlerin Bağlantısız Olarak İşlenmesi  
B. Kaçakçılık Suçu ve Kabahatlerin Bağlantılı Olarak İşlenmesi  
1. Fiil ve Netice Bakımından Bağlantı  
2. Fail Bakımından Bağlantı  
3. Manevi Unsur Bakımından Bağlantı  
C. AİHM'in Glantz Kararı ve Benzer Olaylara Dayalı Kararlarındaki "Aynı Fiil"in Türk Vergi Ceza Hukukundaki Karşılığı  
IV. VERGİ KAÇAKÇILIĞI SUÇU VE VERGİ KABAHATLERİ BAKIMINDAN CEZA KESME VE YARGILAMA SÜREÇLERİ  
A. Vergi İncelemesi Süreci  
B. Vergi Kabahatlerine İlişkin Ceza Kesme ve Yargılama Süreci  
C. Vergi Suçlarına İlişkin Soruşturma ve Yargılama Süreci  
V. ANAYASA MAHKEMESİNİN E.2019/4 SAYILI KARARINDA İNCELENEN KURALLARIN İLKE BAKIMINDAN ANALİZİ  
A. Genel Olarak  
B. 340. Maddenin Birinci Fıkrasının "İçtima"ya İlişkin Kısmı, 359. Maddenin Son Fıkrası ve 367. Maddenin Beşinci Fıkrası  
1. Metinler ve Gerekçeler  
2. Hükümlerin Değerlendirilmesi  
C. 367. Maddenin Altıncı Fıkrası  
1. Metin ve Gerekçe  
2. Hükmün Değerlendirilmesi  
3. Hükmün İptaline Yönelik Anayasa Mahkemesi Kararı  
SONUÇ  
KAYNAKÇA  


Kitap
Bülten
Kitap
Kitap
İndirimli Kitaplar
 
 
Ana Sayfa | 2021 Kaynakça Dokümanı | Hakkımızda | Bülten | Kişisel Verilerin Korunması | Yardım | İletişim

Seçkin Yayıncılık San. Tic. A.Ş.
Copyright © 1996 - 2026